Nieuws
zonnestroom actueel
| |
|
||||||||
|
Nieuws
zonnestroom actueel |
|||||||||
|
|
<<<
recenter |
actueel
210
209
208
207
206 205
204 203
202 201
200-191
190-181
180-171
170-161 160-151
150-141
140-131
|
8 oktober 2026: Evolutie markt voor grote batterij systemen (BESS > 1 MWh) volgens CBS - zeer sterke ontwikkeling tm. 2025
In de introductie van de recent weer van een update voorziene opslag markt (BESS systemen) tot projecten van 1 MWh heb ik reeds kort aandacht besteed aan de eerste status update van het CBS over de grotere projecten, vanaf 1 MWh aan opslag capaciteit. Het CBS heeft inmiddels de data tm. 2024 aangepast (definitieve cijfers), en de eerste data voor 2025 gepubliceerd (voorlopige cijfers). De cijfers tonen, zoals al was te verwachten, een zeer sterke ontwikkeling bij de grotere opslag systemen, met name in 2025. In de volgende analyse enkele grafieken met de evolutie van de CBS cijfers.
(1)
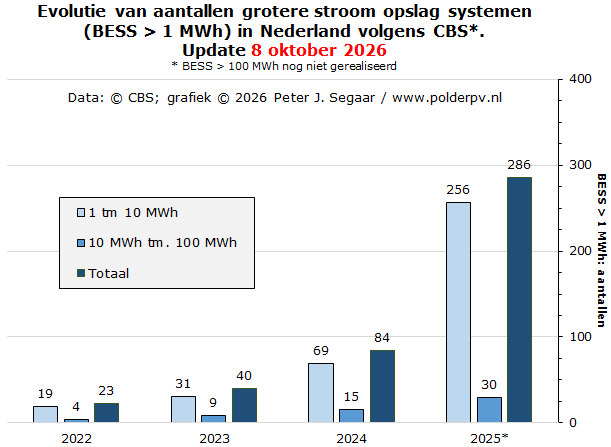
Evolutie van aantallen BESS systemen per stuk groter dan 1 MWh, verdeeld over de grootte klassen 1 tot 10 MWh, resp. 10 tm. 100 MWh. CBS heeft nog géén projecten groter dan 100 MWh gevonden, wat klopt. Mayk Thewessen van de TUe, die de grotere projecten nauwgezet bijhoudt, heeft 8 projecten voor dergelijke installaties staan, waarvan de eerste 2 niet voor 2027 aan het net zullen gaan volgens planning (Leopard Delfzijl, resp. Mufasa Vlissingen). Deze grootste door het CBS onderscheiden categorie wordt hier dan ook verder niet behandeld of getoond.
Duidelijk is, dat bij de aantallen, de categorie BESS-en tussen 1 en 10 MWh de boventoon voeren. In 2025 heeft CBS er voorlopig 256 geturfd, wat 90% van het totaal volume is in dat jaar (286 stuks). Uiteraard valt dit "in het niet" bij de kleinere batterij systemen, waarvan in de september update al ruim 79 duizend installaties waren geregistreerd bij energieleveren.nl (nog exclusief de enorme plug-in deelmarkt). Maar bij de vermogens en de capaciteiten is dit grootste marktsegment al dominant.
(2)
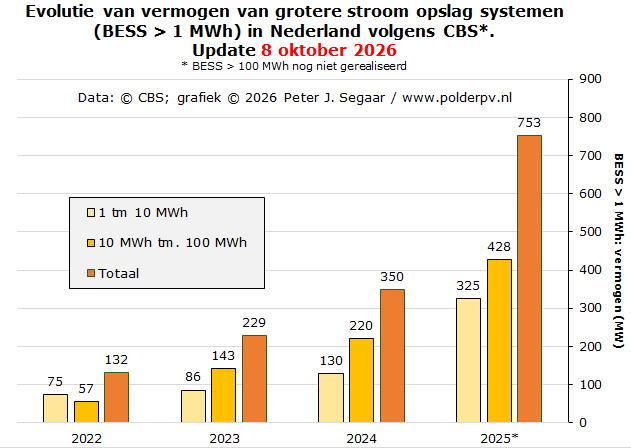
Grafiek met dezelfde indeling als voor de aantallen, maar nu met het opgestelde vermogen van de betreffende BESS installaties > 1 MWh, in megawatt (MW), wederom uitgesplitst voor de 2 grootteklassen waarvan data bekend zijn, BESS projecten van 1 - 10 MWh, resp. 10 - 100 MWh, en de totale volumes in dit grote markt segment. In 2022 lagen de verhoudingen t.o.v. de aantallen projecten grofweg op een vergelijkbaar niveau, maar al vanaf 2023 is de categorie 10 - 100 MWh bij het opgestelde vermogen al groter dan het hier kleinste segment, en zal die voorsprong niet meer afgeven. In 2025 is het vermogen, 428 MW, al 32% groter dan de kleinste categorie (325 MW). Het totale volume is eind 2025 al aangezwollen tot 753 MW. Over de jaren 2022 - 2025 resulteert dat in een Compound Annual Growth Rate (CAGR) van gemiddeld 79% per jaar, een zeer hoge groei. Bij de aantallen grote BESS projecten lag dat zelfs nog een stuk hoger, op gemiddeld 132%/jaar.
Eind 2025 is het nu bekende vermogen in het grootste marktsegment (installaties met een capaciteit groter dan 1 MWh), 753 MWac, al bijna twee maal zo groot, dan het bij energieleveren.nl bekende vermogen in het kleinste marktsegment (installaties tot 1 MWac opgesteld vermogen), wat eind 2025 is blijven steken op 390 MWac.
(3)
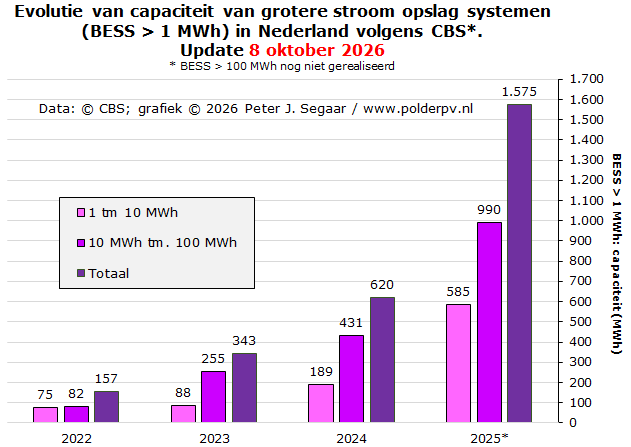
De derde grafiek volgens hetzelfde stramien, maar nu de opslag capaciteit in MWh, de belangrijkste parameter met betrekking tot de evolutie van de (grotere) BESS installaties. Het segment installaties tussen 1 en 10 MWh evolueert van 75 MWh in 2022 tot 585 MWh in 2025 (voorlopig cijfer), een factor bijna 8 maal zo groot. De opslag capaciteit bij de installaties tussen 10 en 100 MWh nam toe van 82 naar 990 MWh in dezelfde periode (12 maal zo groot). De totale volumes namen toe, van 157 MWh naar 1.575 MWh, een aanwas met een factor 10. Uitgedrukt in een CAGR percentage, was de gemiddelde groei bij het totale volume maar liefs 116% per jaar. Een explosieve toename, dus.
(4) Jaargroei volume capaciteit
Uit bovenstaande grafiek heb ik ook de jaargroei cijfers voor de capaciteits-aanwas per jaar gedestilleerd:
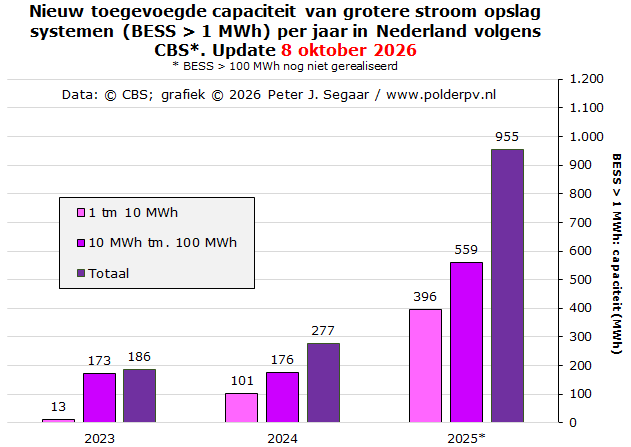
In de jaren 2023 en 2024 waren de jaargroei cijfers nog relatief bescheiden (totale volumes 186 MWh resp. 277 MWh). In 2025 nam dit zeer sterk toe naar al bijna een GWh aan nieuwe capaciteit, meer speficiek, 955 MWh (een factor 3,4 maal zo hoog t.o.v. de totale aanwas in 2024). De groei in het markt segment 10 - 100 MWh was 41% hoger dan de aanwas in het kleinere segment (installaties tussen de 1 en 10 MWh per stuk).
In onderstaande grafiek vat ik voor de aantallen, vermogens, en capaciteiten de trend bij de cumulaties in deze vier jaar samen voor de totale volumes.
(5)
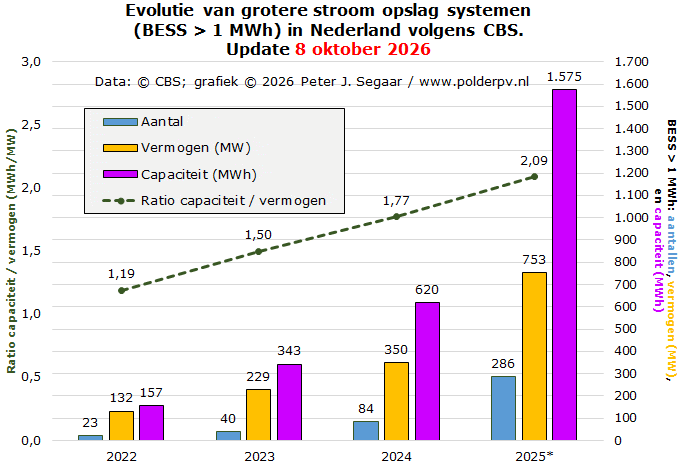
Bij de aantallen nam het volume toe met een factor 12,4 tussen 2022 en 2025, bij het opgestelde vermogen was het een factor 5,7, en bij de opslag capaciteit een factor 10,0 (alle drie met als referentie de rechter Y-as). Als afgeleide parameter heb ik ook de ratio tussen de opslag capaciteit (in MWh) en het opgestelde vermogen (in MW) berekend, met als referentie de linker Y-as. Deze evolueert van een factor 1,19 in 2022, naar 2,09, eind 2025. Wat betekent dat de opslag duur van de installaties grofweg van 1 naar 2 uur is gegaan, in die vier jaren. Hoe langer de opslag in stand gehouden kan worden, hoe groter de potentie tot stabilisatie van pieken op het net kan worden. De verwachting is, dat deze ratio verder zal gaan toenemen, sterk afhankelijk van de technologische ontwikkelingen, de kosten, en het dynamische speelveld waar op de grote BESS projecten zullen worden ingezet.
Gemiddelde opslag capaciteit per BESS installatie
De gemiddelde opslag capaciteit per geregistreerd BESS systeem in dit grootste markt segment laat een wisselend beeld zien. Bij de projecten tussen 1 en 10 MWh nam dit duidelijk af, van 3,9 MWh in 2022, naar nog maar 2,3 MWh, wat lijkt te verklaren door een toenemende penetratie van veel "kleinere" BESS systemen bij het MKB, die versterkt lijkt te zijn doordat ondernemers in toenemende mate beroep doen op een eigen BESS in een omgeving, waar verzwaring van de eigen capaciteit op korte termijn onmogelijk is geworden vanwege de alomtegenwoordige netcongestie. Bij de grotere projecten, tussen 10 en 100 MWh, is de trend precies andersom. De gemiddelde opslag capaciteit nam toe, van 20,5 MWh per project in 2022, naar alweer 33,0 MWh in 2025. Hier is dus juist een schaalvergroting gaande, die vooral door de "zeer grote" BESS-en wordt veroorzaakt, die tm. 2025 on-line zijn gegaan.
Het resultaat geeft een "mixed beeld" bij de totale volumes. Eerst stijgt het gemiddelde van de opslag capaciteit bij de totale volumes in de > 1 MWh markt van 6,8 MWh/project in 2022, naar 8,6 MWh in 2023. Maar daarna zakt het weer in, via 7,4 GWh in 2024, naar nog maar gemiddeld 5,5 MWh per project in 2025.
(6) "Output" van de grote BESS systemen
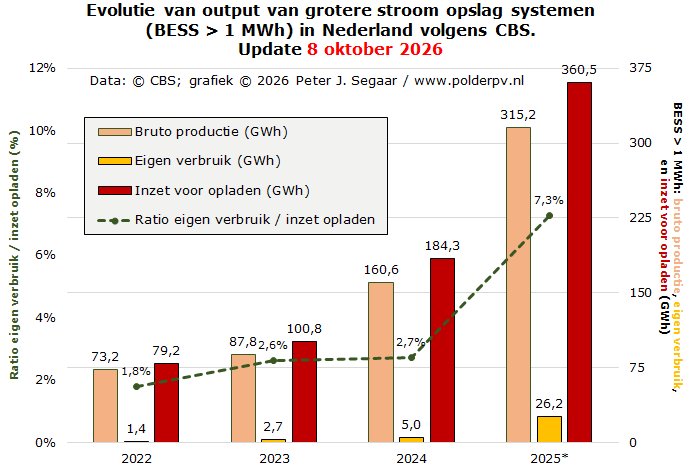
CBS geeft ook nog drie "output" parameters weer voor de grote BESS installaties, namelijk, de bruto productie, het eigen verbruik en de inzet van elektriciteit voor het opladen van de systemen. Voor deze 3 variabelen heb ik de volgende grafiek voor de totale volumes opgesteld.
(nieuwe figuur,
correctie MWh > GWh in legenda)
De "bruto productie" van BESS installaties per stuk groter dan 1 MWh is toegenomen van 73,2 GWh in 2022, naar 315,2 GWh in 2025, een toename met een factor 4,3. Het "eigen verbruik" van de betreffende BESS systemen lag in de beginjaren laag, tussen de 1,4 en 5,0 GWh, maar in 2025 is dat flink toegenomen, naar 26,2 GWh, een factor 18,7 maal zo hoog dan in 2022.
Bij de "inzet voor opladen", zijn de volumes gestegen van 79,2 GWh, in 2022, naar 360,5 GWh, in 2025, een factor 4,6 maal zo hoog.
Voor genoemde 3 parameters, is de rechter Y-as de referentie. Ik heb ook nog een afgeleide berekening gemaakt, voor de verhouding tussen het opgegeven eigen verbruik, en de inzet van de oplaad volumes bij genoemde BESS systemen. Deze factor is relatief stabiel, tussen de 1,8% in 2022, en 2,7% in 2024, maar neemt fors toe, naar 7,3%, in 2025. Het is niet duidelijk waarom 2025 wat dit betreft er zo sterk bovenuit kwam, wellicht weten batterij specialisten daar een verklaring voor te vinden.
Over de kwaliteit van de cijfers, en de onderzoeksmethode van het CBS, zie de laatste link onder Bronnen.
2025 voorlopige status
Met de huidige cijfers is er voor eind 2025 een volume bekend van 753 MW voor het vermogen van de batterij systemen groter dan 1 MWh. Voor de registraties in de "sub 1 MWac" markt bekend bij energieleveren.nl, was eind 2025 een volume bekend van 390 MW. Wat in totaal een volume oplevert van 1.143 MW, voor eind dat jaar. Hierbij moeten ook nog de nauwelijks geregistreerde plug-in systemen worden geteld. Indien de cijfers van Dutch New Energy zouden worden aangenomen (167.000 stuks eind 2025), en we rekenen op een "maximaal toegestaan" vermogen van 800 W voor dergelijke plug-ins, zouden we puur theoretisch nog eens zo'n 134 MW erbij op "mogen" tellen. En dan zouden we, nog zeer voorlopig, voor de totale accu populatie eind 2025, op zo'n 1.277 MW opgesteld AC vermogen kunnen komen.
Bronnen
Grote batterijen voor opslag van elektriciteit (CBS tabel, update 8 oktober 2026)
Ontwikkeling statistiek over batterijen voor opslag van elektriciteit (CBS publicatie 19 december 2026)
Grote batterijen (methodologie onderzoek door het CBS)
5 oktober 2026: Energieleveren.nl - sub 1 MWac PV markt september 2026: licht herstel t.o.v. september. Meer dan 1 GW capaciteit in cumulatie. De update van de stand van zaken in het sub 1 MWac PV segment is weer gepubliceerd in het energieleveren.nl portal. In een eerdere rapportage werd het jaar 2024 afgesloten, met 53% minder nieuwe capaciteit in dit marktsegment, dan in record jaar 2023. Medio januari 2026 volgde de rapportage voor 2025, met ruim 45% minder aanwas dan in 2024, en een record lage aanwas in de maand december. Bij de aantallen registraties waren die percentages zelfs 53% (2024 t.o.v. 2023) en ruim 46% minder (2025 t.o.v. 2024). Januari 2026 gaf vervolgens een nieuw dieptepunt te zien bij de geregistreerde aanwas. In februari tm. september bleven de groeicijfers op een bescheiden, laag niveau.
September gaf weer een lichte opleving te zien na tegenvallend augustus, en kwam, in dit door residentiële installaties gedomineerde, grote marktsegment, op 8.724 nieuwe registraties, bijna 12% meer dan in augustus, maar wel 20% minder dan het nieuwe volume een jaar eerder, in september 2025.
In cumulatie werd een opgesteld vermogen van 19.759 MWac capaciteit bereikt, verdeeld over ruim 3,37 miljoen installaties.
In de eerste analyse van de energieleveren.nl cijfers, medio september 2024, maakte ik al gewag van de "instorting" van het kleine PV marktsegment in Nederland, op basis van de in dat jaar voor het eerst daar gepubliceerde marktcijfers van de "sub 1 MWac markt". In augustus 2024 werd destijds een voorlopig dieptepunt bereikt, met slechts 14 duizend nieuwe installaties, met een toegevoegd omvormer vermogen van 82 MWac. Een tweet van Polder PV (toen nog op "X") over deze markt "instorting" werd zeer vaak bekeken (laatste stand van zaken: 16.500 maal).
In de daar op volgende periode was de trend duidelijk negatief, met af en toe een kleine "opklaring" (maart - april 2024), maar het hele kalenderjaar werd beduidend minder volume geregistreerd dan in record jaar 2023.
Ook in 2025 bleven de nieuwbouw volumes zeer laag, tussen de 17.329 exemplaren in april, en enkele tussentijdse "laagte records", waaronder, uiteindelijk, het nieuwe dieptepunt in december. De 1e maand van 2026 werd dat zelfs alweer verbroken, met het laagste toegevoegde volume van 6.897 registraties. Het gemiddelde vermogen per nieuwe registratie, opvallend hoog in juni 2025 (6,18 kWac), bleef flink op en neer gaan. Na een nieuwe low in november 2025 (5,04 kWac), schommelde de gemiddelde capaciteit bij de nieuwkomers zeer sterk, bereikte een piek van 6,51 kWac in maart, en is dat eind september 2026, tijdens een opleving alweer op een niveau beland van 6,42 kWac gemiddeld per nieuwe registratie.
^^^
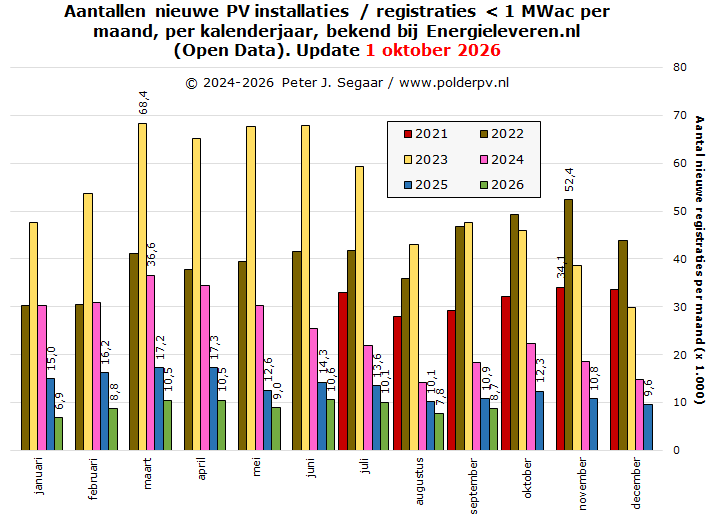
Grafiek met, per maand, de nieuwe aantallen registraties per maand,
opgetekend door energieleveren.nl, tm. september 2026.
2024 in magenta gekleurde
kolommen, die de forse terugval in nieuwe installaties in het <1
MWac segment goed laat zien.
2025 begon weer op een
laag niveau, en in de tweede jaarhelft is het niveau zelfs "zeer
laag" geworden.
Het nieuwe dieptepunt vinden we in januari
2026, met slechts 6.897 nieuwe exemplaren,
wat in de opvolgende maanden slechts gering werd verbeterd.
In seotember bleef het nieuwe volume op 8.724 stuks steken. Dat is
20% lager dan in september 2025, en slechts 18% van het hoogste niveau,
in september 2023.
Met de weer relatief lage toevoeging in september 2026 zijn er begin oktober in totaal nu ruim 3,37 miljoen PV installaties per stuk < 1 MWac bekend bij energieleveren.nl, volgens de optelling van de drie grootte-categorieën. Hierbij nogmaals de bekende disclaimer: dat is niet het aantal woningen, of dergelijke claims. Er worden immers zeer regelmatig uitbreidingen (= "installaties") aan bestaande projecten toegevoegd, zowel residentieel, als in de projecten markt, een endemisch verschijnsel in Nederland. Het aantal "objecten", "erven", "project sites", is, derhalve, altijd (veel) lager, dan bovengenoemd getal. Wat, desondanks, natuurlijk zonder meer een spectaculair volume blijft weergeven.
Het is nog zeer onzeker of deze "sub 1 MWac" markt zich in enige mate zal herstellen. Voorlopig zullen de nieuwbouw cijfers waarschijnlijk erg laag blijven. Wat vooral ligt aan de "schrik" in de residentiële markt, over het ook door de Senaat aangenomen wetsvoorstel van het vorige kabinet (Schoof), om de salderingsregeling per 1 januari 2027 definitief af te schaffen. En dat, in combinatie met de vrijwel bij alle leveranciers ingevoerde invoedings-heffingen voor kleinverbruikers met zonnepanelen, resulterend in forse extra af te dragen bedragen bij, met name, de grotere residentiële installaties.
Wel is het zo, dat er eerste signalen zijn dat de invoedings-vergoedingen weer afnemen (contract Vattenfall, zie Bluesky post van 3 februari 2026). Bovendien zijn we in een bizarre "energie-gerelateerde" oorlog in het Midden-Oosten beland, die de piketpalen mogelijk weer zou kunnen verzetten. Al is er op dit niveau bij de registraties van nieuwe kleinschalige PV-systemen nog byzonder weinig van te merken, in tegenstelling tot een zéér progressieve ontwikkeling bij de geregistreerde batterij systemen, zie daarvoor de separate analyse.
Of dat voldoende stimulans zal zijn om de residentiële markt weer een duw in de rug te geven blijft echter nog zeer onzeker. Tale-telling is, in ieder geval, dat de grootste partij die meer dan 50 duizend huurwoningen van zonnepanelen heeft voorzien, waarvan het businessmodel voor een belangrijk deel van het mogen salderen van zonnestroom bij de betreffende huurders afhangt, de overkoepelende BV van Wocozon, het faillissement had aangevraagd, o.a. vanwege corona schulden, in combinatie met een "ingestorte markt". Gelukkig volgde eind maart de aankondiging, dat het Amsterdamse Klimaat & Energiefonds gaat proberen om de boel daar weer op de rails te krijgen.
Bijna 19,8 GWac capaciteit in cumulatie - en langzaam verder groeiend
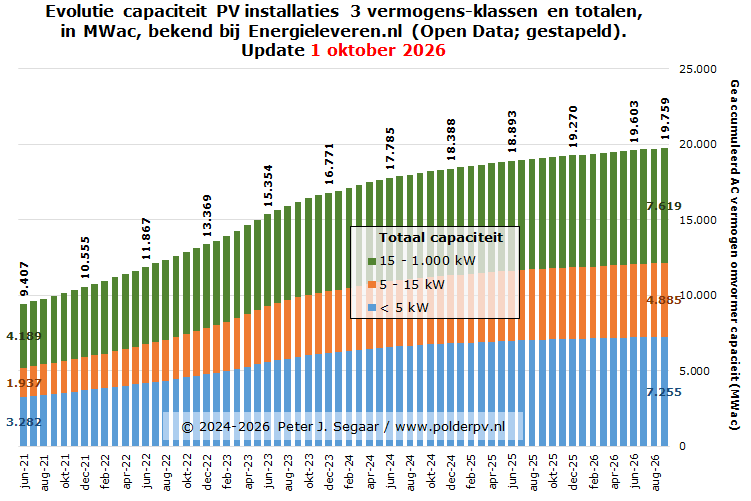
In de september 2024 rapportage werd het passeren van de piketpaal 18 GWac gemeld, en eind augustus 2025 de 19 GWac grens, in alleen het sub 1 MWac segment. Eind september 2026 staat nu al een totaal volume van 19.759 MWac vermogen geaccumuleerd. 37% daarvan, een enorm volume van ruim 7,26 GWac, is bijna exclusief residentieel (installaties kleiner dan 5 kWac, blauwe segmenten in de grafiek). Daarbovenop komt nog een deel van de op 1 na grootste categorie, installaties tussen de 5 en 15 kWac, die begin oktober 2026 in totaal nog eens bijna 4,9 GWac omvatte. Het grootste deel van deze 2 segmenten, plus nog een aardige hoeveelheid van het grootste segment, mag de opgewekte zonnestroom nog steeds salderen, tot en met eind 2026.
Als we de - ter discussie te stellen - 5% meer generator vermogen dan AC vermogen volgens energieleveren.nl als uitgangspunt nemen, zou eind september 2025 voor het eerst in de geschiedenis alleen al dit sub 1 MWac marktsegment, een generator vermogen omvatten wat de 20 GWp zou zijn gepasseerd. Vermoedelijk is het echter al een stuk meer, omdat uit CBS statistieken blijkt, dat die verhouding DC / AC ver boven de 5% ligt (meer richting 11% of zelfs hoger). Eind september 2026 zou met de door energieleveren.nl gehanteerde, conservatieve, 5% conversie, er minimaal 20,7 GWp generator vermogen kunnen zijn geaccumuleerd in dit grote marktsegment.
Relatieve aandelen op totaal volumes
Voor eind 2025, met volgens de Open Data van energieleveren.nl 19.270 MWac omvormer capaciteit, zou dat met bovengenoemde 5%, op een potentiële 20,23 GWp nominale generator capaciteit gekomen kunnen zijn. Het CBS rapporteerde op 10 juni dit jaar voor eind 2025 voor het eerst een totaal generator vermogen (alle installaties, dus inclusief de grote projecten) van 29,43 GWp. Wat met deze aannames, zou inhouden, dat energieleveren.nl eind dat jaar bijna 69% van dat totaal volume zou bevatten. En dat voor het >= 1 MWac segment, de grote projecten, 31% van het totale capaciteits-volume daar niet is terug te vinden.
Kijken we uitsluitend naar het < 5 kW marktsegment in het energieleveren.nl dossier, zou het aandeel van deze "exclusief residentiële" kleine installaties t.o.v. de totale CBS volumes (AC capaciteit omvormers), iets zijn toegenomen, van 27,4% in 2022, naar 27,9% in record residentieel jaar 2023. En weer wat zijn afgenomen naar 27,3%, EOY 2024. Voorlopig komt EOY 2025 op hetzelfde aandeel uit als in het voorgaande jaar. Dit kan nog wijzigen, met name vanwege het pas zeer laat "doorsijpelen" van de toevoegingen van grotere projecten, die o.a. via het SDE dossier van RVO instromen.
Groei capaciteit per maand na dieptepunt in januari 2026 blijvend laag
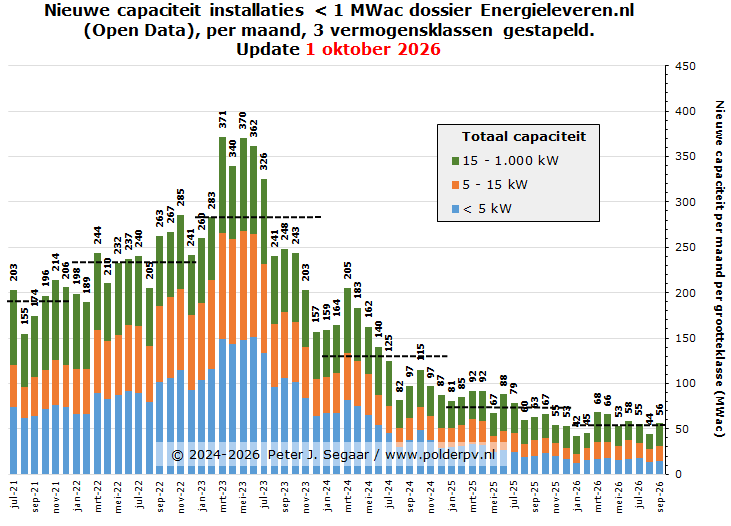
In bovenstaande grafiek wordt de maandelijkse groei van de AC capaciteit bij de drie categorieën sub 1 MWac installaties getoond, afgeleid uit de accumulatie cijfers voor het eind van de maand, getoond in het vorige exemplaar. Hierin is goed te zien dat het nieuwbouw niveau voor de capaciteit in januari 2025 iets onder dat van augustus 2024 is komen te liggen, en toen een nieuw "all-time-low" had bereikt.
Dat werd verder neerwaarts bijgesteld in, achtereenvolgens, mei, juli, november en december 2025, en bereikte het voorlopig diepste punt in januari 2026. Daarna ging het weer iets meer de positieve kant op, maar de aanwas cijfers tot en met 2023-2024 zijn niet meer haalbaar onder de huidige condities. In augustus werd het bijna laagste niveau bereikt (44,3 MWac toegevoegd), in september nam dat volume weer iets toe, tot 56 MWac.
De gemiddelde aanwas in de eerste 9 maanden van 2026 ligt zeer laag, op 54,3 MWac (korte streepjeslijn rechtsonder in de grafiek). Dat ligt ruim 26% onder het gemiddelde jaar niveau in 2025.
Ik heb in een vorige update 1 nieuwe grafiek toegevoegd, met de bekende volumes, voor de accumulatie aan het eind van het jaar, en de jaarlijkse aanwas cijfers, voor zowel de capaciteit (grote grafiek), als voor de aantallen installaties (inset linksboven), tussen 2021 en 2024. Hier onder staan de resultaten voor de complete jaargangen tm. 2025, tot en met het nu net afgeronde 3e kwartaal van 2026. Een volgende update volgt als de resultaten voor het laatste kwartaal van 2026 bekend zijn gemaakt (waarschijnlijk begin januari 2027).
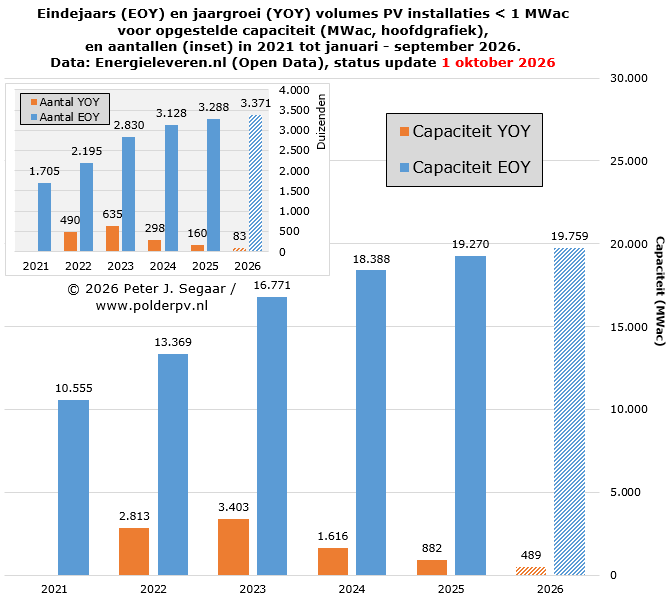
Goed is te zien, dat 2023 het jaar met de hoogste toevoeging is geweest in dit grote deel-dossier, met 635 duizend nieuwe installaties en een toegevoegde capaciteit van 3.403 MWac. 2024 ging hard onderuit, met minder dan de helft van de nieuwe volumes in 2023 (298 duizend nieuwe installaties, 1.616 MWac). 2025 zakte nog verder in, met een capaciteits-volume van 882 MWac, resp. 160 duizend nieuwe registraties. Wat 45% lager ligt dan de toevoeging in het ook al tegenvallende jaar 2024, en wat slechts ruim een kwart is van de record toevoeging in 2023.
De eerste negen maanden van 2026 begonnen ook weer op een laag niveau, met bijna 83 duizend nieuwe registraties, goed voor 489 MWac vermogen. Dat is 65% van het volume in dezelfde periode in 2025 (capaciteit).
Zie voor de mogelijke impact, andere grafieken, waaronder ook de update van het recent nieuw toegevoegde exemplaar met segmentatie in klein- en grootverbruik aansluiting, en duiding van dat alles, de bespreking van de meest recente cijfers in mijn update, hier onder gelinkt:
Statistieken PV markt segment registraties < 1 MWac bij energieleveren.nlupdate 1 oktober 2026 |
Voor het eerste deel van dit tweeluik, betreffende de accu opslag (BESS) statistiek van hetzelfde marktsegment, zie het vorige artikel.
Hoeveel installaties zijn er in Nederland? Inzichten zon opwekinstallaties
(website energieleveren.nl, "inzicht")
2 oktober 2026. Zonnestroom productie PV systeem Polder PV in september 2026, sub-gemiddelde productie. De maandelijkse zonnestroom producties waren in de eerste acht maanden grotendeels bovengemiddeld. September viel echter bij Polder PV weer terug naar een sub-gemiddeld niveau.
In deze analyse de cijfers voor september 2026, voor het referentie systeem bij Polder PV. Wat sedert de netkoppeling van de eerste vier zonnepanelen, op 13 maart 2000, in de basis, begin oktober 2026, inmiddels 9.698 dagen in bedrijf is. Voor een verslagje van de systeemrevisie op 8 maart, bij het eerste kwart eeuw jubileum, 13 maart 2025, zie hier. De in een eerdere rapportage uitgesproken hoop dat "alles weer normaal" zou worden in 2025, als gevolg van die systeem renovatie, blijkt met de cijfers voor april tot en met december dat jaar, volledig te zijn uitgekomen. En zelfs tot de derde beste jaarproductie ooit te hebben geleid.
In onderstaand verslag de resultaten met het gerenoveerde, ruim een kwart eeuw oude Polder PV (kern) systeem. In eerste instantie de gebruikelijke tabel met de fysiek gemeten maandopbrengsten per deelgroep in het kleine PV systeem van Polder PV, die hier onder zijn weergegeven.
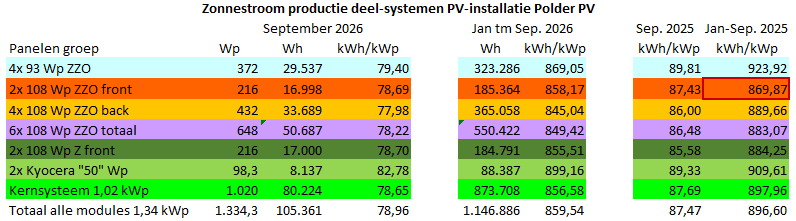
De tabel met de gemeten / deels geïnterpoleerde producties van de verschillende "sets" zonnepanelen van Polder PV, voor september 2026, en voor de sommatie van de producties in januari tm. september 2026, in vergelijking met de (specifieke) opbrengst in september 2025, en de cumulatieve opbrengsten voor de eerste negen maanden in 2025, helemaal rechts (zie aparte analyse op Polder PV). Naast het opgestelde vermogen in Wp wordt de productie per groep in Wattuur (Wh) vermeld, ernaast de belangrijke afgeleide specifieke opbrengst (in kWh/kWp, hetzelfde als Wh/Wp), waarmee de uit verschillende vermogens bestaande deelgroepjes goed vergeleken kunnen worden. De productie viel voor de eerste 3 kwartalen van 2025, mede vanwege de forse infra problemen die al langer in 2023-2024 speelden, tegen, omdat een deel van die periode nog vóór de infra renovatie werd geturfd. Die situatie is, net als in mei 2025 tm. augustus 2026, volledig gewijzigd. Alle productie resultaten liggen in 2026 weer redelijk dicht bij elkaar (kWh/kWp).
In de warme maand september 2026 is, wederom, de vaak in het verleden goed presterende set met 2 Kyocera 50 Wp paneeltjes in serie op 1 micro-inverter, net als in de voorgaande maanden, de beste, en steekt weer behoorlijk uit boven de rest uit, met een specifieke opbrengst van 82,8 kWh/kWp. Dat is inmiddels, vanwege de kortere dagen en de ongunstiger zonnestand, al beduidend lager dan in de zonnige maand augustus, toen nog 121,5 kWh/kWp werd behaald door dezelfde set panelen. Op de 2e plek staat ook ditmaal het oudste kwartet zonnepanelen, 4x 93 Wp Shell Solar modules (79,4 kWh/kWp), gevolgd door relatief dicht bij elkaar liggende producties van de andere sets (tussen de 78 en 79 kWh/kWp).
Vergelijk met september 2025 en met cumulatie 1e 9 maanden van 2025
De productie verschillen in, door de bank genomen, "vrij zonnig" september t.o.v. de zonnige maand september 2025 zijn voor alle paneel combi's ditmaal weer negatief, tussen 11,6% minder, voor de vier oudste 93 Wp panelen (lichtblauwe band), tot 7,3% minder productie bij de Kyocera set.
Het kern-systeem van 10 panelen / 1,02 kWp (lichtgroene band) had een opbrengst van 80,2 kWh in september, wat neerkomt op een specifieke opbrengst van 78,7 kWh/kWp. Dat ligt ruim 33% lager dan de 118,2 kWh/kWp in augustus 2026. We zijn het "keerpunt" dit jaar dan ook al ver voorbij, en elke volgende maand zal (normaliter) een lagere opbrengst geven, tot de eerste (zeer) zonnige maand in het voorjaar van 2027.
Voor de totale productie in de eerste 3 kwartalen van 2026, blijft wederom de Kyocera set veruit het beste jongetje van de klas (899,2 kWh/kWp), en is ook hier weer de achterste set 108 Wp panelen rode lantaarndrager (845,0 kWh/kWp). Omdat in maart 2025 het systeem door een infra renovatie weer op orde is gebracht, is er in de eerste negen maanden van 2025 nog een - steeds kleiner wordend - deel van de productie achtergebleven t.o.v. een "normale" situatie, vandaar dat ik nog een rood kader heb gezet bij de toen meest problematische set panelen (2 stuks 108 Wp exemplaren in de voorste rij), die in die periode nog duidelijk achterblijven bij de rest. De verwachting is dat in de rest van dit jaar, het relatieve verschil verder zal afnemen.
Mede dankzij de nu duidelijk ondergemiddeld productieve maand september, hadden alle paneel sets in januari tm. september 2026 een lagere productie dan in de eerste 9 maanden in zeer zonnig 2025, tussen de 5,9% minder voor de oudste set zonnepanelen, tot 1,3% minder voor de in 2025 deels nog "problematische set" van 2 vooraan staande 108 Wp modules (rode band). Dit heeft grotendeels te maken met minder zonuren in 2026 (zie verder).
KNMI maandbericht
September 2026 kreeg van het KNMI de kwalificatie "Zeer warm, vrij droog en vrij zonnig" (voorlopig overzicht van 30 september 2026), waarbij de maand de 8e op rij is die de kwalificatie (zeer) warm kreeg, dit jaar. September 2026 was de op 5 na warmste september maand sinds de start van de metingen in 1901.
Met 170 zonuren t.o.v. het langjarige gemiddelde van 159 voor die maand, lag dat alweer bijna 7% boven het historisch gemiddelde [referentie periode 1991-2020]. September 2026 was daarmee de "7e zonnige maand op rij", dit jaar. In september werden 82 zonne-uren minder geconstateerd dan in 1 dag meer tellend augustus 2026 (252 zonuren), en lag het duidelijk lager, bijna 10%, t.o.v. de 188 zonuren in de als "zonnig" bestempelde maand september 2025. De verschillen binnen Nederland waren weer behoorlijk groot. Het Limburgse Beek spande de kroon, met 190 (t.o.v. normaal 157) zonuren, de kustprovincies moesten het, vanwege regen en bewolking, ditmaal met bescheiden volumes doen. Kust station Wijk aan Zee scoorde slechts 150 zonuren, 21% minder dan in Beek. Centrale referentie de Bilt had 165 zonuren (ruim 8% meer dan normaal, 153 zonuren).
Toename zonuren
KNMI benadrukt hierbij wederom, dat het aantal zonuren flink toeneemt. Voor september was dat in de afgelopen 30 jaar een toename van zelfs 28%. Het weerinstituut stelt, dat dit vooral komt "door een afname in de bewolking, die samenhangt met het vaker voorkomen van hogedrukgebieden in september". Dat is dus een bonus voor PV systeem exploitanten, die tegen de (theoretische) "degradatie" van hun installaties in werkt.
Kijken we naar de cumulatie van het aantal zonuren in de eerste 9 maanden, zien we dat 2026 inmiddels 3,4% minder uren zon liet zien dan in 2025 (1.827 om 1.891 zonuren), wat een verklaring is voor bovengenoemde "minder opbrengst" in die periode in het huidige kalenderjaar. Het verschil is, na flink te zijn geslonken (tm. juni was het namelijk nog 8,5% minder), in september weer licht toegenomen. Januari, juli en augustus hebben meer zonuren dan in dezelfde maanden in 2025, de overige maanden hadden in 2026 minder zonuren, dan hun evenknie in 2025. Februari liet het grootste negatieve verschil zien (-23,3%).
Het productie resultaat voor het nog steeds prima functionerende 1,02 kWp kernsysteem in september 2026 is inmiddels geplot in het welbekende maandproductie diagram, wat Polder PV al vele jaren lang elke maand van een update voorziet.
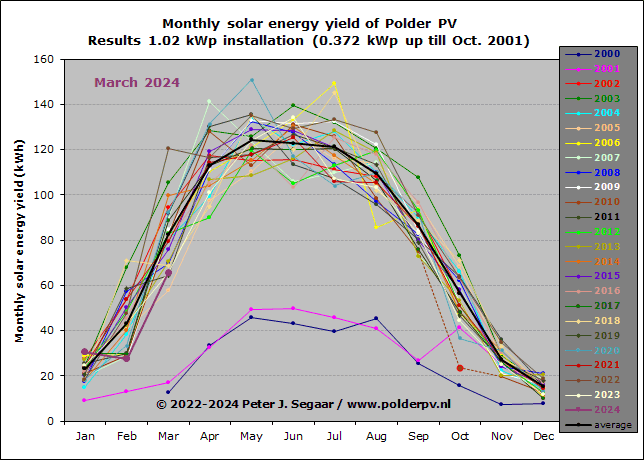
In deze grafiek alle maandproducties van het kern-systeem van 10 panelen (1,02 kWp) bijeen, met elk kalenderjaar een eigen kleur. 2026 heeft een eigen kleurstelling gekregen. Tot oktober 2001 waren er nog maar 4 panelen in het eerste systeem, en de producties daarvan zijn dan ook niet vergelijkbaar met de rest van de datapunten. Oktober 2010 was het hele systeem grotendeels afgekoppeld van het net, vandaar de zeer lage waarde voor die maand. Die wordt dan ook niet meegenomen in de berekening van het langjarige gemiddelde per maand, de dikke zwarte lijn in de grafiek.
Voor een korte bespreking van de maandproducties tm. juli 2025, zie de rapportage over augustus. Voor de overige maanden van 2025, zie de rapportage over december van dat jaar.
Januari 2026 kwam, met een productie van 23,1 kWh, minder dan 1% onder het langjarige gemiddelde (23,2 kWh) voor die maand uit. Februari zit, met 35,3 kWh, 18% onder het langjarige gemiddelde. Maart, daarentegen, komt, met 97,5 kWh, weer bijna 16% hoger uit dan het gemiddelde voor die maand. In april is er ook een flinke meeropbrengst t.o.v. het langjarige gemiddelde: 130,9 kWh t.o.v. 113,6 kWh, een verschil van ruim 15%. De extremen voor april lagen tussen de 87,8 kWh in 2024 (structureel problemen met infra op het dak), tot het hoogste niveau, 141,2 kWh, in april 2007 (24% meer dan gemiddeld). Zie ook de daarvoor in elkaar gezette animatie ("moeder aller april records"), op Polder PV. Mei presteerde bovengemiddeld, maar kwam in de sequentie op de historisch bezien 9e plaats, met 4,7% meer productie dan langjarig gemiddeld. Mei 2020 was kampioen, met ruim 21% meer productie dan het gemiddelde. Het was, voor het toen ruim 20 jaar bestaande kernsysteem bij Polder PV, zelfs het hoogste maandrecord ooit. Juni 2026 was weliswaar bovengemiddeld (1,3% meer productie dan langjarig gemiddeld), maar moest desondanks 13 jaren voor zich laten met hogere output. Waarbij juni van record jaar 2003 duidelijk boven de rest uitsteekt (met 139,4 kWh 13,5% meer dan het gemiddelde).
In juli 2026 werd weer een hoge opbrengst gehaald, 8,3% meer dan langjarig gemiddeld. Alleen juli 2022, 2018, en recordhouder juli 2006 (zie door Polder PV gemaakte animatie van dat record, met 149,1 kWh 13% hoger dan het gemiddelde), gingen haar voor.
Ook augustus 2026 was weer duidelijk bovengemiddeld, met 120,6 kWh 9,6% boven het langjarige gemiddelde. Alleen augustus 2009 en het record in augustus 2022 (127,4 kWh) staken haar de loef af.
September 2026 brak de trend echter weer, en kwam, met 80,2 kWh duidelijk onder het gemiddelde van 86,6 kWh uit (-7,4%).
Opvallend blijft, dat bij Polder PV, de maand met de gemiddeld hoogste productie over alle jaren, alweer een tijdje de maand mei is geworden. Dit heeft vermoedelijk te maken met de combinatie van hoge instraling, met een nog relatief lage luchttemperatuur. In warme zomermaanden, heeft het PPV systeem te maken met hittestress, met name bij de in ons appartement hangende micro-inverters, die op zeer warme dagen geforceerd worden gekoeld met computer ventilatoren. Ook is de lucht in mei koeler dan in de latere zomermaanden, en minder vochtig, waardoor de instraling gemiddeld genomen intenser is, ook over langere periodes.
In de maanden juni tm. augustus stonden de computer ventilatortjes overdag regelmatig rondjes te draaien om de micro inverters te koelen. Het was toen "langdurig, ongenadig warm". In september heb ik die maar op enkele dagen aan gehad.
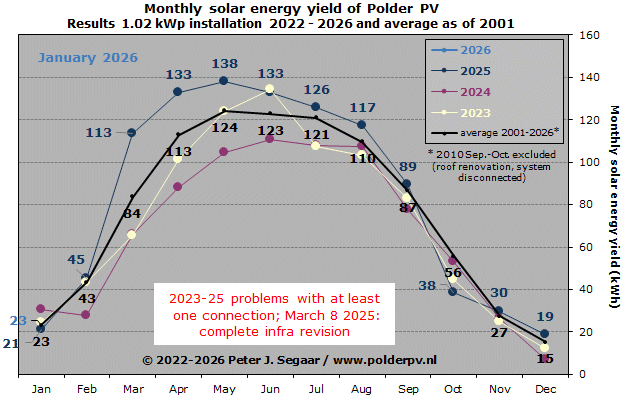
In deze vergelijkbare grafiek zijn alleen de maandproducties van de laatste vier jaar getoond. 2022 is verwijderd, en 2026 is begin dit jaar toegevoegd in deze nieuwe grafiek. Zelfs in zo'n relatief korte periode zijn de verschillen soms groot in de lange zomerse periode. Vooral 2025 steekt bij de voorjaar-zomer producties duidelijk boven de 2 eerdere jaren uit, met zeer hoge output. Dit heeft deels met de infra problemen in 2023-2024 te maken (vooral in 2024 tot zeer lage opbrengsten leidend), en deels wordt het veroorzaakt door hoge instraling in deze maanden in 2025. In 2026 zijn met name maart en april duidelijk bovengemiddeld bij de productie, mei en juni zitten nog steeds iets boven het gemiddelde, maar op een lager niveau. Juli en augustus zijn vanwege het langdurig zonnige weer voor het eerst dit jaar duidelijk boven het resultaat voor die maanden in 2025 uitgekomen. In september viel dat echter terug, ongeveer naar het niveau van 2023 (onder het langjarige gemiddelde).
Januari 2024 scoorde bovenmatig hoog in deze periode, wat in februari echter weer ten negatieve werd "gecompenseerd". Maart tm. augustus 2025 gaven hoge tot exceptionele producties te zien, wat gezien de hoge, tot zelfs record hoeveelheden instraling in die maanden, ook weer niet hoeft te verbazen. De eerste 9 maand producties in 2026 laten tot nog toe onder (februari, september) tot duidelijk bovengemiddelde niveaus zien (maart - augustus).
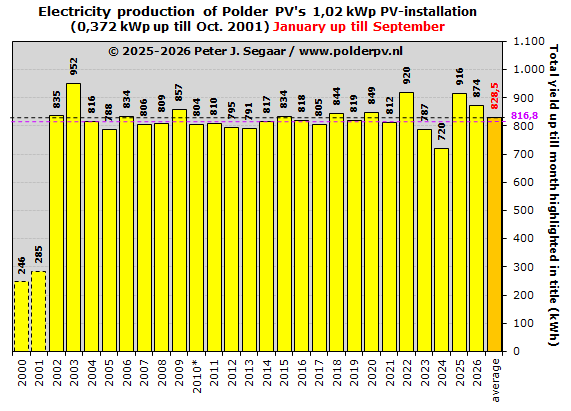
In deze grafiek geef ik de cumulatieve opbrengsten per kalenderjaar voor alle maanden per kalenderjaar, tot en met de maand weergegeven in de titel. Momenteel is dat, voor het nieuwe jaar, de periode januari tm. september. De eerste twee jaren gelden niet voor het gemiddelde of de mediaan, omdat er toen grotendeels nog maar 4 panelen aanwezig waren en de producties dus veel lager dan met tien panelen. Het gemiddelde voor de productie in het eerste half-jaar is in de laatste oranje kolom weergegeven, en door de horizontale zwarte streepjeslijn, en bedraagt (periode 2002-2026) inmiddels 828,5 kWh voor dit deel-systeem.
De spreiding in de cumulatieve opbrengsten is voor de eerste 9 maanden al wat minder sterk geworden. De verschillen worden over een langere periode uitgemiddeld, en zullen normaliter lager gaan worden tussen de jaren onderling. De extremen voor januari tm. september liggen momenteel tussen de 720 kWh (2024, jaar met toen nog niet herstelde, flinke infra problemen), en 952 kWh (2003). 2026 zit, met 874 kWh, relatief hoog in de boom, en komt inmiddels op de 4e plek in de langjarige historie.
In bovenstaande grafiek is ook weer de mediaan waarde voor de jaren 2002 tm. 2026 weergegeven, in de vorm van de horizontale, magenta streepjeslijn. Deze waarde ligt inmiddels weer duidelijk onder het gemiddelde, op een niveau van 816,8 kWh.
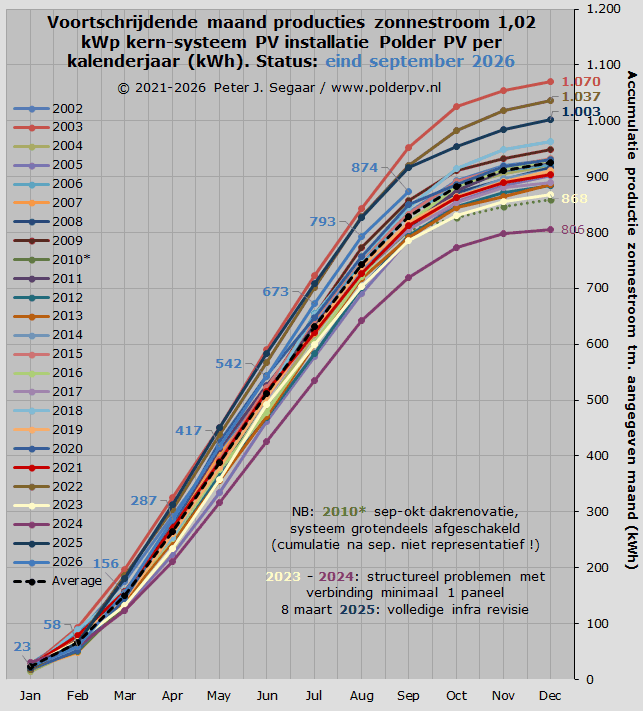
In deze vierde grafiek zijn de voortschrijdende cumulaties van de energie (stroom) productie van het 1,02 kWp basis-systeem te zien, met elk jaar een eigen kleur. 2023 (lichtgeel) was, door diverse infra problemen, tot voor kort het slechtste productiejaar in de lange historie van Polder PV geworden, met een jaaropbrengst van slechts 868 kWh voor deze deel-installatie. Dat is 2% lager dan het toen nog laagste productie tonende "normale" jaar, 2012 (885 kWh).
2024 heeft, helaas "met stip", 2023 in negatieve zin overtroefd, en kwam, door een combinatie van structurele problemen met de oude installatie, en het beslist niet meewerkende weer door het jaar heen, tot en met december bij de productie op een nieuw laagte-record, 806 kWh (gemiddelde over alle jaren: 922 kWh).
2025 heeft, vanwege een combinatie van zeer zonnige condities, én de systeem infra renovatie in maart, de op twee na hoogste productie ooit opgebracht, voor dit deelsysteem: 1.003 kWh.
2026 begon in januari met een gemiddelde productie, februari ondergemiddeld, en maart tm. augustus weer beduidend tot licht bovengemiddeld. In september werd een subgemiddelde productie behaald. Begin oktober kwam de cumulatie al op 874 kWh.
De cumulatieve jaarproducties van de drie hoogst (2003, 2022 en 2025), en 2 slechtst presterende jaargangen (2024, 2023) zijn rechtsboven naast de Y-as weergegeven, om een indruk van de spreiding te geven.
Data Anton Boonstra, Siderea.nl, NKP, Energieopwek.nl
Instraling en productie data via Boonstra
Er is in september 2026 gemiddeld 93,2 kWh/m² instraling gemeten door het KNMI in Nederland, wat 4,7% minder zou zijn dan in september 2025. De extremen vinden we wederom in Groningen, met 89,9 kWh/m², en in Zeeland (97,0 kWh/m²). De relatieve verschillen met september 2025 lagen tussen de -8,1% in Noord-Holland, en -0,3% in Overijssel en Gelderland.
De gemiddelde specifieke productie opbrengst (van grotendeels residentiële installaties) lag voor de PVOutput data van de (inmiddels ruim 1.000) Nederlandse contribuanten op 76,6 kWh/kWp in september 2026, wat, volgens Boonstra, 3,7% mínder was dan in dezelfde maand in 2025. Rode lantaarndrager was ditmaal Fryslân, met 68,8 kWh/kWp. Ditmaal had Limburg de (opvallend) hoogste gemiddelde productie, 86,8 kWh/kWp, wat spoort met de bevinding van het KNMI dat in Beek het hoogst aantal zonuren werd vastgesteld (zie tekst hier boven).
De productie van het gereviseerde PV-systeem van Polder PV kwam, met gemiddeld 79 kWh/kWp (eerste tabel aan het begin van dit artikel), weer boven het gemiddelde voor Zuid-Holland uit. Gebruikelijk is, dat bij warm weer, wanneer onze oude, niet zeer efficiënte micro-inverters vaak aan "hittestress" lijden, de productie onder het provinciale gemiddelde ligt. Kennelijk is die periode voorbij, en doet ons kern-systeem het weer beter dan elders in de provincie.
De relatieve afwijkingen t.o.v. de productie cijfers in september 2025 hadden een spreiding, tussen -9,0% in Noord-Holland, op de voet gevolgd door Fryslân, en +6,6% in Limburg.
In de eerste negen maanden van 2026 is, volgens de KNMI data extracten van Boonstra, een hoeveelheid van gemiddeld 1.068,6 kWh/m² aan horizontale instraling gemeten. Dit was 1,6% lager dan de instraling in dezelfde periode in 2025. De gemiddeld genomen laagste instraling in die periode werd ook ditmaal weer gemeten in Groningen, 1.026 kWh/m², met Drenthe en Overijssel in haar kielzog. Zeeland blijft, als vanouds, kampioen, met 1.109 kWh/m². Daarbij ontving ze gemiddeld 8% meer instraling dan in Groningen. Bij de relatieve verschillen t.o.v. de instraling in januari tm. september 2025, liggen deze tussen de extremen -3,0% in Utrecht, resp. +1,0% in Overijssel.
Voor de eerste 3 kwartalen van 2026 kwam Boonstra met een specifieke productie van gemiddeld 815,5 kWh/kWp, 3,0% minder productie, dan in dezelfde periode in 2025. De extremen kwamen ditmaal voor in Fryslân en Drenthe (768 resp. 773 kWh/kWp), resp. Zeeland, met 863 kWh/kWp (ruim 12% hoger dan in Fryslân). In relatieve zin, was de minder opbrengst t.o.v. januari - september 2025 inmiddels het hoogst in Noord-Holland (-4,8%), en het laagst in Limburg en Overijssel (-0,7% resp. -1,0%). Het oude PV systeem van Polder PV deed het inmiddels, na de uitgebreide systeem revisie in het voorjaar van 2025, in januari tm. september 2026, in Leiden, 1,8% beter (857 kWh/kWp, tabel bovenaan dit artikel) dan het provinciale gemiddelde van 842 kWh/kWp. En dat, ondanks het feit, dat we de nodige zeer warme maanden achter de rug hebben, die een negatief effect hebben op de productie van de installatie bij Polder PV.
Verschillen
instraling vs. productie
De (positieve) verschillen van de gemeten producties zijn normaliter
kleiner t.o.v. dezelfde periode in het voorgaande jaar, dan bij de
instralings-data. Dit is al langere tijd zo, en is waarschijnlijk
deels terug te voeren op extra problemen, zoals veroudering, tijdelijk
uitvallende omvormers bij netspannings-problemen in met name laagspanningsnet
- gebieden (woonwijken e.d.), en vermoedelijk ook, actieve uitschakeling
van PV installaties bij klanten met een dynamisch stroom contract,
in periodes met negatieve stroomprijzen. Deze problemen zullen vermoedelijk
stapsgewijs gaan toenemen, zeker vanaf begin 2027, wanneer er niet
meer zonnestroom "gesaldeerd" mag worden.
In 2025 was de situatie echter omgekeerd: bij 11,7% meer horizontale instraling, heeft Boonstra, in een vorige update, 12,3% meer productie geconstateerd in de door hem beheerde groep installaties, tussen de jaren 2024 en 2025. Het is onduidelijk waar dit aan ligt. Mogelijk ligt het verschil binnen de statistische afwijkingen, en/of is de door hem geraadpleegde installatie populatie niet representatief voor het totaal aan PV projecten in Nederland. Dit blijft vooralsnog echter speculatie. In de 1e 9 maanden van 2026 was de situatie weer als vanouds.
Siderea verwijst al enige tijd voor hun opbrengst prognoses naar de nieuwe, interactieve Landelijke Opbrengst Berekening (LOB), met meer datapunten dan vroeger werden vermeld. De methodiek bij Siderea is verder verfijnd, zie het separate bericht onderaan. Dit werkt ook door in de resultaten op de LOB pagina. Deze resultaten worden ook apart weergegeven in een separaat tabblad. Voor diverse nieuwe zaken op de website, zie samenvatting onder het bericht van 1 mei 2026.
Resultaten Siderea.nl
Voor september 2026 ("iets minder dan gemiddeld") worden haalbare specifieke opbrengsten van 83 kWh/kWp in noord Drenthe en in zuidelijk Noord-Holland, tot 99 kWh/kWp in Zuid Limburg, voor goed werkende installaties met "gemiddelde oriëntaties", ZW of ZO getoond. Tot waarden van 91 kWh/kWp in zuidelijk Noord-Holland, resp. 109 kWh/kWp in Zuid Limburg, voor installaties met optimale oriëntaties, op Z.
Voor januari tm. september 2026 liggen de prognoses tussen de 888 / 941 kWh/kWp voor Groningen, tot 976 / 1.033 kWh/kWp in Zeeland.
Voor de door Siderea nieuw-vastgestelde langjarige referentie periode 2006-2025 (voorheen daar: 2001-2020) berekende Siderea voor alleen de maand september haalbare gemiddelde opbrengsten, tussen de 85 kWh/kWp Eelde (N. Drenthe), en 93 kWh/kWp in Zeeland, voor "licht beschaduwde zonnepanelen met hellingshoek 40 graden op ZW of ZO". En 94 kWh/kWp (Eelde), tot 102 kWh/kWp in Zeeland, voor "optimale oriëntaties" op zuid.
Voor de kalenderjaar (januari tm. december) potenties, voor genoemde, aangepaste "referentie" periode van 2006-2025, liggen de laagste waarden in centraal Gelderland (Veluwe, 911 resp. 969 kWh/kWp), de hoogste in de Kop van Noord-Holland (1.016 resp. 1.087 kWh/kWp), resp. Zeeland (1.004 resp. 1.072 kWh/kWp), op de voet gevolgd door het Friese Stavoren (1.000 resp. 1.071 kWh/kWp).
Ideaal versus realiteit
Zoals vaker gememoreerd, zijn door Siderea finaal berekende cijfers allemaal ideale gevallen. De meeste van de recenter geplaatste installaties halen deze prognoses niet (zoals al jaren blijkt uit de verzamelde data van Boonstra), omdat ze onder suboptimale omstandigheden zijn gerealiseerd, of, tegenwoordig, moeten opereren. Bovendien komen tijdelijke afschakelingen, gewild (negatieve stroomprijzen bij dynamisch stroom contract), dan wel ongewild (spanningsproblemen op het laagspanningsnet, a.g.v. hoge penetratiegraad van PV op relatief "dun" uitgelegde netten) vaker voor, wat de werkelijk haalbare jaarproductie onder druk zet bij de getroffen installaties. Dit zal sowieso niet gaan verbeteren, maar eerder nog minder gaan worden. In ieder geval in de "zonnige" maanden. Wat de door de Eerste Kamer aangenomen wet afschaffen salderen voor extra negatieve gevolgen zal gaan hebben voor de te verwachten (specifieke) productie volumes is nog afwachten. Dit kan beslist een significante rol gaan spelen. 2026 wordt het aller-laatste jaar waarin er gesaldeerd mag worden, op 1 januari 2027 is het einde verhaal.
In de op 4 september officeel gepubliceerde "Solar Bible", "Zon in de polder", wordt op pagina's 289-291 dieper ingegaan op de "mogelijke" resp. te verwachten (specifieke) opbrengsten van zonnestroom installaties in Nederland.
Nationaal Klimaat Platform publiceerde op 1 oktober 2026 weer een kwartaalbericht (QIII van 2026), onder de prikkelende titel: "Bijstook kolencentrales draagt groei hernieuwbaar". Energie uit officieel als hernieuwbaar gedefinieerde bronnen zou met 3,4% zijn toegenomen t.o.v. QIII 2025, vooral door een verdubbelde inzet van (bij)stook van biomassa in (voormalige) kolencentrales, zoals de Amercentrale bij Geertruidenberg. De oorzaak wordt gezocht in hoge gasprijzen, én een hoge vraag uit het buitenland, waardoor er anderhalf maal zo veel stroom zou zijn ge-exporteerd dan in dezelfde periode vorig jaar.
Gesteld wordt, dat er er "bijna geen nieuwe wind- en zoncapaciteit" bijgekomen zou zijn, wat natuurlijk met name voor PV nogal voorbarig is, omdat veel cijfers pas zeer laat bekend worden (zelfs voor het voorgaande jaar). In combinatie met de instralings- en wind condities, zou dit hebben geleid tot een geringe productie daling aan zonnestroom, van 0,8 procent. De output van windturbines zou zelfs 2,4% lager zijn geweest, vanwege een slecht wind-regime.
Relatief verheugend nieuws is, dat het aantal uren met negatieve marktprijzen voor elektra in 2026 beduidend lager is geworden dan in 2025, tm. QIII, 393 t.o.v. 540 uren. Hier worden als oorzaken gezien een hoog export volume voor elektra, een slimmer gebruik van stroom, (fors!) meer opslag capaciteit, en minder momenten dat zon en wind tegelijk veel produceerden. Wel kan met name het punt van opslag nog flink verbeteren, door afschakelen van met name wind- en zonneparken, ging het equivalent van het stroomverbruik voor "bijna 200.000 huishoudens" verloren, aldus de formulering in het NKP artikel.
Wel is het aandeel hernieuwbaar bij elektra ondanks bovenstaande gestegen van 58 naar 60%, waarbij uitgegaan wordt van een potentieel van zelfs 66% als er niet zou zijn afgeschakeld bij negatieve marktprijzen (dit, volgens de officieel gevolgde berekenings-wijze).
De actueel berekende data zijn tegenwoordig te raadplegen via het Nationale Energie Dashboard, zie ook het artikel van 21 maart 2024, op Polder PV. Eerder leek te worden gesuggereerd, dat de energieopwek.nl site in de 2e helft van 2024 zou worden opgeheven, en in het NED zal worden ondergebracht. Begin oktober 2026 is deze echter nog steeds als separate entiteit actief, zie hier onder.
Energieopwek.nl
De brondata voor, achtereenvolgens, Klimaatakkoord, Nationaal Klimaat Platform, en het Nationale Energie Dashboard, worden als vanouds berekend door de computers van En-Tran-Ce van Martien Visser (al een tijdje gepensioneerd), die met steeds geavanceerder modelleringen worden gevoed (energieopwek.nl website). Hierbij dient echter de nodige prudentie betracht te worden. Zoals al langer verwacht door Polder PV, zijn door het CBS recent de capaciteits-cijfers voor zonnestroom in ieder geval voor 2023 en 2024 fors bijgesteld, in laatstgenoemd jaar in sterk neerwaartse richting. Inmiddels lijken de nu actuele productie cijfers op energieopwek.nl als gevolg van die forse bijstellingen, ook te zijn aangepast, want record volumes liggen nu op lagere niveaus dan in eerdere overzichten. Toen de cijfers nog niet waren aangepast, was er een opmerkelijk verschil met de officiële waarden gepubliceerd door het CBS te zien, met name in 2024 ff., zie de grafiek vergelijking met de maandproducties van CBS versus energieopwek.nl, gemaakt door Polder PV en besproken in het artikel van 21 november jl. De volgende bespreking gaat van de nu actuele, weer gecorrigeerde volumes op de energieopwek.nl site uit.
In september 2026 werd het hoogste gemiddelde vermogen voor de berekende zonnestroom productie op de 6e bereikt, met een berekende output van gemiddeld 4,51 GW, alweer beduidend lager dan het hoogste niveau in de voorgaande maand, 6,33 GW op 11 augustus 2026. Het nieuwe historische record berekend, voor 12 juni 2025, 7,24 GW, is in 2026 niet meer gepasseerd. Het hoogste gemiddelde niveau, 7,22 GW, werd dit jaar behaald op 22 juni, en zal niet meer worden verbeterd, historische aanpassingen van de van CBS ontleende generator capaciteit daargelaten.
In september 2025 werd de (record) maximale waarde op de 7e bereikt, met gemiddeld 4,67 GW. Ook in september 2026 is het dus niet "gelukt" om een hoger niveau te bereiken dan in dezelfde maand, een jaar geleden. Dit kan echter later beslist nog veranderen, als geactualiseerde cijfers voor het aanwezige generator vermogen in 2026 door het CBS bekend worden gemaakt. Deze aangepaste cijfers laten, helaas, altijd zeer lang op zich wachten, en eventuele aanpassingen bij energieleveren.nl zullen dan ook, na lange tijd, slechts "met terugwerkende kracht" doorgevoerd gaan worden ...
Record waarden per maand (2025-2026 aangepast)
In de voorliggende maanden werden, met de huidige energieopwek.nl cijfers, de gemiddelde record waarden bereikt op de volgende (meest recente) data. Er zijn inmiddels soms flinke (grotendeels neerwaartse!) aanpassingen doorgevoerd voor 2025 en 2026, gemarkeerd met *. Dit heeft te maken met de fors neerwaartse aanpassingen van de einde-jaars-capaciteit bij de broncijfers van het CBS voor kalenderjaar 2024 (zie artikel 19 november 2025):
11 augustus 2026 (6,33 GW), 15 juli 2026 (7,2 GW), 22 juni 2026 (7,22 GW), 28 mei (7,21 GW*), 29 & 30 april (6,4 GW*), 18 & 19 maart (4,36 GW), 25 februari (2,84 GW*), 14 januari (1,63 GW*, was voorheen 22 januari).
25 december 2025 (1,45 GW*), 21 november (1,78 GW*), 1 oktober (3,62 GW*), 7 september (4,67 GW*), 11 augustus (5,92 GW*), 1 juli (6,76 GW*), 12 juni (7,24 GW, het nieuwe all-time-high maand record), 19 mei (6,83 GW*), 27 april (5,81 GW*), 27 maart 2025 (4,69 GW*), 17 februari 2025 (3,15 GW*), 13 januari (1,67 GW*).
En voor 2024: 1 december 2024 (1,54 GW), 3 november (2,31 GW), 5 oktober (3,95 GW), 1 september (4,4 GW), 12 augustus (5,64 GW), 29 juli (5,97 GW), resp. voormalig record houder in dat jaar, 26 juni 2024, met 6,46 GW gemiddeld, flink lager dan oorspronkelijk 7,33 GW).
In 2023 werd het voorgaande jaar record, ook in juni, op de 13e vastgesteld op 6,23 GW gemiddeld (bij eerst-publicatie was dat nog maar 5,85 GW).
Het nieuwe dag-"record" voor de maand september 2026, op de 6e die maand, komt neer op een berekende zonnestroom productie van 4,51 (GW) x 24 (uren) = 108,2 GWh. Dat ligt, zoals al gezegd, een bescheiden 3,5% lager dan het hoogste (record) niveau in september 2025 (7e: 112,1 GWh).
Momentane vermogens-pieken
Voor de maand september 2026 werd de hoogste momentane berekende output piek voor zonnestroom, 15,99 GW, niet op de 6e, maar een dag later, op de 7e behaald. Het gemiddelde vermogen op die dag lag echter lager, dan op de 6e (4,45 GW t.o.v. 4,51 GW).
Op 1, 6, 7, 10, 15, 24 en 25 september 2026 kwam het momentane vermogen tijdelijk (iets) boven de 14 GW uit. De rest van de maand lagen die maxima veel lager.
Hierbij is verder geen rekening gehouden met al enige tijd optredende curtailment (afschakel) volumes, in periodes van negatieve dan wel zeer onaantrekkelijke marktprijzen, die de werkelijk geproduceerde (dus: niet berekende) volumes verder onder druk zullen gaan zetten. Deze zijn beslist niet exact te becijferen, omdat veel van dergelijke informatie bedrijfsgeheim is, tenzij wettelijke voorschriften publicatie van die volumes zullen verplichten.
Solarcare 2025
Het bekende monitoring platform van Solarcare had eerder in 2024 reeds haar bevindingen over het kalenderjaar 2024 gepubliceerd. Zij kwamen met minder hoge gemiddelde opbrengsten dan in het zonniger jaar 2023. De gemiddelde specifieke opbrengst die zij hebben bepaald over hun deel-populatie (22 MWp, 2.500 installaties, dus gemiddeld vrij klein, 8,8 kWp per stuk), is 820 kWh/kWp.jaar. In 2023 was het nog 870 kWh/kWp.jr.
Zoals reeds verwacht, zijn begin 2026 de resultaten over 2025 gepubliceerd. Deze zijn beduidend hoger dan in 2024. Toen werden door ongeveer 2.000 geselecteerde PV-installaties (totaal plm. 20 MWp, dus gemiddeld zo'n 10 kWp per project) genormeerde producties behaald van gemiddeld 930 kWh/kWp, wat gemiddeld genomen zo'n 13% hoger was dan in 2024. De spreiding over heel Nederland was een zeer lage 780 kWh/kWp in Drenthe, tot een max. van 990 kWh/kWp voor Zeeland, en zelfs een regionale outlier van 1.050 kWh/kWp op Texel. Een "verondersteld gemiddelde installatie", met een opgesteld generator vermogen van 3,5 kWp zou in 2025 een jaaropbrengst van gemiddeld 3.287 kWh hebben gehad, volgens Solarcare. Opvallend is wederom, dat mei 2025 als meest productieve maand wordt gezien in de Solarcare analyse.
Het is hierbij goed om te beseffen, dat belangrijke deelpopulaties, die normaliter veel hogere specifieke opbrengsten halen, de zonneparken, en de grote rooftop projecten op DC's van meerder MWp-en hierbij niet vertegenwoordigd lijken te zijn.
Anton Boonstra vergeleek later zijn productie resultaten met die van Solarcare voor 2025 (Bluesky post van 2 februari 2026), en kwam tot enkele opvallende verschillen, met name voor de provincies Drenthe (veel lager bij Solarcare) en voor Flevoland (beduidend hoger bij Solarcare). De oorzaak van die verschillen zijn vooralsnog onbekend. De gemiddelde waarden voor heel Nederland ontlopen elkaar echter niet veel (919 AB, 930 kWh/kWp Solarcare).
Solarcare heeft helaas haar activiteiten be-eindigd, Pierre Gerrissen kondigde dit in mei 2026 op Linkedin aan. De links naar de specifieke opbrengsten van de gemonitorde systemen per kalenderjaar zijn niet meer te vinden, de website naam staat inmiddels te koop ...
Bronnen, achtergrond artikelen
Meetdata Polder PV sedert maart 2000
Extern:
September 2026. Zeer warm, vrij droog en vrij zonnig (30 september 2026, maandbericht KNMI, voorlopig)
Zeer warme september (30 september 2026, nieuwsbericht KNMI)
Het droge zomerhalfjaar van 2026 (30 september 2026, met name neerslagtekort behandelend, nieuwsbericht KNMI)
Zomer 2026. Recordwarm, zeer zonnig en droog (31 augustus 2026, seizoensbericht, voorlopig: "Warmste zomer sinds het begin van de waarnemingen")
Jaar 2025. 2025 was zeer warm, droog en zeer zonnig (definitief jaaroverzicht KNMI 2025, 7 januari 2026)
Jaar 2024. Extreem warm en zeer nat met vrijwel de normale hoeveelheid zon (definitief jaaroverzicht over 2024, KNMI, 10 januari 2025)
Schonere lucht zorgt voor meer zonneschijn (zeer interessant artikel, KNMI, 18 juni 2025)
De staat van ons klimaat 2025: Nederlands weer in tijden van klimaatverandering (29 januari 2026, nieuwsbericht KNMI met link naar volledige rapportage. Let daarbij vooral ook op het instralingsdiagram op slide 10, de progressie van de instraling per kalenderjaar [slide 11], en het berekende zonne- plus windenergie [potentieel] per dag, op slide 15. Op de berekende zonnestroom productie had Polder PV echter wel onderbouwd commentaar, zie draadje op Bluesky, 28 januari 2026)
De staat van ons klimaat 2024: Weer een recordwarm jaar (31 januari 2025, nieuwsbericht KNMI, met link naar volledige rapportage over dat jaar)
Klimaatstreepjescode krijgt nieuw streepje voor 2025 (nieuwsbericht 30 december 2025, KNMI)
Klimaatstreepjescode vanaf het begin van de jaartelling (nieuwsbericht 8 januari 2025, KNMI, incl. "klimaatstreepjescode" tm. 2024)
Overzichten Anton Boonstra op Bluesky
Gemiddelde horizontale instraling per provincie in september 2026, resp. januari tm. september 2026 (post 2 oktober 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie van ruim 1.000 installaties per provincie in september 2026 (post 2 oktober 2026)
Gemiddelde zonnestroom productie PVOutput.org populatie per provincie in januari tm. september 2026 (post 2 oktober 2026)
En verder:
Siderea.nl (met name de interactieve LOB berekening pagina)
Update "Siderea PV Simulator". Bericht gedateerd 7 april 2024, over enkele wijzigingen in de berekenings-methodiek bij Siderea
Bijstook kolencentrales draagt groei hernieuwbaar (beknopt overzicht QIII 2026 bij Nationaal Klimaat Platform)
2025: Meer duurzame energie, ook meer ongebruikte overschotten. Voorlopig overzicht status Nationaal Klimaat Platform voor kalenderjaar 2025
SolarCare en Solar Boulevard monitoring gaat stoppen! (Linkedin, mei 2026)
2025 solar resource overview in maps: A year of exceptional highs and lows (7 januari 2026; blog artikel instralings-specialist Solargis over globale verschillen in instraling in 2025 t.o.v. langjarig gemiddelde. Europa deels 4-10% meer instraaling, oost Azië 15-20% meer, India en delen van Zuid en Midden Amerika 7-14% minder dan langjarig gemiddeld)
Solargis data helps unveil new insights into Europe’s solar radiation trends (16 februari 2026; blog artikel Solargis over langjarige trends van instraling in periode 1994-2023 in Europa. Gemiddeld 2,1 W/m² per jaar toename van de instraling, niet homogeen verdeeld over Europa, combinatie van effecten verminderde aerosol concentratie / luchtvervuiling en wijzigingen in wolkendek)
Martien Visser / En-Tran-Ce, meestal met hoogst interessante weetjes in de "grafiek van de dag", een paar recente voorbeelden / selectie. Productie data zijn veelal berekend, middels steeds fijnere modelleringen, en - voor PV - gebaseerd op voortschrijdende inzichten in combinatie met meest recente capaciteits-data van het CBS (zie ook deze verklarende tweet). Vanaf maart worden hier de Bluesky links geplaatst, direct toegankelijk voor account houders aldaar (equivalent op Twitter blijft voorlopig nog actief). Overigens, "detail", Visser is inmiddels gepensioneerd, maar zet diverse activiteiten zoals onderhavige gewoon door:
Aandeel hernieuwbare bronnen in finale energieverbruik in QIII 2026 bijna ongewijzigd t.o.v. QIII 2025, bijna 25% (posted 2 okt. 2026)
Opvallende stijging door CBS gerapporteerd stroomverbruik juni - juli 2026 (posted 1 okt. 2026)
Evolutie van de stroom productie mix in Nederland (posted 29 sep. 2026)
Historisch en geprognosticeerd gebruik van energie uit hernieuwbare bronnen in NL (posted 28 sep. 2026)
Berekende dagelijkse zonnestroom productie vanaf 2016 (posted 28 sep. 2026)
"Verwachte" zonnestroom producties in diverse scenario studies tm. 2040. NB: scenario's komen nooit uit ... (posted 26 sep. 2026)
Berekende "zonnestroom productie inclusief eigen gebruik" per dag in 2026 (posted 22 sep. 2026)

|
