Nieuws
zonnestroom actueel
| |
|
||||||||
|
Nieuws
zonnestroom actueel |
|||||||||
|
|
<<<
recenter |
actueel
211
210-201 200-191
190-181 180-171
170-161 160-151
150-141
140-131
130-121 120-111 110-101 100-91 90-81 80-71 70-61 60-51 50-41>>> highlights |
19 november 2026: SDE statistieken zonnestroom bij RVO, derde kwartaal 2026 - status 1 oktober. SDE 2025 deel 4. Na de bevestiging van het rampzalige bericht in de juli update, dat er géén vermogens-data meer zullen worden gepubliceerd door RVO, volgde op 9 oktober een nieuwe publicatie van de resterende SDE data, met de status voor 1 oktober / eind QIII 2026. Vanaf de juli update kan er dan ook slechts een fors uitgeklede versie van deze al vele jaren lang door Polder PV uitgewerkte analyses plaatsvinden. Met alleen cijfers over de (resterende) aantallen beschikte en gerealiseerde projecten, de daarmee gepaard gaande maximale subsidie bedragen, en enkele andere bespiegelingen. Voor een bijna volledige update tot en met april dit jaar, toen nog inclusief de zeer belangrijke capaciteits-data, zie de betreffende analyse.
Genadeschot - vermogens-info definitief door RVO ge-elimineerd
Zie de bespreking van de weigering van RVO voortaan (geaggregeerde) capaciteits-data te publiceren in de SDE update van 1 juli 2026.
Resultaten status SDE regelingen 1 oktober 2026
Blijft over wat er nog aan magere resultaten uit het gepubliceerde maandrapport ge-extraheerd kan worden, daar ga ik nu, in deze "uitgeklede analyse", op in.
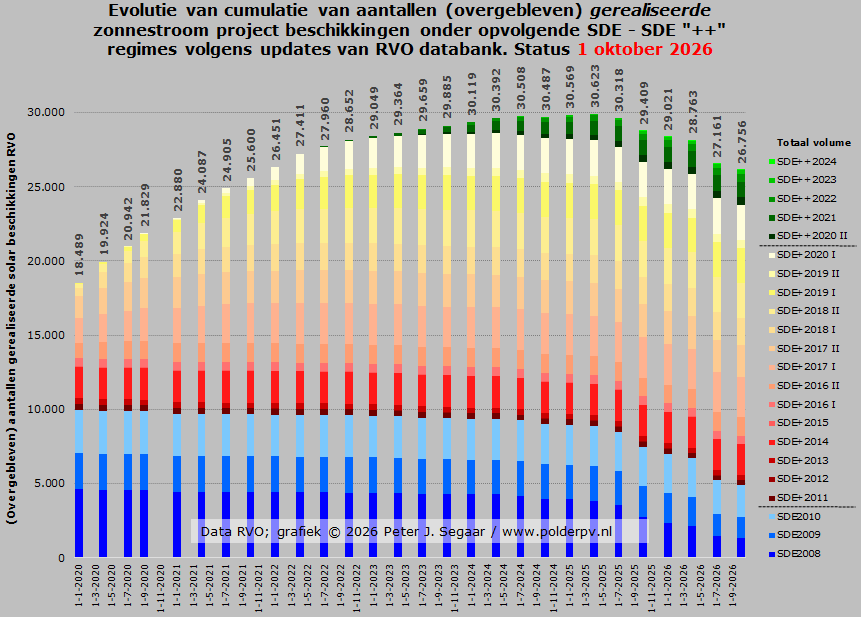
Deze nieuwe grafiek geeft de evolutie weer van de status updates van de accumulatie van alle gerealiseerde SDE beschikkingen voor zonnestroom, sinds begin 2020. Elke kolom is een stapeling van alle SDE regelingen, van SDE 2008-2010 (blauwe tinten), de omvangrijke hoeveelheid onder de SDE "+" regimes (SDE+2011 tm. SDE+2020 I, rode-gele tinten), en bovenaan, de recentere SDE "++" regelingen (SDE++2020 II tm. SDE++2024, groene tinten). De resultaten voor de laatst toegevoegde update, van 1 oktober 2026, vindt u helemaal rechts. SDE++2025 is hier nog niet terug te vinden, omdat er nog geen formeel opgeleverde projecten bij RVO zijn afgevinkt voor die regeling.
Zeer duidelijk is, voor de cumulatie van de aantallen beschikkingen die zijn gerealiseerd ("ja-vinkje" in de RVO overzichten), dat er een flinke groei plaatsvindt tot het voorjaar van 2025 (van 18.489 gerealiseerde beschikkingen in de update van januari 2020 naar 30.623 exemplaren in april 2025), maar dat bij de overgebleven realisaties in de RVO bestanden sindsdien ook weer een zeer duidelijk neergaande lijn is te zien. Tot nog maar 26.756 exemplaren begin november 2026. Dat is 1,5% minder dan begin juli 2026, en ligt 12,6% onder het maximum in april 2025. Hoe komt dat?
Dit is het gevolg van het feit, dat, net zoals bij de databank van VertiCer (laatste update tm. oktober 2026, in 2 delen, alhier), de status bij RVO het netto resultaat is van nieuw bijgeschreven realisaties in een bepaalde periode, minus het aantal uitschrijvingen dan wel "vervallen beschikkingen". Jarenlang zijn er vele duizenden ooit toegekende beschikkingen vervroegd af- danwel uit-geschreven, vanwege een complex aan redenen (slecht onderbouwde aanvraag, dak ongeschikt, dak eigenaar niet (meer) akkoord, netcapaciteit niet meer toereikend bij start planning bouw, daardoor veroorzaakte dreigende overschrijding van de gedoogde realisatie datum voor het project, business-case niet (meer) rond te krijgen, gestegen kosten, andere veranderde marktomstandigheden, etc., etc.). Dat was de hoofdoorzaak, dat de basis voor de overgebleven volumes steeds kleiner werd. Deze ontwikkeling is echter jaren lang volledig gemaskeerd door het feit dat er, tegelijkertijd, óók heel erg veel nieuwe projecten daadwerkelijk werden gerealiseerd. Die groei was jarenlang zo groot, dat het totaal aan (netto overgebleven) realisaties, zoals in de grafiek getoond, elke rapportage weer toenam.
Bestand SDE erodeert snel
We zien de laatste rapportages inmiddels, dat de ook al vele jaren durende "erosie" bij de eerste drie SDE regelingen (blauwe kolom segmenten), die ook altijd cijfermatig zijn onderbouwd en getoond door Polder PV in zijn ruim vijftig rapportages over de SDE regelingen, nu een hoog niveau heeft gekregen. Talloze van die oudere SDE projecten, hebben hun maximale subsidie periode (meestal 15 jaar) achter de kiezen, en velen daarvan zijn ook actief uitgeschreven uit de RVO databank, en dus niet meer zichtbaar. Het zegt echter niets over eventuele gecontinueerde exploitatie van onderhavige projecten, mede vanwege het feit dat de meeste goed aangelegde PV systemen een véél langere levensduur hebben. Ook al verdwijnen ze uit de RVO bestanden (en ook uit deze grafiek), ze kunnen beslist nog verder worden ge-exploiteerd door de eigenaren. Al is er verder geen enkel "zicht" op dergelijke situaties, dat wordt namelijk helemaal niet bijgehouden in Nederland ...
Sinds begin 2020 is van de eerste drie SDE regelingen aan gerealiseerde beschikkingen begin oktober 2026 nog maar minder dan de helft (49,1%) over in de bestanden van RVO, de rest is daar al uitgeschreven.
De sterk neerwaartse curve voor deze 3 eerste SDE regelingen is de belangrijkste oorzaak, dat het netto overgebleven totale gerealiseerde volume van álle SDE regelingen (tm. SDE 2024) al langere tijd ook duidelijk neerwaarts bijgesteld wordt, bij elke nieuwe update.
Bestand SDE "+" na piek weer wat kleiner wordend
We zien de totale netto aantallen gerealiseerde beschikkingen onder de SDE "+" regimes (rode tot geel gekleurde kolom segmenten) in dit overzicht rap groeien, van 8.545 exemplaren in de update van begin 2020 (SDE 2011 tm. eerste 40 exemplaren voor SDE 2019 I), naar maximaal 19.261 stuks, voor alle betreffende 14 SDE "+" regelingen, in de update van 1 januari 2025. Daarna neemt ook bij deze serie regelingen het netto overgebleven volume weer wat af, door uitschrijvingen van gerealiseerde projecten uit de RVO databank, tot er in de update van oktober 2026 nog maar 18.890 zijn overgebleven. Dat is nog wel 98% van het genoemde piek volume voor de SDE "+" projecten.
Bestand realisaties SDE "++" nog vrij klein, wel continu doorgroeiend
Realisaties uit de eerste SDE "++" regeling, de najaarsronde van SDE 2020, verschijnen vanaf de RVO update van 1 oktober 2021, gevolgd door de latere regelingen onder dat regime (groene kolom segmenten). Stapsgewijs nemen de volumes toe, om in de update van oktober 2026 voorlopig te eindigen op 2.981 exemplaren, al ruim 57 maal het eerst bekende volume. De verwachting is dat hier nog veel gerealiseerde beschikkingen aan zullen worden toegevoegd. Wel is duidelijk, dat het enorme gerealiseerde volume onder SDE "+" beslist niet gehaald zal gaan worden, ook al omdat bij de aantallen beschikte aanvragen al jaren een sterk neerwaartse trend zichtbaar is. Dit komt o.a. door netcongestie en felle competitie om de subsidie miljarden met talloze andere CO2 verminderende technologie platforms. Ook speelt hier een rol het feit dat voor rooftop projecten, en in toenemende mate ook voor kleinere veldopstellingen en drijvende systemen de laatste jaren sowieso vaak geen SDE meer wordt aangevraagd, maar dat ze desondanks tóch worden gerealiseerd. Die onttrekken zich dus volledig aan de waarneming van RVO, ze zijn niet in bovenstaande grafiek terug te vinden ...
Dynamiek totaal anders dan bij capaciteit
De hier getoonde dynamiek bij de cumulaties van de overgebleven aantallen is compleet anders dan bij de capaciteiten, zoals bekend tot en met de update van 1 april 2026. Daar zijn de totale realisaties continu toegenomen, al is wel degelijk ook daar het volume onder met name de oudste 3 SDE regelingen duidelijk afgenomen. Omdat het in die eerste regelingen echter sowieso om zeer lage totale capaciteiten is gegaan (zie de flinterdunne schijfjes helemaal onderaan de capaciteitsgrafiek in genoemde update), vallen die verliezen totaal in het niet bij de zeer grote capaciteits-volumes die latere realisaties in de SDE "+", en SDE "++" regelingen hebben toegevoegd. Met andere woorden, terwijl bij de aantallen realisaties het netto totaal volume duidelijk aan het afnemen is, was die bij de capaciteit jaren lang continu door gegroeid. Dit is het gevolg van de voortdurende, enorme schaalvergroting van gerealiseerde projecten, met name binnen de diverse SDE regimes. Die schaalvergroting vindt zowel plaats op daken (met name grote distributie centra e.d.), als in het veld.
Details bij verliezen aantallen beschikkingen
Per SDE regeling zijn wel weer het aantal uitgeschreven beschikkingen sinds de vorige update (juli 2026) te bepalen. Helaas niet meer voor de capaciteit, daar is niets zinnigs meer over te melden, omdat die cijfers niet meer door RVO worden verstrekt (zie de april 2026 update voor het laatste staatje op dat vlak). Uitschrijving wil zeggen: niet meer aanwezig in het RVO databestand. Dat kan meerdere oorzaken hebben, zoals een ramp (brand, storm), waarna besloten zou kunnen zijn om geen nieuw of vervangend project meer aan te leggen (en actief uit te schrijven bij RVO), een actief besluit om geen beroep meer te doen op de SDE subsidie (ander verdienmodel o.i.d., nieuwe eigenaar van het gebouw die de regeling laat voor wat die is), of, in de meeste gevallen, verlopen van de maximale subsidie termijn incl. eventueel bonus jaar (max. 16 jaar bij PV). Dit alles dan wel, gepaard gaand met actieve uitschrijving bij RVO. Wat verder niets zegt over eventuele continuering van de exploitatie zonder SDE subsidie.
* Zouden er eigenlijk 15 moeten zijn, omdat er in de huidige update een oude SDE 2017 II beschikking voor een project in Warmond uit de goocheldoos is getoverd, en "herverschenen" is in de oktober update, die jaren geleden al door RVO was geprullebakkeerd. Beschikking heeft "nee" vlag, maar er is wel degelijk al in 2017 een PV project op de betreffende locatie gerealiseerd, zeer waarschijnlijk zónder SDE. Betreft zeer waarschijnlijk een zoveelste anomalie in de RVO records.
** De in de vorige update nog aanwezige "dubbelaar" beschikking onder SDE 2019 I, voor een zonnepark in Voorst, is eindelijk, op uitdrukkelijk verzoek van Polder PV, verwijderd uit de RVO records.
In bovenstaand overzicht blijkt de afvoer van aantallen beschikkingen wederom, net als in de voorlaatste updates, als een normale gang van zaken te zijn opgetreden, de meeste regelingen zijn weer beschikkingen (en, uiteraard, maar getalsmatig niet meer bekend gemaakt, capaciteit) kwijtgeraakt. Record houder voor de aantallen is wederom de oudste SDE regeling, SDE 2008, met een nieuwe uitschrijving van 127 beschikkingen in een kwartaal tijd. Daarmee zijn er, van de oorspronkelijk toegekende 8.033 exemplaren, inmiddels nog maar 1.338 over, die kennelijk nog staan ingeschreven bij RVO. Het overgebleven volume is nu zelfs al lager dan de overgebleven exemplaren bij zowel SDE 2009 (1.405) als bij SDE 2010 (2.142), die ook al met flinke verliezen werden geconfronteerd (zie tabelletje hierboven).
De nog in de vorige update genoemde, en aan RVO gerapporteerde "dubbelaar", zonnepark Broekstraat (Voorst) is inmiddels eindelijk (definitief?) uit de RVO lijst verdwenen.
De totale, netto uitval t.o.v. de vorige update betreft een volume van 520 beschikkingen. Dat is bijna een derde van het grote verlies in de juli 2026 update (toen verwenen er maar liefst 1.789 exemplaren), en iets lager dan de 582 verdwenen exemplaren in de april update. Het hoogste volume wat ooit verloren is gegaan werd in de update van 1 april 2022 gemeld, toen een historisch volume van 4.062 beschikkingen verloren ging.
In de volgende grafiek heb ik de verliezen van de aantallen beschikkingen in de loop van de tijd zichtbaar gemaakt, per SDE regeling. De grafiek voor capaciteiten is niet meer bij te werken, aangezien die data niet meer zijn gepubliceerd, zie daarvoor het laatste exemplaar in de april 2026 update.
Aantallen beschikkingen per SDE regeling - uitval in beeld
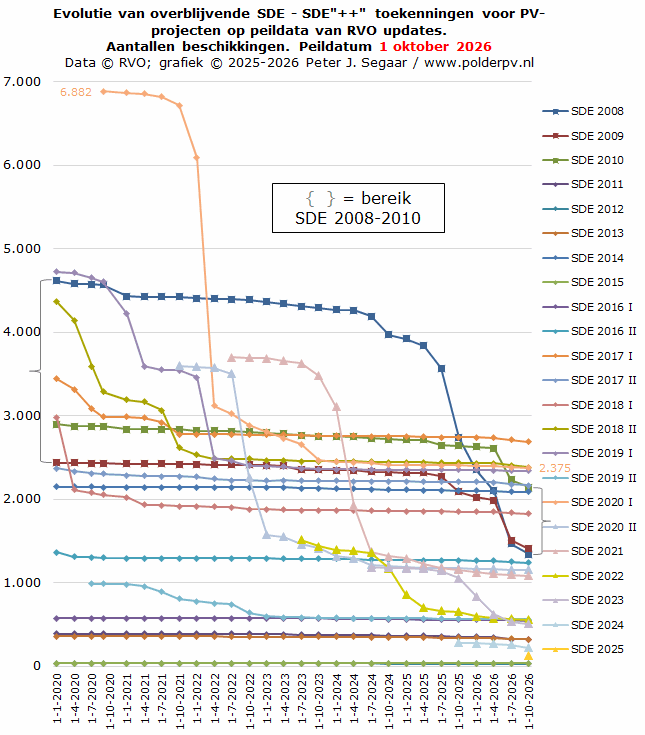
In de hierboven weergegeven grafiek wordt de evolutie van de overgebleven aantallen SDE beschikkingen voor PV projecten in de loop van de tijd vervolgd, per regeling, en met een markering per peildatum, beginnend op 1 januari 2020. Toen waren de meeste SDE regelingen al langer "actief". Later actief geworden regelingen zijn, vanaf de peildatum dat er voor het eerst data van bij RVO verschenen, met een eigen kleurstelling opgenomen, van SDE "+" 2019 II tm. SDE "++" 2025.
Sommige SDE regelingen kenden slechts geringe volumes beschikkingen en/of het verloop is zeer gering in de loop van de tijd. Maar er zijn meerdere SDE regelingen waarbij de verliezen groot, tot zelfs catastrofaal zijn geweest. De meest impact hadden de uitschrijvingen onder SDE 2020 I, waarvoor de overgebleven volumes in de getoonde periode onderuit gingen, van 6.882 naar nog maar 2.375 beschikkingen, begin QIV 2026. Er was toen nog maar minder dan 35% over van de beginwaarde in de grafiek. Ook de aantallen in andere "recente" regelingen, eroderen sterk, wat voor een belangrijk deel te maken heeft met de overal optredende netcongestie, die realisatie van veel nieuwe projecten onmogelijk maakt. Meestal omdat de periode waarin de beschikking verzilverd moet worden te kort is geworden in combinatie met andere factoren.
Let ook op de structurele, voortgaande uitholling van het aantal overgebleven exemplaren onder de oudste regeling, SDE 2008. Waarvan de uitschrijving bij RVO sinds het 2e kwartaal van 2024 al in de versnelling leek te zijn gegaan. En in de 5 laatste updates een zeer forse neerwaartse trend laat zien, met talloze nieuwe "uitschrijvingen" uit de RVO databank. Bij de SDE 2009 en SDE 2010 zijn nu ook duidelijke dips in de curves te zien, met veel uit de databank verdwenen project realisaties als oorzaak. Met twee accolades is in de grafiek aangegeven wat de oorspronkelijke "spread" was van de aantallen beschikkingen onder deze drie eerste SDE regelingen, en de overgebleven spreiding in de update van 1 oktober 2026.
De vrij recente regeling SDE 2023, laat ook al een merkbaar neerwaartse trend zien. Wat laatstgenoemde regeling betreft, zal dat zeker om problemen met aansluiting aan het net zijn gegaan, waardoor de ontwikkelaars nogal wat projecten hebben moeten staken, vermoedelijk omdat de realisatie datum niet meer gehaald kon worden. Wel was er de gelegenheid voor met name zonnepark ontwikkelaars, om, onder ongunstiger financiële condities, opnieuw aan te vragen onder SDE 2024, wat ook navolging heeft gekregen, en wat succesvolle nieuwe beschikkingen heeft opgeleverd voor dezelfde project aanvragen.
In de update van oktober 2025 is ook voor het eerst SDE 2024 opgenomen, die niet zeer veel beschikkingen had verzilverd voor solar, en die in dit diagram zichtbaar is geworden, met nog weinig geregistreerd verlies. In de huidige update is voor het eerst SDE 2025 toegevoegd, helemaal rechts onder in het diagram.
Verlies percentages
Wat de totale aantallen verloren gegane beschikkingen betreft, zijn de procentuele "verliezen" (lees: uitschrijvingen) momenteel het hoogst: onder de 3 SDE regelingen SDE 2008 (-83,3% t.o.v. oorspronkelijk beschikt), onder de 14 SDE "+" regelingen SDE 2012 (-72,7%), resp. onder de 6 SDE "++" regelingen SDE 2021, die met 70,9% verlies de vorige "kampioen", SDE 2020 II (-68,0%), in negatieve zin heeft ingehaald. Voor de capaciteiten zijn deze helaas niet meer actueel bepaalbaar vanwege de door RVO geschrapte basis data. Voor de laatste stand van zaken, zie de tabel in de 1 april 2026 update.
Het allergrootste deel van de omvangrijke verliezen betreft beschikkingen voor dakgebonden projecten. Toekenningen voor grondgebonden en/of drijvende zonneparken werden in een lange periode zelden terug getrokken, omdat er door ontwikkelaars vaak al veel geld in de plannen was gestoken, er al vroeg netcapaciteit was gecontracteerd met de regionale netbeheerder, en er een grondige (soms zelfs jaren lange) voorbereiding had plaatsgevonden. De meeste grondgebonden projecten met SDE beschikking(en) die in het verleden waren gestaakt, en die Polder PV in een apart overzicht bijhoudt, betreft kleinere projecten, met enkele honderden kWp tot een paar MWp in de oorspronkelijke plannen.
Hier is voor het eerst in de update van oktober 2023 verandering in gekomen, toen een behoorlijke hoeveelheid grotere zonnepark beschikkingen waren ingetrokken, en waarvan destijds door Polder PV werd gehoopt, dat ze onder iets minder ongunstige condities, onder SDE 2023 opnieuw konden indienen. Uit een recente analyse van de gepubliceerde SDE 2023 regeling blijkt inderdaad, dat vrijwel het gehele volume aan toen ingetrokken grondgebonden projecten, daadwerkelijk weer een (of meer) beschikkingen onder SDE 2023 hebben weten te verzilveren (analyse PPV). Op kleinere schaal heeft dit zich herhaald onder SDE 2024, en SDE 2025, waarbij voor 9, resp. 7 projecten nieuwe SDE beschikkingen zijn verkregen, en de oude zijn geprullebakkeerd.
Desondanks staat er in de "afvoer" map van Polder PV inmiddels ook al een fors volume aan - deels SDE beschikte - zonnepark plannen. In de omvangrijke zonnepark update van begin 2026 is Polder PV daar wederom kort op ingegaan.
12,1 miljard Euro uit boeken verdwenen en/of misgelopen
In vergelijking met de oorspronkelijk toegezegde maximaal haalbare budgetten voor alle toegenende SDE beschikking, is reeds een enorme hoop potentieel beschikbaar subsidiegeld verdwenen. Dit heeft vier oorzaken. Ten eerste zijn er reeds vele duizenden beschikkingen actief ingetrokken om een veelheid aan redenen. Ten tweede, zijn veel toekenningen uiteindelijk door RVO ongeldig gemaakt, omdat de projecten niet binnen de gestelde termijn en voorwaarden gerealiseerd konden worden. Ten derde, is er al een flinke toename van actief bij RVO uitgeschreven project beschikkingen, waarvoor de 15 jaar (plus evt. bonus-jaar) subsidie termijn is verstreken. En, ten vierde, zijn heel veel beschikkingen, soms veel, kleiner uitgevoerd, dan waarvoor oorspronkelijk capaciteit werd toegekend. Met een neerwaartse bijstelling van de capaciteit, wordt ook het maximaal haalbare subsidie bedrag voor de betreffende beschikking in negatieve zin aangepast (als alle administratie correct volgens de boekingsregels verloopt).
Dit alles leidt ertoe, dat er veel minder geld, grotendeels al toegekend voor daadwerkelijk gerealiseerde productie, is, of nog wordt uitgekeerd aan de (overgebleven) PV projecten onder de verschillende SDE regimes.
Alle beschikte (overgebleven) PV projecten tm. SDE 2024 hebben een maximale subsidie claim van, inmiddels, ruim 14,2 miljard Euro (over een periode van maximaal 15 jaar exclusief "banking year"). In de versie van 1 juli 2026 was het overgebleven maximale subsidie bedrag tm. SDE 2024 nog ruim 14,3 miljard Euro, waarmee inmiddels alweer maximaal 111 miljoen Euro in een kwartaal tijd is uitgeschreven, dan wel verdampt voor de sector. In de vorige update was dat nog 226 miljoen Euro. In april 2022 was er een catastrofaal verlies van zelfs 1.284 miljoen Euro vanwege de enorme hoeveelheid (rooftop) beschikkingen die toen met name voor de SDE 2020 I regeling verloren gingen.
Oorspronkelijk is er vanaf SDE 2008 tot en met de in de huidige update toegevoegde SDE 2025 voor zonnestroom maximaal voor zo'n 26,8 miljard Euro aan subsidie toekenningen uitgegeven door RVO en haar voorgangers. Gezien bovenstaande cijfers, hebben de zonne-energie branche, en de talloze niet aangesloten binnenlandse en buitenlandse organisaties die ook PV projecten ontwikkelen, in totaal al voor 12,1 miljard Euro aan potentieel niet ingevuld, is dat verloren gegaan, of zijn de oudere projecten niet meer zichtbaar in de cijfers, omdat ze bij RVO zijn uitgeschreven.
Uiteraard staat tegenover het kolossale verlies aan potentieel ook een zeer groot volume aan daadwerkelijk gerealiseerde PV projecten via de diverse SDE regelingen. Maar de toevoegingen per kwartaal zijn niet meer te vergelijken met die in de "gouden jaren" 2018-2022. In de laatste 2 updates werden slechts 69, resp. 55 nieuwe realisaties toegevoegd, in het afgelopen kwartaal tm. eind september 2026 waren het er nog maar 32, verdeeld over de laatste 3 SDE "++" regelingen (6, 21, en 5 nieuwe exemplaren voor SDE 2022 tm. SDE 2024). In de huidige update werden de beschikkingen voor SDE 2025 toegevoegd, maar geen daarvan had nog een officieel "ja-vinkje". Al moet daar ook meteen worden bij gezegd, dat meerdere recent gebouwde installaties op de beschikte locaties reeds zichtbaar zijn op luchtfoto's, zie de analyse van 1 november 2026.
In de april 2026 update was de toegevoegde nieuw gerealiseerde, beschikte capaciteit nog 243 MWp, vanaf de juli 2026 update is daar slechts naar te raden, omdat alle vermogens-data zijn ge-elimineerd uit de publieke lijst van RVO (zie ook introductie). Daarbij komt ook nog de complicatie, dat van veel project beschikkingen, de capaciteit door RVO neerwaarts wordt aangepast als de betreffende projecten zijn opgeleverd. Een trend die ik al jaren signaleer, talloze aangevraagde projecten worden uiteindelijk, soms veel, minder groot gerealiseerd dan waarvoor oorspronkelijk is toegekend. Dat heeft grotendeels te maken met de overgebleven beschikbare netcapaciteit op de betreffende lokaties: vaak kan het oorspronkelijk geplande grote project niet worden gerealiseerd, en wordt er in veel gevallen dan maar een kleine(re) installatie aangelegd. Wellicht in de hoop dat er later alsnog kan worden uitgebreid.
Het absolute record bij de capaciteit nieuwbouw was te vinden in de update van 4 januari 2021, toen er netto 891 MWp werd toegevoegd aan de SDE data bij RVO. In eerdere regelingen werden hogere aantallen beschikkingen gerealiseerd, maar die waren per stuk flink kleiner, dan wat er tegenwoordig gemiddeld genomen wordt opgeleverd vanuit de SDE regelingen.
Met alle SDE regelingen bij elkaar, was het in de update van 1 januari 2024 voor het eerst in de geschiedenis, dat er meer dan dertigduizend toekenningen de status "realisatie" hadden bereikt, en die niet om een of andere reden weer waren afgevoerd uit de RVO databank. In de voorgaande en huidige updates is dat door de forse netto negatieve groei weer afgenomen, naar inmiddels 26.756 overgebleven exemplaren (zie eerste grafiek in dit artikel), en zal het niveau van dertigduizend overgebleven beschikkingen niet meer kunnen worden behaald gezien de voortgaande, forse uitval van gerealiseerde beschikkingen. De bescheiden nieuwbouw van projecten uit de SDE "++" regimes zal dat tij niet kunnen keren. Het is ook zeer onwaarschijnlijk dat een nieuw subsidie regime (zogenaamde "contracts for difference") hier verandering in zal gaan brengen.
Potentieel vermogens-volume - 2e keer op rij mogelijk netto negatieve groei?
Om, voor het derde kwartaal van 2026 een poging te doen om het opgestelde, gerealiseerde vermogen te kunnen bepalen, hebben we de oorspronkelijke capaciteits-cijfers nodig, die RVO echter niet meer publiceert. Zouden we uitgaan van de laatst bekende cijfers voor de update van 1 april jl., een accumulatie van 13.853 MWp, bij een maximaal uit te keren subsidie van 12,97 miljard Euro, zou dat grofweg neerkomen op een kengetal van 936.141 Euro per MWp (maximaal haalbare subsidie). Passen we dat kengetal toe op de nu actuele, overgebleven 12,87 miljard Euro voor de update van 1 oktober 2026, zou, volstrekt theoretisch, het geaccumuleerde beschikte gerealiseerde vermogen toen neergekomen kunnen zijn op 13.752 MWp. Hierbij dient een belangrijke disclaimer te worden opgenomen, want de dynamiek van zowel de nieuw ingeschreven (gerealiseerde) projecten (meestal grotere installaties), als de in de tussentijd uit de RVO databank uitgeschreven installaties (veelal wat kleinere projecten), kan nogal verschillend zijn, in de loop van de tijd. Dat heeft onherroepelijk invloed op de hoogte van de diverse getallen, en dus ook op de uitkomsten van zo'n berekening. Ergo, het "kengetal" van april toepassen op dat van oktober, om een poging te doen het resterende gerealiseerde vermogen af te schatten, is risico-vol, de dynamiek van genoemde volumes kan immers beslist verschillen in de diverse periodes.
Als we bovenstaande kritische overwegingen terzijde schuiven, en de berekende 13.752 MWp als "goede benadering" zouden beschouwen, zou dit voor de 2e achtereenvolgende maal in de SDE historie resulteren in een (licht) negatief, netto nieuw toegevoegd vermogen. Met een vergelijkbare berekening waarbij het laatste capaciteits-cijfer van april werd gebruikt als referentie volgde al een netto negatieve groei van -85 MWp, en een berekende cumulatie van 13.768 MWp, in de juli 2026 update. Voor oktober resulteert die berekening in een extra netto negatieve aanwas van (13.752-13.768 =) -16 MWp. Dit zou de 2e maal zijn, dat ook bij de capaciteit een "netto negatieve groei" van de in de databank van RVO overgebleven populatie met gerealiseerde PV project beschikkingen tussen twee kwartaal rapportages zou zijn opgetreden, als de hierboven weergegeven "terug rekening" hout zou snijden. Bij de aantallen overbleven projecten is dit al veel langer het geval (eerste grafiek in dit artikel). Een vergelijkbare situatie zien we al heel lang in de databank van VertiCer, die uitsluitend gecertificeerde PV projecten kent, en wat al jaren met negatieve groei cijfers wordt geconfronteerd op maandelijkse basis, zowel bij de aantallen, als bij de capaciteiten. Ook daar is de uitstroom van oudere projecten uit de actuele databank flink groter dan de instroom van nieuwe projecten, al dan niet met SDE beschikking(en).
Dat hier een wezenlijk verschil in timing optreedt tussen de dynamiek in de resterende aantallen respectievelijk de (berekende) capaciteit, heeft alles te maken met de enorme schaalvergroting van projecten. Veel oudere projecten die worden uitgeschreven betreft kleinere installaties. Bijna alle nieuwe installaties die in de databanken worden opgenomen zijn door de bank genomen zeer groot. Waardoor de resterende netto capaciteit nog steeds op peil blijft, maar de aantallen zeer duidelijk in elk nieuw rapport verder blijken te zijn afgenomen.
Disclaimer extra
Let hierbij ook altijd op, dat de "capaciteit" (deze update berekend als, mogelijk, 16 MWp negatieve groei t.o.v. het juli rapport), beslist niet het daadwerkelijke, fysiek gerealiseerde volume is, of hoeft te zijn. RVO geeft dat namelijk in de meeste gevallen niet op. Zoals meermalen gesteld, heb ik van talloze projecten met SDE subsidies fors verschillende opgeleverde capaciteiten in mijn spreadsheet staan, die soms wel tot 30% kunnen afwijken van het capaciteit cijfer getoond in de RVO lijsten. Zowel afwijkend naar boven, als naar onder. RVO stelde de laatste paar jaar wel frequent de opgevoerde toegekende projecten middels (neerwaartse !) correcties bij t.o.v. de eerder beschikte volumes. Ze noemen dat "vrijval", maar ze beperkten, erg vreemd, het tellen daarvan aanvankelijk tot project beschikkingen waarvan de realisatie minder dan 90% bedroeg t.o.v. de oorspronkelijke beschikking ("gedeeltelijke vrijval" van capaciteit, wat 5% van de totale vrijval zou zijn geweest in 2024 [totaal = grotendeels ingetrokken beschikkingen + "gedeeltelijke vrijval"], zie Monitor 2025).
In de nieuwste Monitor 2026 lijkt dit onderscheid niet meer te worden gemaakt, er wordt niet meer over gesproken. Vrijval van capaciteit is sowieso niet meer te controleren omdat die data sinds de april 2026 update niet meer worden verstrekt. Wat ik wel zie, is dat bij veel beschikkingen, het maximale subsidiebedrag neerwaarts is aangepast in de meest recente updates van RVO. Dit kán een indicatie zijn van (neerwaarts) bijgestelde vermogens, maar er kunnen hier ook andere zaken spelen, zoals kortingen op toegekende subsidies per kWh, om diverse redenen. Zoiets is bijvoorbeeld in het verleden bij veel SDE 2014 beschikkingen geschied.
Hier staat tegenover, dat voor projecten die groter worden uitgevoerd dan waarvoor staat beschikt, zeker in het verleden vaak gesignaleerd, RVO de beschikte capaciteiten vrijwel nooit aanpast in hun overzichten. Bovendien kunnen we nog heel wat meer neerwaartse bijstellingen gaan verwachten van reeds opgeleverde projecten, omdat informatie over feitelijke realisaties pas (zeer) laat op de RVO burelen kan arriveren. Die correcties verschijnen dan pas achteraf, in toekomstige updates.
Dit alles, ook nog zonder de nieuwe projecten die géén SDE beschikking(en) hebben, maar die wel degelijk worden gerealiseerd. Ook daarvan heeft Polder PV al een forse, nog immer groeiende hoeveelheid in zijn project overzichten, die dus niet in de RVO records voorkomt. Er is in 2025 wel een poging gedaan om "SDE subsidie loze" projecten te traceren, maar daar kwam slechts een mager aantal uit van 40 individuele projecten. Polder PV heeft in zijn grote projecten lijst al 158 gerealiseerde PV projecten zonder SDE beschikking(en) staan groter of gelijk dan een halve MWp, bij de kleinere projecten zijn het er nog talloze meer. Ergo: de "betekenis" van de hier besproken RVO projecten populatie, is ook al enige tijd aan het eroderen, nogal wat nieuwe projecten worden immers al langer zonder SDE subsidie opgeleverd. En zijn dus sowieso niet bekend bij RVO.
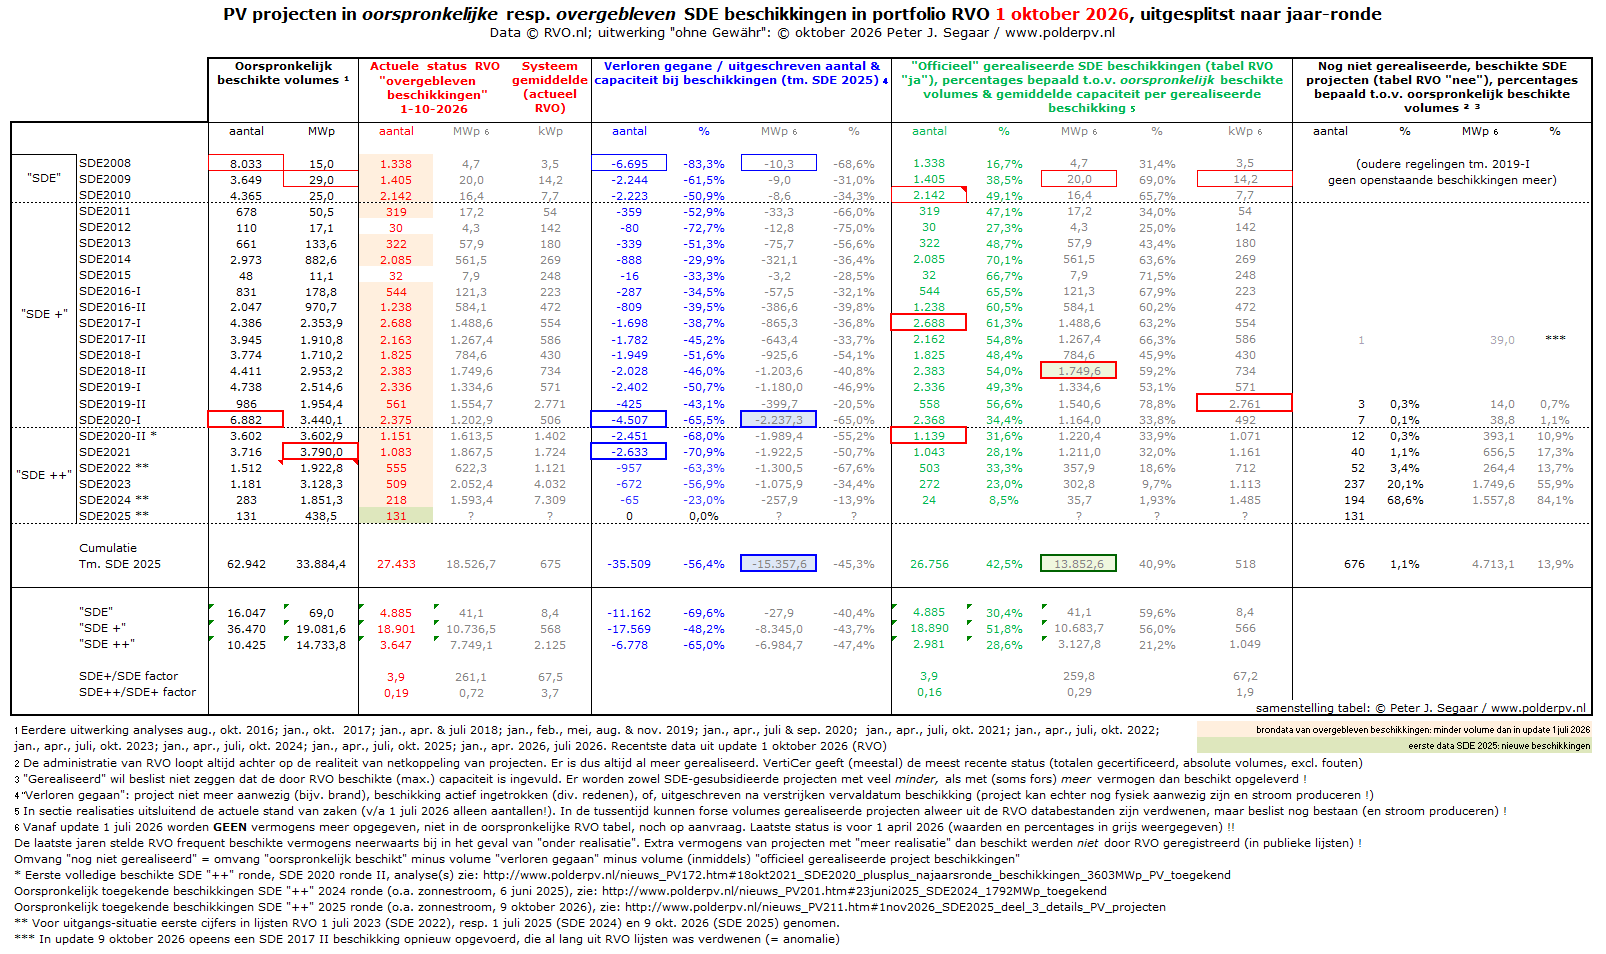
Voor de details van alle wijzigingen en "overgebleven" aantallen bij de verschillende categorieën, en de diverse SDE regelingen, zie de volgende tabel hier onder. Hierin zijn alle vermogens-gerelateerde cijfers grijs gemaakt (laatst bekende status: update 1 april 2026), voor de aantallen zijn de huidige, nieuwe cijfers voor de update van 1 oktober 2026 gebruikt.
Progressie bij de deel-dossiers van de SDE regelingen - update 1 oktober 2026
Voor uitgebreide toelichting bij de (inhoud van de) tabel, zie artikel met analyse status 3 april 2017, en details tot en met de update voor april 2026 (laatste vermogens-data beschikbaar) in het artikel van 30 april 2026.
^^^
KLIK op plaatje voor uitvergroting
(komt in apart tabblad ter referentie, naast tabblad met tekst
artikel)
In deze regelmatig door Polder PV ververste hoofd-tabel alle relevante bijgewerkte zonnestroom cijfers voor de aantallen en de Megawatten voor alle (bekende) SDE regelingen, waarbij de vijfde SDE "++" ronde (SDE 2024) in de update van oktober 2025 was toegevoegd, met inmiddels al enkele realisaties. Onderaan het SDE "++" deel lijstje is inmiddels SDE 2025 toegevoegd. De tabel bevat verder de actuele cijfers voor de aantallen projecten van de update van 1 oktober 2026 voor alle oudere regelingen. Helaas zijn alle capaciteit gerelateerde data van de laatst beschikbare update, 1 april 2026, daarna zijn deze gegevens NIET meer door RVO wereldkundig gemaakt ... In de tabel zijn deze allemaal grijs weergegeven.
Links de oorspronkelijk beschikte volumes, in rood de actuele status van wat RVO met de huidige (detail) update nog in portfolio heeft staan, in blauw de daar uit resulterende, verloren gegane hoeveelheden t.o.v. oorspronkelijk toegekend. In groen volgen de fysieke volumes, volgens administratieve normen van RVO geldende "opgeleverde" (gerealiseerde) project beschikkingen. De laatste vier kolommen betreffen de overgebleven hoeveelheden, nog in te vullen (of t.z.t. af te voeren) beschikkingen van de betreffende SDE regimes. Ook wel: de projecten "pijplijn" genoemd.
Record hoeveelheden bij de oorspronkelijk toegekende beschikkingen vinden we bij SDE 2008 resp. SDE 2009 voor aantallen resp. capaciteit, onder de latere SDE regimes bij SDE 2020 I voor de aantallen, resp. voor SDE 2021 voor de toegekende capaciteit.
SDE 2022 - SDE 2025
Zowel de SDE 2022 als SDE 2023 hebben bij de oorspronkelijke toekenningen geen records gebroken, mede omdat de competitie met andere CO2 verminderende modaliteiten fel was, er al langer structurele netproblemen zijn waardoor in veel gevallen er geen aanvraag voor grote projecten gedaan kunnen worden in veel locaties, omdat de eisen voor zonnestroom projecten steeds stringenter zijn geworden, én omdat de kostprijzen tijdelijk waren gestegen i.p.v. gedaald.
Volgens de Kamerbrief voor SDE 2022 zouden er oorspronkelijk 1.505 beschikkingen voor PV projecten zijn afgegeven, goed voor 1.913,1 MWp, maar bij RVO bleken oorspronkelijk iets hogere volumes te zijn genoteerd, waar verder niets over is geventileerd op de sites van Min. EZK of RVO (zie update juli 2023). Voor deze regeling zijn vanaf een vorige update de startwaarden bij RVO weergegeven onder de "oorspronkelijk beschikte volumes".
Voor SDE "++" 2023 is er geen verschil tussen de opgaves in de betreffende Kamerbrief, en de eerste publicatie van de beschikkingen lijst door RVO. Voor SDE 2024 zijn er wel wijzigingen geweest. Deze kunt in de analyse van 28 juli 2026 nalezen onder de betreffende paragraaf.
Voor SDE "++" 2025 zijn er voor zonnestroom projecten, volgens de finale RVO documentatie, die flink afweek van de status in de laatste Kamerbrief over de regeling, weer duidelijk minder aanvragen binnengekomen, 131 stuks, met een gevraagd vermogen van bijna 439 MWp, een substantieel lager volume dan de 1.851 MWp oorspronkelijk toegekend in de voorgaande regeling, SDE 2024.
Wegval van, en nieuwe beschikkingen
In oranje veldjes heb ik in het blok "overgebleven beschikte volumes" bij de primaire data wederom aangegeven dat er negatieve wijzigingen zijn geweest t.o.v. de status in de voorgaande update, van juli 2026. Bij de aantallen overgebleven beschikkingen zijn voor alle regelingen, op 2 na, de volumes inmiddels verder omlaag bijgesteld, er blijft dus een forse uitstroom van geregistreerde projecten plaatsvinden, en/of er zijn veel beschikkingen alsnog ingetrokken. Details over de weg gevallen hoeveelheden capaciteit zijn niet meer voorhanden (grijs gemaakte waarden = status 1 april 2026). In een groen veldje is weergegeven dat er in de huidige update ook weer beschikkingen bijgekomen zijn, genoemde 131 exemplaren voor de nu toegevoegde SDE "++ 2025 regeling.
De in de vorige SDE update nog gemelde "dubbelaar" voor zonnepark Broekstraat in Voorst (Gld) is, nadat ik die fout had gemeld bij RVO, inmiddels ge-elimineerd. Daar staat tegenover, dat er in de huidige update weer een oude SDE 2017 ronde II beschikking voor een sportcomplex in Warmond is opgedoken die al lang geleden is verwijderd, en die als een nieuwe anomalie beschouwd moet worden.
Over commentaar op de teloor gegane hoeveelheden beschikkingen t.o.v. de oorspronkelijk toegekende volumes, verwijs ik naar de laatste update met beschikbare capaciteits-cijfers, die van 1 april 2026.
Grafiek update oorspronkelijke versus overgebleven aantallen beschikkingen
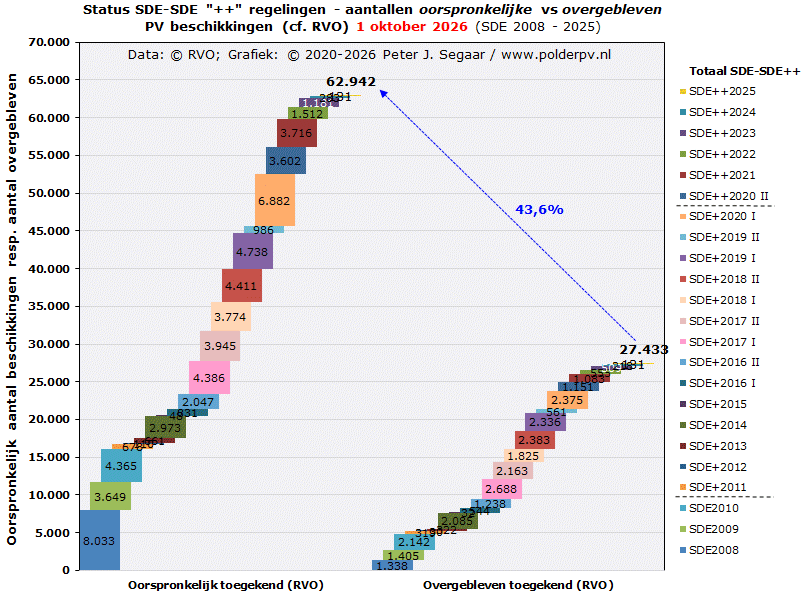
Om goed zichtbaar te maken wat de volumes aan teloor gegane (beschikte) aantallen zijn, heb ik in deze analyse wederom de volgende, bijgewerkte grafiek opgenomen. Voor de capaciteit kon die helaas niet meer worden gemaakt omdat RVO die, uiteraard ook aangepaste cijfers niet meer publiceert (zie de april update).
In bovenstaande grafiek links de stapel kolom met de aantallen oorspronkelijk uitgegeven PV beschikkingen, voor alle SDE (2008-2010), SDE "+" (2011-2020 I), resp. SDE "++" (2020 II-2025) regelingen. Met bovenaan de sommatie van wat ooit is uitgegeven voor solar: 62.942 beschikkingen tm. het relatief bescheiden aantal beschikkingen van de in de huidige update nieuw opgenomen SDE "++" 2025. Het is daarbij weer goed om te benadrukken, dat het hierbij niet om "projecten" gaat, omdat heel veel project sites meerdere beschikkingen hebben gekregen. In de rechter kolom de hoeveelheden die er in de RVO update van 1 oktober 2026, tot en met SDE 2025, in totaal zijn overgebleven, als gevolg van voortdurende eliminatie van om wat voor reden dan ook weer verwijderde project beschikkingen uit de RVO database. Er zijn nu nog in totaal 27.433 beschikkingen over. Dat laatstgenoemde totaal cijfer is 43,6% van het oorspronkelijke toegekende volume (blauwe pijl). In de vorige update was dit percentage nog 44,3%. Ergo: ruim de helft, 56,4% van alle oorspronkelijk toegekende project beschikkingen is alweer verdwenen bij RVO. Bij de oudste regelingen betreft dit grotendeels uitschrijvingen, bij recentere exemplaren zijn de verliezen vooral te wijten aan grote hoeveelheden niet gerealiseerde projecten of om andere redenen weer ingetrokken beschikkingen.
Wat betreft de SDE "+" en opvolger regelingen, vallen de forse verliezen bij de populaire SDE "+" 2017-2018 regelingen hier op, en, recenter, onder SDE 2020 I, de eerste SDE "++" regeling, SDE 2020 II, en inmiddels ook SDE 2021: De hoeveelheid overgebleven beschikkingen is nog maar 34,5% onder SDE 2020 I. SDE 2020 II heeft haar zelfs in negatieve zin ingehaald, met nog maar 32,0% van oorspronkelijk beschikt volume. SDE 2021, de nieuwe "verlies kampioen", heeft die regeling ook in negatieve zin gevolgd, en zit nog maar op een resterend volume van 29,1%. Onder de oude 3 SDE regelingen zijn er de afgelopen jaren continu plukjes beschikkingen uitgeschreven, in vrijwel elke RVO update. Die volumes nemen de laatste tijd flink toe; in de huidige update is weer een verlies van 127 beschikkingen onder het SDE 2008 regime vastgesteld, de twee opvolgende regelingen raakten er ditmaal 104, resp. 91 kwijt. RVO besteedt vrijwel geen aandacht aan de wegval van die oudere, reeds lang geleden opgeleverde project beschikkingen. Van de oorspronkelijk uitgegeven 16.047 beschikkingen voor genoemde eerste drie SDE regelingen zijn er inmiddels nog maar 4.885 over (30,4%). Hoogstwaarschijnlijk heeft het verdwijnen van met name de oudere beschikkingen te maken met het verstrijken van de subsidie termijn (15 jaar vanaf 2008-2010 = 2023-2025), gevolgd door actieve uitschrijving bij zowel VertiCer, als bij RVO.
Voor de feitelijke realisaties t.o.v. de rechts weergegeven overgebleven beschikkingen, zie de desbetreffende grafiek, verderop.
Realisaties per kalenderjaar - status 1 oktober 2026
RVO geeft bij de opgeleverde beschikkingen ook het jaar van oplevering weer, indien volgens haar administratieve normen aan alle voorwaarden daartoe is voldaan. Ook al strookt dit niet met de oplevering, zoals VertiCer die hanteert (sterker nog, RVO zet zeer vaak pas "ja" vinkjes, vele maanden nadat een project al lang groene stroom levert, vaak pas in het opvolgende jaar, of nóg later), het geeft wel een interessant doorkijkje naar de evolutie van de (beschikte) realisaties per kalenderjaar. Polder PV heeft daartoe sinds de update van januari 2024 een nieuwe grafiek gemaakt, met, per kalenderjaar van oplevering, de aantallen projecten, de cumulatieve beschikte capaciteit volgens RVO (MWp), en het gemiddelde capaciteit niveau per beschikking (kWp), volgens de publieke informatie van het Agentschap.
Omdat er, zoals al gezegd, een serieuze verslechtering van de statistiek voorziening is opgetreden, is het niet meer mogelijk om de vermogens per jaar voor de afzonderlijke beschikkingen meer in cumulatie te krijgen. Derhalve, kan ik alleen maar de grafiek met de aantallen beschikkingen weergeven. Die geef ik hier onder weer, met de data uit de 1 oktober 2026 update. Voor de laatste grafiek met de capaciteit, zie het exemplaar in de update van 1 januari 2026. De geaccumuleerde capaciteit was toen nog 13.612 MWp.
In dit diagram zijn uiteraard niet de resterende beschikkingen met "nee" vinkje opgenomen. Dat waren in de update van 1 oktober 2026 676 overgebleven exemplaren (exclusief de onterecht weer opgevoerde oude SDE 2017 II beschikking). Dat is weinig minder dan in de vorige update, toen er nog 661 exemplaren over waren. Wat ten eerste natuurlijk het gevolg is van opname van de nieuwe beschikkingen voor SDE 2025. Ten tweede, vanwege de combinatie van tussentijds daadwerkelijk opgeleverde projecten, en de continue uitstroom van uitgeschreven project plannen (grotendeels vanwege intrekking van de SDE beschikking).
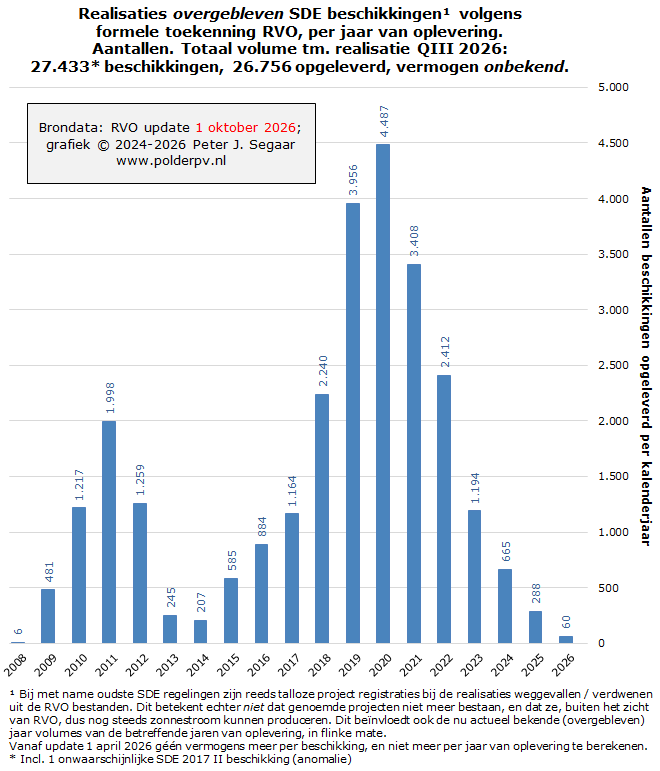
Uit deze grafiek resulteren de volgende waarnemingen:
De SDE beschikkingen zijn wat de aantallen betreft eerst explosief gestegen, en stapsgewijs afgenomen, maar door forse uitval uit de eerste regelingen vertoont nu niet meer 2009 de eerste piek waarde (overgebleven nog maar 481 exemplaren, dat was in de 1 april 2025 update nog een piek van 2.587 stuks), maar, sinds de update van 1 juli 2025 was dat tijdelijk kalenderjaar 2010. Wat in de tussentijd uiteraard ook weer veel in dat jaar gerealiseerde beschikkingen kwijtraakte (1 juli 2025 nog 2.504 stuks, in de huidige update van 1 oktober 2026 zijn er nog maar 1.217 exemplaren over). Met de grote uitstroom van beschikkingen voor realisatie jaren 2009 en 2010, heeft inmiddels 2011 het stokje overgenomen met (nu nog) het hoogst overgebleven aantal beschikkingen bij de oudere regelingen, 1.998 exemplaren. De eerste 3 SDE regelingen, die in deze eerste jaren de grootste volumes hebben gerealiseerd, omvatten bijna uitsluitend residentiële mini-projectjes, op enkele uitzonderingen na, zoals het met tientallen SDE 2009 beschikkingen "gezegende" Klepperstee veldinstallatie project, opgeleverd in het voorjaar van 2012, en nog steeds figurerend in de huidige RVO update.
De "all-time low" werd onder het nieuwe SDE "+" regime bereikt in kalenderjaar 2014, met slechts 207 nieuwe (overgebleven) opleveringen dat jaar. Gelukkig was daar de zeer succesvolle SDE 2014, die voor nieuwe energie zorgde, en voor die tijd een record aantal toekenningen. Gaandeweg namen de volumes weer rap toe, uiteraard extra versneld door met name de enorme hoeveelheid beschikkingen voor de SDE 2016 en latere regelingen. De uiteindelijke max. kwam in Corona jaar 2020, met 4.487 opgeleverde, overgebleven beschikkingen dat jaar (weer 19 minder overgebleven t.o.v. de vorige update). Daarna gingen de volumes rap omlaag, grotendeels vanwege landelijk optredende congestie op de netten. Het realisatie tempo nam flink af, om in 2023 haar voorlopige dieptepunt te bereiken, momenteel 1.194 nieuw opgeleverde beschikkingen, althans, volgens de RVO administratie (5 minder dan in de vorige update).
In de update van 1 oktober 2026 zijn inmiddels 665 opgeleverde beschikkingen aan kalenderjaar 2024 toegewezen (stabiel sinds vorige update), 288 (+9) exemplaren aan 2025, en ook 60 (+23) beschikkingen die in de eerste drie kwartalen van 2026 "officieel" zijn opgeleverd. Waar nog veel volume bij zal gaan komen in latere updates. Deels door grote administratieve vertragingen bij RVO zelf. Deels doordat veel opleveringen pas in het volgende jaar of zelfs later nog, doorgegeven zullen gaan worden, door de project eigenaren.
Voor de capaciteiten, en, uiteraard, ook de gemiddelde capaciteit per realisatie, verwijs ik naar de beschouwingen in de update van januari 2026. De optellingen van de realisaties per kalenderjaar zijn sindsdien niet meer te maken omdat deze essentiële data uit de laatste spreadsheets van RVO zijn verdwenen.
Vergelijking aantallen nieuwe beschikkingen RVO / projecten VertiCer per kalenderjaar
Om te kijken hoe de nieuwe opleveringen, zoals RVO die bijhoudt voor het SDE dossier, zich verhouden tot de gecertificeerde PV projecten, die TenneT/Gasunie dochter VertiCer (opvolger van CertiQ) registreert sedert er Garanties van Oorsprong worden uitgegeven in Nederland (2003), heb ik een update toegevoegd met een vergelijking tussen de meest recent beschikbare data van de twee instanties. De aantallen beschikkingen / projecten vindt u hier onder, wederom kon een zelfde exemplaar voor opgeleverde capaciteiten wegens het ontbreken van die informatie niet meer worden opgemaakt.
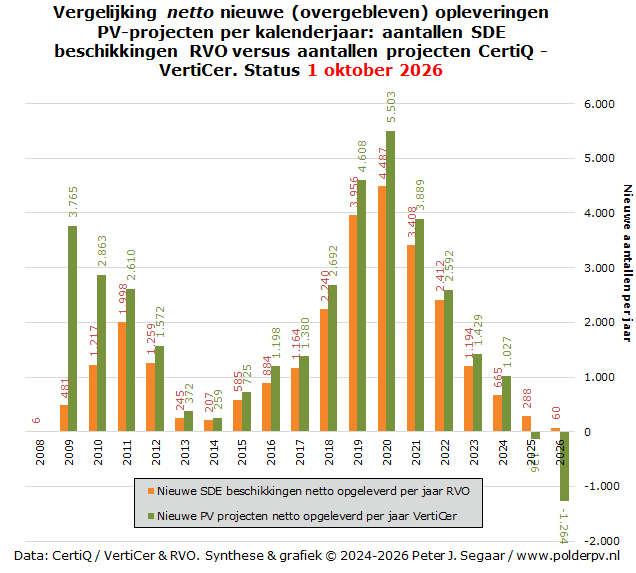
In dit diagram worden de uit de oudere CertiQ, en meer recente VertiCer updates ge-extraheerde aantallen netto nieuwe gecertificeerde PV-projecten per kalenderjaar (groene kolommen) vergeleken met de uit de vorige grafiek overgezette netto aantallen SDE beschikkingen die per jaar zouden zijn opgeleverd volgens de RVO administratie (oranje kolommen).
Direct valt op, dat de aantallen bij de CertiQ/VertiCer data stelselmatig een stuk hoger liggen dan die voor de SDE beschikkingen bij RVO. De laatste liggen op niveaus tussen de 13% (2009) en 77% (2011), tot ruim 93% (2022) ten opzichte van die van VertiCer. In een eerdere update was de verhouding voor 2023 nog in het voordeel van de data van RVO, maar ook dat is het inmiddels, met de meeste recente data, in het voordeel van de cijfers van VertiCer omgeslagen, zoals in een voorgaande update al was voorspeld. Voor 2024 was de situatie ongeveer gelijk, maar met de meest recente cijfers is wederom het VertiCer dossier "leading" t.o.v. de huidige status bij de SDE realisaties bij RVO. Door de hoge uitstroom van project registraties in, met name, de oudste jaargangen bij RVO (huidige analyse), zijn de procentuele verschillen met de data van VertiCer in die jaren zelfs groter aan het worden. Dat is in de laatste updates vooral voor het jaar 2009 zeer duidelijk geworden. Waarbij natuurlijk ook gerealiseerd moet worden, dat zelfs het VertiCer dossier een netto verschil tussen instroom en uitstroom in een bepaalde periode vertegenwoordigt.
Voor 2025 en 2026 is de situatie nog lang niet duidelijk. Nu is er voor beide jaren nog een flinke "netto negatieve groei" zichtbaar in de VertiCer cijfers, maar dat trekt in latere updates altijd weer bij, zoals hun continu evoluerende historische data tonen. En kan zelfs positief gaan worden. Veel volume is nog helemaal niet bekend, bij zowel VertiCer, als het ver achter de feiten aan lopende RVO dossier, dus er is over deze jaargangen nog niet veel zinnigs te zeggen.
Blijft over de vraag: waar ligt het structurele verschil tussen de RVO en VertiCer data aan, in de eerdere jaargangen?
Bij RVO staan, in dit dossier, uitsluitend SDE beschikkingen geregistreerd. VertiCer verstrekt Garanties van Oorsprong, ook aan projecten zónder SDE subsidie (!). Daar staat dus sowieso meer volume (ook: aantallen projecten), en kennelijk is dat een behoorlijk, doch van jaar tot jaar wisselend volume.
Mogelijk is er, daarnaast, verschil in de wijze van "tellen". In theorie zou er bij RVO dan méér SDE aantallen kunnen staan dan bij VertiCer, als de laatstgenoemde alleen projecten "per aansluiting" of "per adresnummer" telt. Polder PV heeft immers al lang vastgesteld, dat er meer dan 1 SDE beschikking per adres / project locatie afgegeven kan zijn, wat bij verschil in wijze van "tellen" tot flinke discrepanties kan leiden. Het is echter nog het geheel niet duidelijk of zo'n theoretisch verschillende wijze van tellen tot genoemde, soms aanmerkelijke discrepanties (2009, 2010, 2020) bijdragen.
Een ander verschil is, dat bij RVO de SDE beschikkingen onherroepelijk uit de databank worden verwijderd als de subsidie periode is verstreken (inclusief eventueel banking year). Bij VertiCer kunnen Garanties van Oorsprong ook gewoon nog na de (SDE) subsidie periode verstrekt blijven worden, als de inschrijving daar wordt verlengd door de uitbater. De installaties kunnen immers nog vele jaren worden ge-exploiteerd.
Ook zouden er, in theorie, verschillen bij zowel de aantallen als de capaciteiten kunnen ontstaan, bij het weer uitschrijven van projecten, uit de (publiek zichtbare) bestanden, zowel bij VertiCer, als bij RVO. We hebben in het huidige dossier van RVO al gezien, dat de uitstroom bij de oudste SDE regelingen nu al een hoog tempo heeft gekregen, wat een extra complicerende factor is in de vergelijking tussen deze verschillende datasets. Het hangt maar helemaal af van de wijze van administratie, hoe e.e.a. uit zal pakken bij de (overgebleven) nieuwe volumes per kalenderjaar, bij beide instanties.
Feit blijft, dat VertiCer stelselmatig, structureel meer volume heeft staan bij de nieuwe aanwas per jaar, dan bij RVO. In ieder geval bij de aantallen.
Voor de vermogens, en de daarvan afgeleide gemiddelde vermogen per gerealiseerde beschikking, is geen zinnige vergelijking meer te maken. De data voor capaciteit ontbreken bij de beschikkingen vanaf de 1 april 2026 update van RVO. Zie aparte paragraaf in de update van januari 2026 voor een laatste exemplaar.
Actuele portfolio aan overgebleven SDE beschikkingen voor PV (zwarte sectie in tabel)
Dit alles (oorspronkelijk beschikt minus verloren gegane beschikkingen cq. realisaties) leidt tot een "overgebleven" pool aan beschikte projecten die nog opgeleverd moet gaan worden. Of, bij pech, tot extra verlies om wat voor reden dan ook. Zie de laatste, zwarte sectie in de tabel. Door de toevoeging van de beschikkingen voor SDE 2025 in de huidige update, in combinatie met tussentijdse realisaties, en wegval, bij andere regelingen, is hier weer e.e.a. in gewijzigd.
Er zijn nog maar 10 nog niet ingevulde beschikkingen over onder de 2 laatste SDE "+" regimes. Die zullen weinig verschil gaan maken, gezien het feit dat de 14 beschikkingen die in de 1 april update nog over waren nog maar goed waren voor 35 MWp. Voor de 6 opvolgende SDE "++" regelingen, inclusief de 131 beschikkingen voor de nu toegevoegde SDE 2025, resteren 666 openstaande beschikkingen, de grootste hoeveelheden voor SDE 2023 (237 exemplaren), resp. SDE 2024 (194 stuks). Wat daarvan nog zal overblijven, en wat uiteindelijk de werkelijk gerealiseerde capaciteit zal zijn / worden, is een nog niet te beantwoorden vraag, in een tijd met talloze problemen rond de invulling van dergelijke projecten.
De onterecht weer opgevoerde, veel eerder al geprullebakkeerde SDE 2017 II beschikking, tel ik hierbij verder niet mee.
Onderaan twee velden in de grote verzamel-tabel heb ik weer de ratio berekend van de officieel overgebleven beschikte volumes voor alle SDE "+" t.o.v. de oude SDE regelingen (rode veld), en dit herhaald voor de reeds door RVO als opgeleverd beschouwde project beschikkingen (groene veld). Die verhouding ligt, vanwege heftige toevoegingen van beschikkingen onder met name de laatste acht SDE "+" rondes, verminderd met de tussentijdse aanzienlijke hoeveelheden reeds verloren gegane exemplaren, inmiddels rond de 3,9 voor de aantallen overgebleven beschikkingen. In de update van juli 2017 was het slechts een factor 0,6. De SDE werd door duizenden particuliere toekenningen gedomineerd, en die was tot niet zo lang geleden bepalend voor deze inmiddels aardig "recht getrokken" verhouding. Bij de realisaties is die verhouding inmiddels op dezelfde hoogte gekomen (factor 3,9).
Bij de capaciteiten lag die verhouding precies andersom, omdat SDE "+" gedomineerd werd door talloze zeer grote projecten, maar deze kan vanwege het achterwege blijven van publicatie van de actuele vermogens-cijfers, niet meer worden bepaald. Ook de verhouding bij het af te leiden gemiddelde vermogen per beschikking is voor de capaciteit niet meer bepaalbaar.
Ratio SDE++/SDE+
Helemaal onderaan heb ik ook weer berekeningen gemaakt voor dergelijke verhoudingen tussen de beschikkingen en realisaties van de tot nog toe bekende 6 SDE "++" rondes (SDE 2020 II tm. SDE 2025). Omdat er veel meer volume onder SDE "+" is afgegeven dan tot nog toe onder SDE "++", is die verhouding telkens kleiner dan 1.
Bij de (overgebleven) beschikkingen is die verhouding SDE++/SDE+ bij de aantallen een factor 0,19 : 1, bij de realisaties 0,16 : 1. Bij de capaciteiten was die factor groter dan 1 : 1, een gevolg van de voortdurende schaalvergroting van aangevraagde en gerealiseerde projecten, maar ook hier is deze niet meer goed bepaalbaar vanwege de door RVO verwijderde vermogens-cijfers.
Verzamel grafiek alle SDE regelingen - Aantallen bij beschikkingen / realisaties
In deze paragraaf toon ik weer de meest recente versie van 1 van de 2 bekende "stapel grafieken" met de begin oktober 2026 overgebleven volumes bij de beschikkingen (weergegeven in de grafiek hierboven), en bij de door RVO opgegeven "realisaties". Die vindt u hier onder.
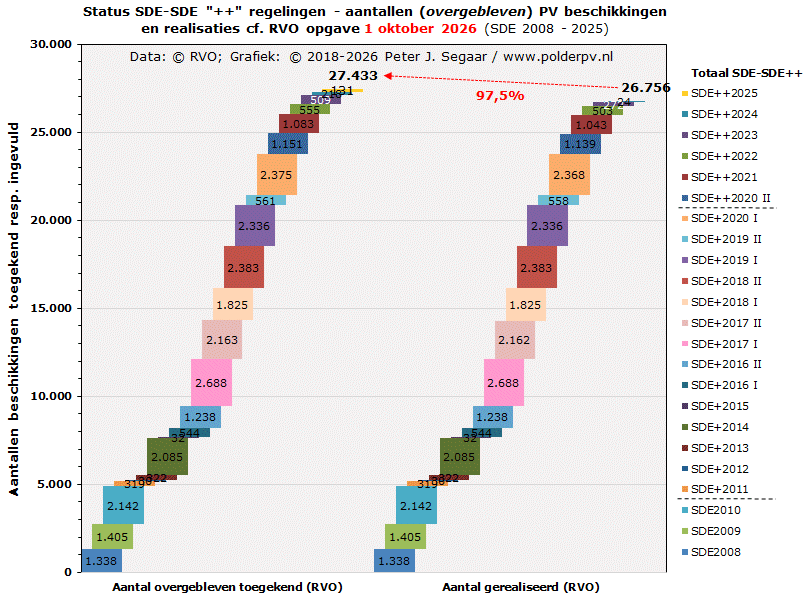
Stapelgrafiek met links de kolommen stapel met de overgebleven (!!) hoeveelheden beschikkingen van SDE 2008 tm. SDE "++" 2025 (laatstgenoemde als smalle donker-gele segment bovenaan zichtbaar). In combinatie met de voortgaande uitval bij de oudere SDE regelingen, zien we momenteel een cumulatie in de resterende, overgebleven hoeveelheid van 27.433 toekenningen voor zonnestroom (project beschikkingen, vorige update: 27.822 exemplaren, toen nog zonder de SDE 2025). Dat waren bij de ooit oorspronkelijk vergeven exemplaren nog 62.942 beschikkingen (zie tabel en de eerste grafiek), waarvan dus al een zeer groot deel in de (digitale) papiershredder is verdwenen, danwel uitgeschreven bij RVO. De rechter stapel kolom geeft de in de update van 1 oktober 2026 door RVO formeel als "gerealiseerd" verklaarde hoeveelheden beschikkingen per regeling weer. Met als voorlopige cumulatie 26.756 beschikkingen gerealiseerd. Dat is wederom een flinke afname t.o.v. de voorgaande update (27.161 exx.), door een toegenomen aantal uitschrijvingen uit de RVO databank. Dit overgebleven volume is 97,5% van het overgebleven aantal "totaal overgebleven beschikt" (linker stapel) is. Een marginale afname t.o.v. de 97,6% in de vorige update, wat vooral wordt veroorzaakt door de 131 nieuwe beschikkingen die de SDE 2025 heeft meegebracht. Daar is er nog geen van officieel als opgeleverd gemarkeerd door RVO.
Goed is hier het grote verschil tussen de SDE 2019 II en SDE 2020 I regelingen te zien. De eerste had relatief zeer weinig beschikkingen, die gemiddeld per stuk echter wel "zeer groot" waren. De laatste SDE "+" regeling, 2020 I, had een record aantal aan gemiddeld genomen véél kleinere toekenningen, waar, ondanks de massieve uitval, nog steeds veel volume van over is. Bij de realisaties is de verhouding tussen de 2 regelingen vergelijkbaar met de nu actuele stand van zaken bij de overgebleven beschikkingen.
Daar bovenop zijn links de nieuwe volumes voor SDE 2020 II tm. SDE 2025 gestapeld. Van de laatste 4 regelingen zijn nog maar relatief weinig (of nog geen, SDE 2025) beschikkingen opgeleverd. "Onderin" de kolommen stapel is er tot en met SDE 2019 vrijwel geen activiteit meer, omdat al die oudere regelingen geen openstaande beschikkingen meer hebben, of nog maar een drietal exemplaren (SDE 2019 II). Wel blijft er zeer regelmatig, en zelfs in toenemende mate, uitval bij de oudere SDE regelingen optreden. Voor de oudste regeling, SDE 2008, is deze wegval al zeer groot geworden. Met de 222 + 47 + 84 + 271 + 828 + 384 + 251 + 637 + 127 extra weggevallen beschikkingen uit de RVO bestanden in de vorige 8, en de huidige updates, zijn de resterende volumes inmiddels op een veel lager niveau beland, dan de ooit ruim vierduizend exemplaren. Op momenteel 1.338 exemplaren, om precies te zijn.
Wederom is er geen informatie meer beschikbaar voor de actuele vermogens van de SDE regelingen. Voor de laatste grafiek met de status voor 1 april 2026, zie aldaar.
Over dit kleine andere zonne-energie dossier was al wat langer niet zeer veel zinnigs te melden, gezien de trage ontwikkeling. Dit deel-dossier begint inmiddels zelfs op haar eind te lopen.
In de update van 1 oktober 2026 zijn er 2 beschikkingen verdwenen uit de RVO records, waarvan 1 een vermeend gerealiseerd project betreft (SDE 2017-I, een verf groothandel in Schiedam waar wél 2 klassieke PV installaties op de daken lijken te liggen), en 1 een nog niet ingevuld exemplaar uit SDE 2021 (bedrijfsverzamelgebouw op oud industrieterrein in Nijmegen). Ook hiervoor geldt, dat vermogens-informatie niet meer beschikbaar is.
Zoals al in de vorige update aangegeven, heeft slechts 1 nieuw thermisch project onder SDE 2025 een beschikking gekregen (analyse van 11 juli 2026). Deze is toegekend voor een industriële loods van een confiserie in het Zeeuwse Breskens. Het maximale subsidiebedrag daarvoor is ruim 121 duizend Euro, het gemiddelde van alle overgebleven beschikte projecten ligt veel hoger, op ruim 1 miljoen Euro per toekenning. Het betreft dus een relatief kleine geplande installatie.
Voor de laatste status grafiek van de beschikte capaciteit tm. de update van 1 april 2026, zie de betreffende analyse.
Frequente updates over de SDE regelingen bij Polder PV, sedert 2008. Huidig exemplaar: status 1 oktober 2026 (QIII 2026)
Bronnen (extern):
Feiten en cijfers SDE(+)(+) - RVO, status 9 oktober 2026
Monitoring zonne-energie - RVO, status 8 september 2026 (cijfers betreffende stand van zaken tm. 2025)
Monitoring zonne-energie - RVO, status 23 september 2025 (cijfers betreffende stand van zaken tm. 2024)
Monitoring zonne-energie - RVO, status 10 oktober 2024 (cijfers betreffende stand van zaken tm. 2023)
Bronnen (intern):
Status updates SDE bij Polder PV over het jaar 2026
SDE 2025 deel IV regeling opgenomen in groslijst RVO / update 1 oktober 2026 (huidige analyse)
SDE 2025 deel III details projecten lijst (1 november 2026)
SDE 2025 deel II kern parameters (30 oktober 2026)
SDE 2025 deel I grootste deel toekenningen PV bekend (11 juli 2026)
update 1 juli 2026 (geen capaciteits-data meer)
Roet in het eten bij statistiek voorziening 2026
Status updates SDE bij Polder PV over het jaar 2025
Status updates SDE bij Polder PV over het jaar 2024
Deel dossier SDE 2024 - zie eerste rapportage en vervolgen (bronnen
17 november 2026. CBS update 2. Strijd Australië versus Nederland inzake solar/capita voor 2025 definitief (?) beslist in het voordeel van "Down Under".
Nu het CBS weer een herziening van de "eindejaars-cijfers" van opgesteld vermogen bekend heeft gemaakt voor 2025 (deel 1 van dit tweeluik), zijn we uiteraard direct weer gaan kijken naar het verschil in de evolutie van het opgestelde vermogen per capita, tussen de (voormalige) wereldkampioenen Nederland en Australië. Met de nog steeds voorlopige cijfers voor beide landen, eind 2025 (met name voor Nederland) blijkt de strijd, die in de updates van maart 2026, en juni 2026 nog als "onbeslist" gekwalificeerd moest worden, nu toch wel definitief in het voordeel van "Down Under" (Australië) is uitgepakt. Eind 2025 blijkt Australië, met de actuele cijfers, al enigszins te zijn uitgelopen op Nederland bij de Wp/capita ratio. En het verschil is, met de nog zeer voorlopige data voor medio 2026, al verder opgelopen.
Polder PV zocht dit weer tot in detail uit, met, wederom, de meest recent beschikbare officiële capaciteits-cijfers, en de exacte bewoners-aantallen in beide landen, volgens de officiële, nationale data providers. Weliswaar moeten we nog steeds een slag om de arm houden, omdat zeker voor Nederland de EOY cijfers voor 2025 nog niet in steen zijn gebeiteld (pas eind 2027 finale cijfer rapportage door het CBS verwacht), en het verschil met Australië nog wat kan afnemen. Voor Australië zal een eventuele verdere aanpassing vermoedelijk niet zeer groot zijn, de solar data worden daar veel beter, actueel, en nauwkeurig bijgehouden. En misschien zijn ze zelfs al definitief, omdat de "estimated" en de "reported" volumes voor eind 2025 inmiddels exact hetzelfde zijn. Dat laat onverlet, dat in het verleden soms kleine historische aanpassingen zijn doorgevoerd in de data van Australië, waardoor het niveau voor 2025 mogelijk nog iets kan wijzigen.
In onderstaande grafiek geef ik de update met de meest recent beschikbare cijfers, voor het opgestelde relatieve (generator) vermogen aan het eind van elk jaar, tm. 2025, en, apart helemaal rechts, de nog zeer voorlopige data voor medio 2026 in beide landen. Daarbij is tevens gebruik gemaakt van de meest actuele bevolkingscijfers. Voor medio 2026 zijn die voor Australië nog niet bekend, wel voor het eind van het eerste kwartaal. Ik heb de bevolkingsaanwas in dat eerste kwartaal gebruikt voor het tweede, om aan een verantwoorde afschatting te komen medio dat jaar. Voor uitgebreid commentaar op deze gegevens, en de vergelijking, verwijs ik gaarne naar het dieper gravende stuk in de analyse van 7 maart 2024. Voor vorige versies van deze grafiek, zie de updates van 7 juli 2026, 10 maart 2026, 19 november 2025, en van 18 november 2024.
Ditmaal zijn zowel de zonnestroom vermogen cijfers, als de bevolkings-data voor 2024 en 2025 voor Australië gewijzigd sinds de update van juli jl. Voor Nederland zijn ook de PV vermogens-data voor 2024 en 2025 bijgeseld, en voor alleen 2025 het inwoner aantal (2024 is ongewijzigd). Voor beide landen zijn de data voor medio 2026 nog zeer prematuur, en zullen deze later beslist (flink) bijgesteld gaan worden.
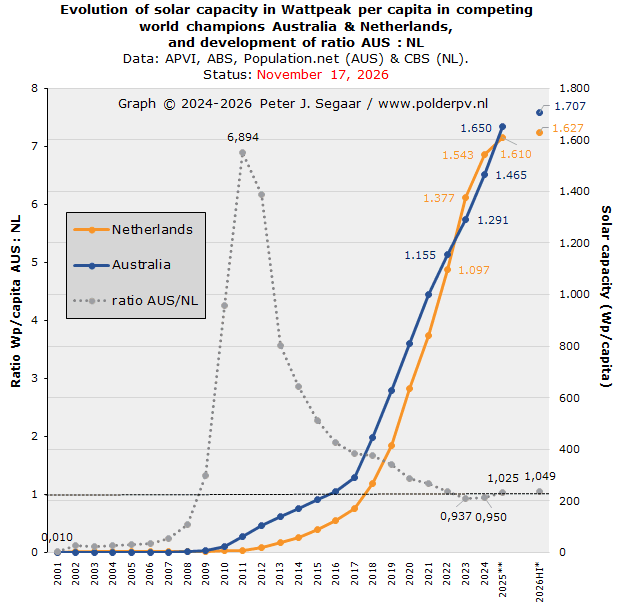
Ten opzichte van de vorige grafiek zijn de volgende wijzigingen doorgevoerd en zijn de volgende observaties te benoemen:
Conclusie
De conclusie blijft voorlopig, dat op het vlak van opgesteld nominaal generator vermogen per hoofd van de bevolking, de strijd tussen kemphanen Nederland en Australië eind 2025 waarschijnlijk lijkt te zijn beslecht in het voordeel van "Down Under" (Australië). Aangezien de cijfers voor met name Nederland beslist nog bijgesteld kunnen worden, is dit echter nog niet definitief zeker. We gaan hier uiteraard in komende updates weer op in, als er nieuwe, met name voor 2025 definitieve cijfers beschikbaar zijn gekomen.
Tot slot
De Australische zonnestroom markt stoomt nog steeds onvervaard door, en gaat hoogstwaarschijnlijk in 2026 weer flink (verder) uitlopen op Nederland, op het gebied van het opgestelde zonnestroom vermogen per capita. Zie de markt ontwikkelingen geschetst in het artikel van 4 augustus 2026, op portal Reneweconomy.com.au (met dank aan John Hemmers).
CBS updates op Polder PV (2026):
CBS update 2. Strijd Australië versus Nederland inzake solar/capita voor 2025 definitief (?) beslist in het voordeel van "Down Under". (huidige artikel, 17 november 2026)
17 november 2026: 3e cijfer opgave totale PV markt Nederland in 2025, finale cijfers 2024, en eerste, zeer voorlopige data voor het eerste half-jaar van 2026, door CBS. Deel 1 - weer neerwaartse aanpassingen. Op 13 november jl. werden door het CBS nieuwe cijfer reeksen gepubliceerd voor talloze energie modaliteiten. Zo ook weer voor zonnestroom. Opvallend is ditmaal, dat zowel voor het jaar 2024, als voor 2025, voor de capaciteit neerwaartse aanpassingen zijn doorgevoerd. Waardoor alle oudere, veelvuldig in perscommuniqués gebruikte cijfers weer in de kliko kunnen. In deze eerste analyse de actuele stand van zaken met betrekking tot aantallen en capaciteit van de nationale zonnestroom installaties. Aldus het CBS.
In eerste instantie volgen hier de nieuwste cijfers voor de status van de door het CBS "getelde" aantallen PV installaties in Nederland. Voor de laatst bekende cijfers, zie de tabel in de voorlaatste update, van 7 juli 2026, waarin de data voor peildatum 7 juni waren opgenomen. Meermalen is door Polder PV gemeld dat eerder gepubliceerde "half-jaar cijfers" van het CBS, dus ook voor medio 2025, later flink gewijzigd zullen zijn, maar niet meer publiekelijk bekend worden gemaakt. Dat maakt dat alle referenties naar die verouderde half-jaar cijfers in analyses (compleet) achterhaald zijn. Dit laat onverlet, dat in de huidige analyse ook de allereerste data voor medio 2026 zijn opgenomen, ditmaal voor het eerst gepubliceerd door het CBS. Die weliswaar een indicatief beeld geven van de mogelijke evolutie, maar die geen uitsluitsel kunnen geven over een nauwkeurige schatting voor het hele kalenderjaar, omdat van heel veel projecten de info nog niet bij het statistiek instituut is gearriveerd. Dat de marktgroei verder onderuit is gegaan in 2026, staat echter buiten kijf.
In onderstaande tabellen zijn nieuw gewijzigde primaire gegevens in rood weergegeven, de andere data zijn verder niet meer gewijzigd, ten opzichte van de update van 12 juni 2026.
1. Evolutie aantallen PV installaties volgens CBS, nieuwe data 2024-2026 HI
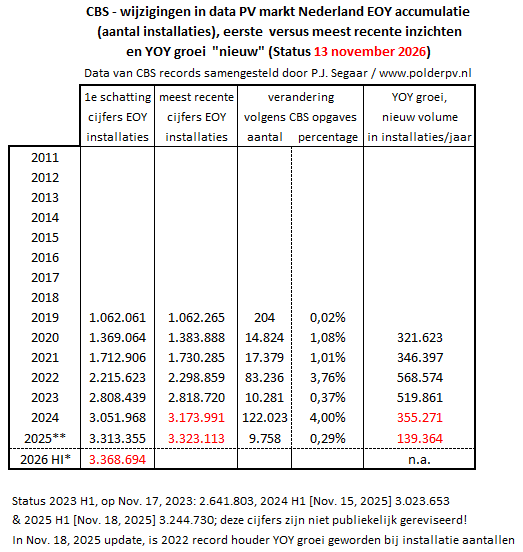
In bovenstaande tabel de meest recent beschikbare cijfers van het CBS voor de evolutie van de totale aantallen zonnestroom installaties, zoals zij uit diverse registers hebben ge-extraheerd, tot en met medio 2026. De cijfers voor 2024 zijn inmiddels voor een laatste maal enigszins in positieve zin gewijzigd en definitief geworden. Ten opzichte van de vorige update zijn er nu nog eens 6.692 extra installaties gevonden die in dat jaar kennelijk waren opgeleverd. Wat het finale totaal volume voor 2024 op 3.173.991 exemplaren brengt (bijna 3,2 miljoen installaties). Ruim 122 duizend exemplaren meer dan oorspronkelijk gedacht, wat een toename betekent van 4% van dat oorspronkelijke volume (afgeleide data in kolommen 4 en 5). Daarmee is de relatieve toename groter geworden dan in 2022, toen 3,8% meer installaties werden gevonden dan oorspronkelijk geteld.
De toename voor kalenderjaar 2023 was in dit opzicht relatief bescheiden, slechts 0,4% meer dan in eerste instantie was gepubliceerd. In een voorgaande update was dat verschil nog 2,4%, wat voor de zoveelste maal aangeeft, dat data zelfs bij het CBS fors kunnen wijzigen in de loop van de tijd.
Voor 2025 is ook een nieuw volume bekendgemaakt, in totaal eind dat jaar 3.323.113 installaties geaccumuleerd, een zeer bescheiden 0,3% meer dan oorspronkelijk bekend. Dit kan echter nog wijzigen, de (aangepaste) data voor 2025 zijn bij het CBS nog nader voorlopig.
Ook heeft het CBS in een aparte tabel, "Zonnestroom; vermogen en vermogensklasse, bedrijven en woningen, regio", een eerste cijfer voor medio 2026 gepubliceerd. Ze komen voor eind juni inmiddels op een zeer voorlopig aantal van 3.368.694 installaties. Dit zal beslist nog fors gaan wijzigen, al wordt het finale resultaat voor medio het jaar niet meer door het CBS gepubliceerd.
Jaargroei aantallen
De laatste kolom geeft de uit de meest recente eindejaars-cijfers (EOY) berekende toename per jaar weer (YOY groei), wat in het verleden soms tot verrassingen heeft geleid.
In 2023 is door alle tussentijdse wijzigingen een ("finale") jaargroei ontstaan van 519.861 nieuwe installaties, wat 8,6% lager is geworden, dan de jaargroei in 2022 (568.574). In de update van 15 juli 2025 was dat nog een positief verschil van 1,4% in het "voordeel" van 2023. Ook hieraan is goed te zien, dat door wijzigingen in de CBS data, sommige jaargangen opeens in een ander daglicht komen te staan, wat de progressie betreft ... 2022 blijkt dus uiteindelijk het nieuwe recordjaar te zijn, bij de nieuw toegevoegde aantallen PV installaties.
2024 is, met inmiddels de definitieve cijfers, op een aanwas van maar 355.271 installaties gekomen. Daarmee is het verschil met de aanwas in 2023 (zie hierboven) iets kleiner geworden. In de vorige update was dat bijna 33% minder, in de definitieve update is het verschil 31,7% minder aanwas dan in 2023 geworden. Het begin van de "instorting" van de PV markt, met als duidelijk aanwijsbare oorzaak de forse terugval van de nieuwe aantallen registraties in met name het residentiële marktsegment (zie energieleveren.nl statistiek).
Bij dit finale cijfer voor de aanwas in 2024, moet nog steeds een dik vraagteken, omdat uit de energieleveren.nl data, wat het CERES register voor de populatie installaties kleiner dan 1 MWac per stuk van cijfers voorziet, en wat zonder meer het grootste aantal installaties moet bevatten (sowieso de hele residentiële markt, alsmede tienduizenden kleinere bedrijfsmatige projectjes), een aanwas van slechts 298 duizend nieuwe installaties in dat markt-segment zou volgen. Het CBS zou met de totale markt, na al de nodige wijzigingen, ruim 19 procent (grofweg zo'n 57 duizend nieuwe installaties) hoger zitten bij de jaargroei in 2024. Het is onwaarschijnlijk, dat dit forse verschil goed gemaakt zou zijn in het segment van (uitsluitend) projecten groter of gelijk aan 1 MWac. Zoveel van dergelijke projecten zijn er absoluut niet, en het valt te betwijfelen of eventueel apart aangemelde "delen van grotere installaties" (bijvoorbeeld, met een aparte SDE beschikking) zelfs maar een deel van dat gat zouden kunnen vullen ...
Ook voor voorgaande jaren zijn er vreemde verschillen te zien in de totale uitkomsten van het CBS, versus de door energieleveren.nl gerapporteerde jaarvolumes voor de sub 1 MWac markt (2022 minder, 2023 juist veel méér nieuwe installaties bij energieleveren.nl). Het blijft de hersenpannen kraken, om dit soort hoogst merkwaardige verschillen tussen diverse datasets in Nederland te proberen te verklaren ...
Aangepaste cijfers 2025
Voor de eerste jaarhelft van 2025 was in de update van eind 2025 een eerste volume bekend gemaakt (3,2 miljoen installaties), maar omdat dat om een zeer voorlopig cijfer is gegaan, wat ook nog eens niet meer (publiekelijk) aangepast zal worden door het CBS, is dat cijfer achterhaald.
Twee updates verder volgt uit het nieuwe eindejaars-volume voor 2025, inmiddels een jaarlijkse aanwas van 139.364 nieuwe installaties. Dit is alweer 4,6% lager t.o.v. de berekende groei in de vorige update voor dat jaar. En het is inmiddels 61% minder dan de (finale) jaargroei in 2024. Een aanzienlijke aderlating, dus, ook al weten we het definitieve resultaat voor 2025 nog lang niet (volgt pas eind 2027).
Mogelijk wordt zelfs dit relatief lage volume bij CBS nogmaals neerwaarts bijgesteld, aangezien alleen al in het sub 1 MWac dossier er in 2025 zo'n 160 duizend nieuwe PV installaties bijgekomen zouden zijn in het energieleveren.nl dossier, het verschil met de huidige CBS data blijft nog steeds groot, bijna 21 duizend nieuwe installaties.
2026 nog zeer prematuur
Het eerste half-jaar cijfer voor de aantallen installaties zou in theorie een toename van bijna 46 duizend nieuwe installaties in het eerste half-jaar opleveren. Als je dit zou verdubbelen, en er van uit zou gaan, dat je dan een indicatie voor de jaargroei zou krijgen, zou het resultaat slechts ongeveer tweederde zijn van de kalenderjaar groei in 2025. We moeten hiermee echter heel erg oppassen, omdat (a) dit slechts zeer voorlopige data betreft, die nog fors kunnen wijzigen, (b) de tweede jaarhelft een duidelijk andere groei kan hebben dan de eerste, (c) alle cijfers achteraf meermalen zullen worden bijgesteld voor 2026. Dat de markt significant is afgekoeld, dit jaar, staat buiten kijf, maar hoevéél dan, zullen we moeten afwachten. Definitieve cijfers voor 2026 vernemen we pas eind ... 2028 (!). Een Duits analist zou daar spreekwoordelijk bezien de haren voor uit zijn hoofd trekken ...
2. Evolutie PV capaciteit (generator, omvormer, en "systeem" vermogen), volgens CBS
Voor de generator capaciteit zijn nu ook de officiële, weer aangepaste cijfers gepubliceerd voor 2024, 2025, en voor medio 2026. Deze data vervangen deels eerder gepubliceerde data voor het "systeemvermogen". Dat is een relatief nieuw construct, wat uit Europese regelgeving zou zijn voortgekomen. Het CBS definieert dit als volgt: "Het systeemvermogen is het maximale vermogen van de installatie, wat bepaald wordt door het minimum van het paneelvermogen en het omvormervermogen". Het is dus weer een andere eenheid dan zowel het aparte generator, als het omvormer vermogen sec, die in de meer gedetailleerde segmentatie statistieken van het CBS opduiken. Voor de huidige analyse maakte ik wederom een synthese van 2 CBS tabellen, voor het volgende overzicht met de evoluties van de verschillende typen opgestelde capaciteit.
Ik heb onderstaande tabel gereviseerd, en in de 7e en 8e kolom inmiddels zowel het omvormer, als het genoemde "systeemvermogen" ondergebracht. Daarvan zijn nu cijfers vanaf 2022 beschikbaar.
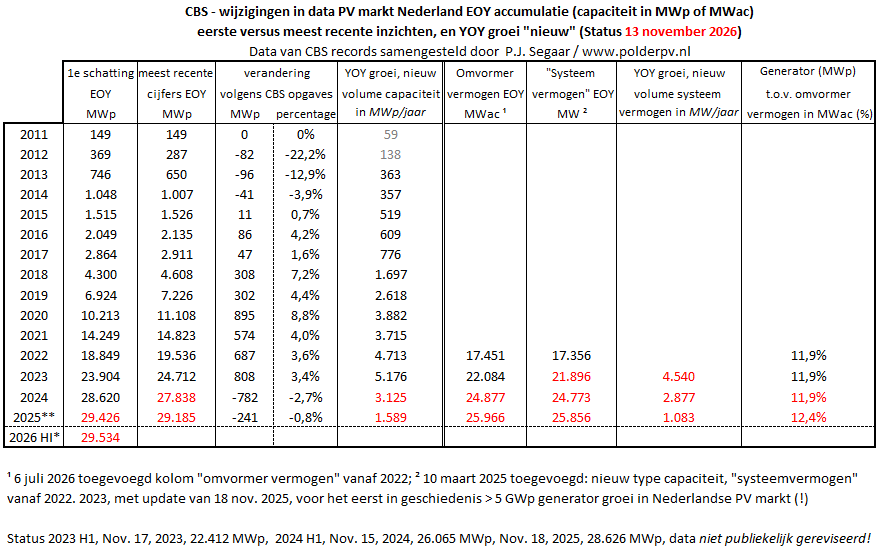
In deze tabel wordt de evolutie van de cumulatieve capaciteiten van alle PV projecten weergegeven. Voor de generator capaciteit in de eerste helft van de tabel tm. de dubbele lijn, in MWp. Rechts ervan de nieuw toegevoegde accumulaties van AC omvormer vermogens, resp. de "systeemvermogens" volgens de CBS definitie, in recentere jaargangen, en 2 afgeleide parameters (jaargroei systeemvermogen, resp. verhouding generator t.o.v. omvormer vermogen).
Eindejaars generator vermogens
In de derde kolom staan de meest recente opgaves van het CBS, voor dezelfde jaargangen. Dit kan een paar keer per jaar wijzigen, en het eindresultaat kan fors verschillen van de eerste afschattingen. Tot en met 2024 zijn, volgens het CBS, deze meest recente afschattingen "definitieve" opgaves. 2025 en het eerste cijfer voor 2026 zijn nog nader voorlopige dan wel zéér voorlopige data.
De definitieve eindejaars-capaciteit voor 2024 is inmiddels 27.838 MWp geworden. Ten eerste, is dat een negatieve bijstelling van 142 MWp t.o.v. het volume in de vorige update (-0,5%). Ten tweede, is het opvallend dat, voor het eerst in langere tijd, het definitieve cijfer onder de eerste afschatting is komen te liggen. In 2024 werd 782 MWp generator vermogen weg-gestreept t.o.v. die eerst afschatting, een verlies van 2,7%. De laatste keer dat dit voorkwam was voor een correctie van het volume in 2014 (3,9% minder). In de tussenliggende jaren was het finale volume altijd hoger dan bij de eerst-afschattingen, met een maximum van 8,8% voor 2020.
Ook voor 2025 is het eindejaars-volume in negatieve zin aangepast, met 241 MWp minder (-0,8%), ten opzichte van het eerst gepubliceerde cijfer in de vorige update. Hier zal beslist nog e.e.a. in gaan wijzigen, het zijn immers nog slechts nader voorlopige cijfers voor dat jaar. Momenteel is er eind van 2025 29.185 MWp PV capaciteit bekend bij het CBS.
Ook is er al een eerste afschatting gedaan voor medio 2026, wat neer zou komen op een accumulatie van 29.534 MWp. Dat zal beslist later fors aangepast gaan worden, want het ligt maar 348 MWp boven het aangepaste eindejaars-volume voor 2025. Dat is een absurd laag niveau, wat beslist niet de werkelijkheid kan weerspiegelen. Alleen al in het marktsegment van installaties groter dan 1 MWp heb ik al meer vermogen gerealiseerd staan in mijn projecten overzicht, dan het afgeleide "CBS volume". Het zal dus zeker een stuk groter gaan worden, met als kanttekening dat de markt beslist flink is gekrompen.
Verschil met eerste afschattingen
In de 4e kolom staan de verschil volumes in generator vermogen tussen de eerste en laatste afschattingen van het CBS per jaar vermeld, in de 5e kolom is het percentage afwijking t.o.v. de eerste opgave berekend. Het verschil kan flink oplopen, 22% minder capaciteit dan oorspronkelijk was opgegeven in 2012. Vanaf 2015 zijn de verschillen positief: er werd steeds méér capaciteit gevonden door het CBS na enkele revisie rondes, dan bij de eerste opgave, wat veel heeft te maken met de langdurige, administratieve vertragingen in met name de projecten markt, waarvan actuele informatie pas zéér laat beschikbaar komt (het meeste volume via de SDE dossiers van RVO, maar er worden ook projecten zonder subsidies gebouwd).
Het verschil liep op tot 8,8% in 2020 (eerste Corona jaar), daarna nam het weer af, naar 3,4% meer capaciteit dan oorspronkelijk gedacht, in 2023. Vanaf 2024 is de trend weer negatief. Finaal 2,7% minder in 2024, nader voorlopig 0,8% minder in 2025. Sterk afhankelijk van eventuele latere positieve bijstellingen, kan de balans voor 2025 mogelijk nog naar een positief verschil omslaan.
Jaargroei cijfers - 2025 nog lang niet helder
In de 6e kolom zijn de jaargroei volumes van het generator vermogen weergegeven, zoals afgeleid van de meest recent bijgestelde eindejaars-volumes volgens het CBS. De data voor 2011 en 2012 zijn niet goed vergelijkbaar met de cijfers voor 2013 en later, omdat er toen van een compleet andere onderzoek systematiek gebruik werd gemaakt. Die cijfers zijn grijs weergegeven in de tabel.
De jaargroei volumes nemen vanaf 2013 toe, tot 776 MWp nieuwe generator capaciteit in 2017. In 2018 werd voor het eerst (fors) meer dan een GWp nieuw vermogen bijgeplaatst, meer precies 1.697 MWp.
Tot en met 2023 volgde een reeks verbazingwekkende jaren met grote capaciteit toevoegingen, zeer sterk gedreven vanuit de SDE regelingen waarbinnen steeds grotere projecten werden aangevraagd en grotendeels ook gerealiseerd. Dat, in combinatie met een ook sterk gegroeide residentiële PV markt. In de update van eind 2025 werd pas bekend, dat 2023 het nieuwe record jaar is geworden, met maar liefst 5.176 MWp nieuwe capaciteit, wat alweer 10% meer was dan de al flinke aanwas in 2022. In 2024 ging het volume echter sterk achteruit, naar, uiteindelijk, nog maar 3.125 MWp, 40% minder. Met het weer aangepaste eindejaars-cijfer voor 2025 van het CBS, is de jaargroei in 2025 verder onderuit gegaan, naar, voorlopig, nog maar 1.589 MWp groei bij de generator capaciteit. Wat nog maar 51% van de aanwas in 2024 zou zijn geweest.
Ook al is kristalhelder dat, door het instorten van de residentiële markt, in combinatie met een behoorlijk kwakkelende projectenmarkt, 2025 inderdaad een slecht jaar is geweest, deze cijfers zijn nog steeds nader voorlopig. En zullen zeer waarschijnlijk nog wel opwaarts bijgesteld gaan worden. Polder PV had namelijk in 2025 al een nieuwe volume van 937 MWp aan nieuwe zonneparken gevonden in dat jaar (introductie tot uitgebreide recente zonneparken update). En voor alle projecten vanaf 1 MWp heeft hij tot nog toe al 1.093 MWp opgenomen in zijn projecten overzicht (nieuw in 2025). Daar moeten alle kleinere projecten nog bij. In het sub 1 MWac segment werd in de data van energieleveren.nl namelijk nog eens 882 MW (ac) nieuw volume gevonden. Het generator vermogen zal flink hoger liggen (mogelijk boven de tien procent), dus dan zou je met deze volumes bij elkaar mogelijk al op 1.093 + 1,1*882 = bijna 2,1 GWp kunnen komen. We gaan later zien, hoe dicht de CBS data in die buurt zullen komen.
NSTR & NSSTR vs. CBS
Eerder werd al gerept over verschillen tussen de vigerende CBS cijfers en de data uit het Nationaal Solar Trendrapport 2025. In november 2025 is het Nationaal Storage & Solar Trend rapport 2025 verschenen, een samenwerking van DNE Research en Solar365, en te downloaden van de DNE website (hier). Daarin wordt een eerste prognose voor de jaargroei van de zonnestroom markt in Nederland gegeven, in 2025, van 2,08 GWp. Die vrijwel identiek is aan de nog grove, eigen berekening hierboven.
Omvormer vs. generator vermogen
In de 7e kolom zijn de uit een apart CBS overzicht gehaalde omvormer vermogens van 2022 tm. 2025 wederom weergegeven. Zowel 2024 als 2025 data zijn gewijzigd. 2024 is nu definitief en bedraagt 24.877 MWac eind van dat jaar, 2025 is nader voorlopig, 25.966 MWac. In de laatste (10e) kolom is het verschil in generator vermogen t.o.v. dat omvormer vermogen weergegeven, in procent. In genoemde vier jaren blijken ze nu de eerste drie jaar allen op 11,9% uit te komen (wijziging bij 2024). In 2025 is dat gestegen naar 12,4% meer generator dan omvormer vermogen in 2025. Als deze verhouding in latere updates op dat niveau blijft, lijkt het er op dat in dat jaar kennelijk is gepoogd om de beschikbare, en tegenwoordig ook via de SDE flink "geknepen" omvormer capaciteit zo goed mogelijk te benutten, door er meer generator vermogen op aan te sluiten. Houdt dat vrij hoge percentage in gedachten, als u de hierboven genoemde sub 1 MWac data bekijkt, want energieleveren.nl gaat bij haar conversie uit van een veel te laag percentage van gemiddeld slechts 5% (!).
"Systeemvermogen"
In de 8e kolom heb ik het door CBS sinds 2022 separaat weergegeven "systeemvermogen" weergegeven. De volumes liggen telkens iets onder dat voor het omvormer vermogen. Curieus is hier, dat zelfs voor het "formeel al lang afgesloten" jaar 2023 weer een iets afwijkend cijfer is opgedoken, 21.896 MWac (in de vorige update nog 21.957 MWac). De reden daarvan is niet bekend, normaliter blijven "definitieve cijfers" bij het CBS constant ... Het zal u na alle voorgaande cijfer besprekingen door Polder PV niets verbazen, dat dergelijke "data incidenten" blijven terugkeren in het chaotische solar landschap in Nederland.
Het systeem vermogen voor 2024 is marginaal opgehoogd t.o.v. de laatste update, naar 24.773 MWac. De nieuwe waarde voor 2025, 25.856 MWac, ligt marginaal lager (0,2%) dan in de update van 12 juni jl. Voor medio 2026 is nog geen getal voor het systeem vermogen opgegeven.
Uit de EOY cijfers is in de volgende, 9e kolom het afgeleide jaargroei volume berekend voor dat systeemvermogen, 4.540 MWac (neerwaarts gewijzigd record) in 2023, 2.877 MWac in 2024 (opwaarts gewijzigd, en nu 37% minder dan in recordjaar 2023), en in 2025 nog steeds voorlopig, een aanwas van slechts 1.083 MWac. Ook weer neerwaarts bijgesteld, en slechts 38% van de aanwas in 2024. Laatstgenoemd jaar volume zal ongetwijfeld nog flink aangepast worden in komende CBS updates, maar het is wel al tale-telling voor de zonder meer lage groei in 2025. Wat natuurlijk aan een combinatie van de ingestorte residentiële markt (zie cijfers energieleveren.nl, net van een verse update voorzien), met een sterk afgekoelde projecten markt heeft te maken.
3. Gemiddelde systeem capaciteit - schaalvergroting andermal
Uit de nu bekende aantallen PV installaties, én de bijbehorende generator capaciteiten, kunnen we eenvoudig de evolutie van de systeemgemiddelde (generator) capaciteit berekenen. Die ontwikkelt zich met de huidige data als volgt (geldig voor álle PV installaties in Nederland, van zeer klein tot zeer groot):
Ook hier is weer de trend naar schaalvergroting per project zichtbaar. De gemiddelde project omvang, eind 2025 is met de huidige data alweer 29% groter dan eind van het jaar 2019.
4. Grafiek evolutie EOY en YOY volumes PV capaciteit Nederland volgens CBS
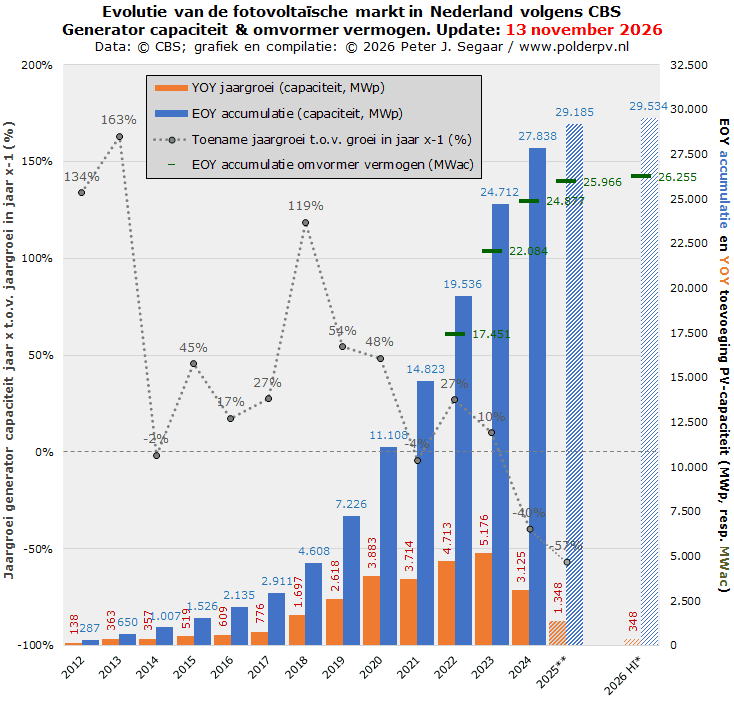
In deze frequent bijgewerkte grafiek de laatste stand van zaken van de CBS data voor de evolutie van het generator vermogen in MWp, voor de eindejaars-accumulaties (EOY, blauwe kolommen), resp. het daar uit afgeleide jaargroei cijfer (YOY, oranje kolommen), beiden met rechter Y-as als referentie.
De cijfers tot en met 2024 zijn definitief, voor 2025 zijn ze nog "nader voorlopig", en voor het eerste half-jaar van 2026 (kolom achteraan) "zeer voorlopig". De verwachting is, dat de data voor 2025 ff. nog flink opwaarts aangepast zullen gaan worden, gezien de berekening door Polder PV in de broodtekst boven deze grafiek. De gegevens voor HI 2026 zullen echter niet meer publiekelijk worden gedeeld door het CBS: ze zullen worden vervangen door een eerste grove afschatting van het jaarvolume in heel 2026 (en later weer meermalen worden bijgesteld).
Met de huidige update is duidelijk dat, na jaren van continu hogere jaarvolumes, het tweede Corona jaar, 2021 het eerste jaar was met een lichte terugval in de groei (van 3.883 MWp nieuw in 2020 naar 3.714 MWp in 2021, oranje kolom segmenten). Daarna zette de groei weer door, naar forse volumes van 4.713 MWp nieuw in 2022, en nieuw historisch recordhouder 2023, met zelfs 5.176 MWp jaargroei. Een volume wat natuurlijk nooit meer ge-evenaard zal gaan worden, zolang netcongestie het land "plat" blijft leggen.
Daarna volgde een zeer forse terugval, naar een aanwas van 3.125 MWp in 2024 (nog maar 60% van het nieuwe jaarvolume in 2023). Het nieuwe vermogen ligt daarmee definitief tussen de aanwas cijfers in 2019 en 2021. Het uit de beschikbare CBS cijfers afgeleide nieuwe volume van 1.348 MWp voor 2025 is waarschijnlijk veel te laag, waar nog veel capaciteit bij moet worden geplust. Waarvan deels al lang aan het net gekoppelde grote(re) projecten, die nog niet zijn doorgedrongen tot de CBS databank (een proces wat zéér lang kan duren!). Dat zegt dus nog niet zoveel, maar 2025 zal beslist géén hoge ogen gooien bij de te verwachten nieuwe PV capaciteit, en waarschijnlijk flink onder de aanwas in 2019 blijven steken.
Over 2026 valt nog niet veel te zeggen, behalve dan dat het weer een zeer laag volume zal gaan opleveren. De getoond 348 MWp groei in de eerste jaarhelft is beslist nog niet het eindstadium, en zal zeker flink hoger gaan worden. Maar over het hele jaar bezien, zal ook dit weer slechter gaan uitpakken dan in het ook al matige voorgaande jaar 2025.
Eindejaars-volumes en wijzigingen in relatieve jaargroei
De blauwe kolommen geven de accumulerende eindejaars-capaciteit weer, en, in de voorlaatste gearceerde kolom, de nog voorlopige status aan het eind van 2025. De eerste 10 GWp werd in de tweede helft van Corona jaar 2020 bereikt, de 20 GWp vroeg in 2023, en de 25 GWp vroeg in 2024. Momenteel staat er een volume van 29.185 MWp voor eind 2025 in de CBS boeken. Dit gaat hoogstwaarschijnlijk niet eens meer in de buurt van de 30 GWp komen, omdat het eerste cijfer voor medio 2026 daar nog steeds flink onder ligt, op 29.534 MWp (laatste kolom in de grafiek). Het nu bekende eindejaars-volume voor 2025 ligt in ieder geval 4,8% hoger dan het finale EOY volume in 2024, bij de omvormer vermogens zou het verschil 4,4% zijn.
In groene liggende balkjes heb ik in dezelfde grafiek de volumes voor de bijbehorende omvormer vermogens aan het eind van 2022-2025, en het nog zeer voorlopige volume voor medio 2026 geplot, die op veel lagere niveaus liggen dan de generator capaciteit die daar aan is gekoppeld. De volumes vanaf 2025 kunnen nog worden bijgesteld.
Uit de jaargroei cijfers heb ik ook, voor het generator vermogen, de procentuele wijziging per kalenderjaar geplot t.o.v. de jaarlijkse aanwas in het voorafgaande jaar, in een grijze gestippelde curve, met als referentie de linker Y-as, in procenten. Dat is flink op en neer gegaan in het verleden, vanaf 2019 is de trend, afgezien van 2022, flink neerwaarts, met negatieve groei percentages vanaf 2024. Voorlopig ligt de aanwas in 2025 57% onder de jaargroei in het voorgaande jaar.
Medio 2026 zou er een omvormer vermogen van 26,255 GWac zijn geaccumuleerd (zeer voorlopig cijfer; 12,5% meer generator dan omvormer vermogen).
Achterhaalde verwachtingen - what's new under the sun repeat modus
In de in juni 2024 gepubliceerde update van het "Integraal Nationaal Plan Energie en Klimaat 2021-2030" werd door het toenmalige ministerie EZK nog gewag gemaakt van een verwachting van 22,7 GW opgesteld PV vermogen in 2025, 25,7 GW in 2030 en tot 42,6 GW in 2040 (volgens uitgangspunten van het zgn. KEV2022). Eind 2025 zijn we, met de huidige CBS cijfers die verwachting voor 2025 dus al, ondanks de aanhoudende netcongestie problematiek, ruimschoots, met bijna 29%, voorbij (en de verwachting voor 2030 al met 13,6%).
We hebben dit soort continu fors "de markt onderschattende" statistieken al vaker gezien, zoals met de in-depth beschouwingen van Auke Hoekstra over de IEA statistieken (o.a. PV Magazine, nov. 2018, en update gepubliceerd op BlueSky, 3 november 2026). Daar staat echter ook weer tegenover, dat oneindige groei gewoonweg niet mogelijk is. Steeds meer voorheen "spetterende" PV markten hebben te maken met verzadiging, en andere, het tempo flink afremmende factoren, zoals de onovertroffen Jenny Chase in een fantastisch informatieve "jaarupdate draad", in een bijgewerkte, tale-telling grafiek liet zien op BlueSky, op 10 oktober 2026.
5. Zonnestroom producties volgens het CBS
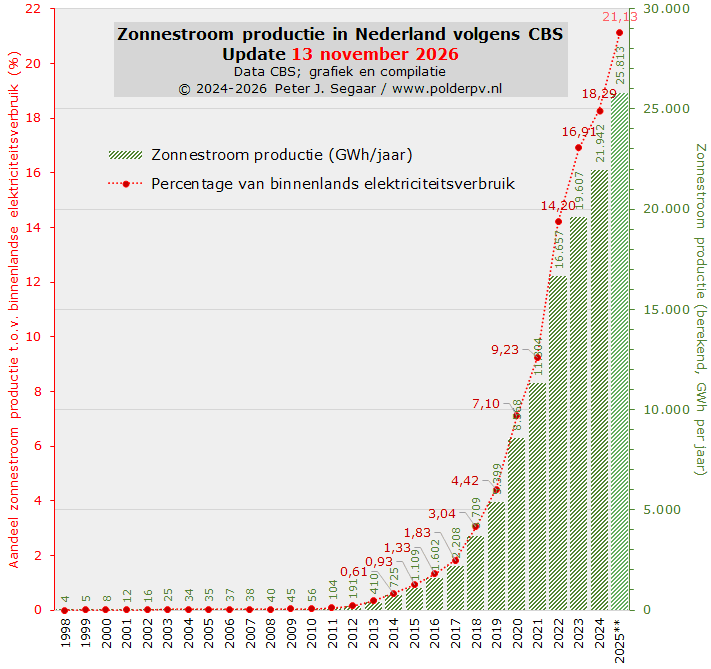
In dezelfde tabel met de nieuwste PV-capaciteit cijfers, zijn ook de kalenderjaar volumes voor de berekende zonnestroom producties weergegeven. In de CBS tabel "Zonnestroom; vermogen en vermogensklasse, bedrijven en woningen, regio") werd in een vorige update nog een eerste prognose voor het eerste half jaar van 2025 opgegeven, een volume van 14.495 GWh.
Inmiddels is de derde berekening voor het complete jaar gedaan, wat nu uitkomt op 25.813 GWh (ditmaal 0,3% mínder dan in de update van juli jl.). Voor het eerst in de zonnestroom historie van Nederland meer dan 25 terawattuur (TWh). In het CBS artikel van 19 juni 2026 wordt dit in meer bredere zin vertaald als een productie van 93 petajoule (1 PJ energie = ongeveer 278 GWh elektra equivalent). De toename t.o.v. 2024 (finaal 21.942 GWh) is momenteel 17,6%, voor 2025 is de berekende productie nog nader voorlopig.
2025 was dan ook een zeer zonnig jaar. Volgens de Bluesky post van Anton Boonstra was er in de periode januari tm. december dat jaar 12,3% meer productie in de PVOutput.org populatie, dan in 2024. Volgens de officiële KNMI jaar rapportages had de gemiddelde instraling in 2025 een niveau van 431.530 J/cm² (jaar-rapportage, p. 12), in 2024 was het 383.324 J/cm² (jaar-rapportage, p. 11), bij een langjarig gemiddelde instraling van 378.600 J/cm². 2025 was, derhalve, 12,6% rijker aan instraling dan 2024. En het lag bijna 14% boven het langjarige gemiddelde.
2026
Voor 2026 is er uiteraard nog geen jaarcijfer bekend voor de productie. Het laatst bekende CBS cijfer is voor de maand augustus (3,438 TWh). Ter vergelijking hier het verschil met 2025. Januari tm. Augustus 2025 geeft een cumulatieve productie van 21,50 TWh. Voor 2026 is dat in dezelfde periode 22,12 TWh. In 2026 is er in die eerste 8 maanden dus al 2,9% meer zonnestroom productie berekend, dan in dezelfde periode in het voorgaande jaar. Ook gezien de eigen productie resultaten voor 2026, lijkt het er op dat dit jaar een prima jaar gaat worden, en mogelijk in de buurt gaat komen van de hoge productie in 2025. De "meer opbrengst" die uit de CBS cijfers blijkt, zou dan terug te voeren moeten zijn naar de berekende extra productie van de nieuwe capaciteits-volumes die gaandeweg het jaar 2026 netgekoppeld en al zijn toegevoegd.
Stroom producties worden helaas niet altijd consequent doorgevoerd in de vele energie tabellen van het CBS. Zo wijken de geclaimde producties voor 2017 en 2018 af in de tabel "Elektriciteitsbalans; aanbod en verbruik", en leek er in de tabel een fout gemaakt te zijn voor het jaar 2020 bij de genormaliseerde bruto productie †. Dit soort (kleine) inconsequenties komen al jaren voor in de CBS tabellen, wat met verschillende reken methodes heeft te maken, vermoedelijk deels gecombineerd met afrondings-verschillen.
† Polder PV had het CBS gevraagd naar een gevonden anomalie in de gepubliceerde datareeks. Alle productie cijfers zijn identiek voor zonnestroom (3 reeksen), alleen het volume van de genormaliseerde bruto productie voor 2020 was duidelijk afwijkend van de overige twee opgaves. Polder PV kreeg de volgende reactie van het CBS:
"De genormaliseerde bruto productie wordt berekend volgens de regels uit de Renewable Energy Directive (RED). De genormaliseerde cijfers voor 2020 zijn volgens de RED I berekend. Deze passen wij niet meer aan, conform de afspraak met Eurostat. Meestal updaten wij een jaar zo'n 3 keer: de eerste keer in juni van jaar +1, tweede in november van jaar +1, en als laatste in november van jaar +2. Het "bevriezen" van de cijfers voor 2020 conform de afspraken van de RED kwam daartussen, waardoor de genormaliseerde productie geen update meer kreeg in deze tabel. En dat zal dus ook niet meer geüpdatet worden. De andere productievormen zijn wel geüpdatet."
Er is ook goed nieuws te melden over het door het CBS berekende, relatieve aandeel van de zonnestroom productie ten opzichte van het bruto respectievelijk netto stroomverbruik bekend, en ditto, voor het genormaliseerde bruto elektra verbruik. Voor 2025 zitten we momenteel voor het eerst in de Nederlandse historie op ruim een vijfde van de zonnestroom productie t.o.v. het binnenlandse stroomverbruik dat jaar (cf. uitgangspunten EU politiek, zie grafiek, rode cijfers / linker Y-as). Meer to the point, op 21,13% (en voor 2024 finaal 18,29%). Zouden we de productie relateren aan het netto stroomverbruik (onder aftrek van eigenverbruik van sommige centrales), komen we weer hoger uit: 21,82% in 2025. Ook deze relatieve waarden zullen waarschijnlijk nog wat gaan wijzigen in komende CBS updates.
Bronnen:
Bronnen intern (eerdere CBS data analyses van Polder PV)
Voor deel 2 van dit tweeluik (CBS update 13 november 2026) zie hier
CBS update deel 2. Strijd Australië versus Nederland inzake solar/capita voor 2025: onbeslist. (7 juli 2026)
CBS update deel 4. Verdieping nationale statistiek cijfers zonnestroom - woningen, economische activiteiten, en totalen. (26 augustus 2026)
CBS update 9 maart 2026 (tm. EOY 2025), delen 1, 2 en 3
CBS update 18 november 2025 (tm. medio 2025), delen 1, 2 en 3
CBS update 15 juli 2025 ("Wederom verrassende zonnestroom statistiek aanpassingen door het CBS, met blijvende vraagtekens")
CBS update 17 juni 2025 ("CBS past marktgroei zonnestroom markt 2024 in negatieve zin aan")
CBS update 10 maart 2025 (1e cijfer EOY 2024), deel 1 capaciteit, deel 2 stroomproductie
CBS update 15 november 2024 (tm. medio 2024), delen 1, 2 en 3 (voor eerdere referenties, zie bronnen onder eerste bijdrage)
Bronnen extern
23 procent energieverbruik komt uit hernieuwbare bronnen (nieuwsbericht CBS, 19 juni 2026)
Zonnestroom; vermogen en vermogensklasse, bedrijven en woningen, regio (CBS tabel 13 november 2026)
Elektriciteitsbalans; aanbod en verbruik (CBS tabel update 13 november 2026)
Hernieuwbare elektriciteit; productie en vermogen (CBS tabel update 13 november 2026)
Vermogen (definitie / omschrijving van het CBS van "vermogen" bij wind- en zonne-energie installaties)

|