| |
 
Energieleveren.nl
- nieuwe statistieken
Evolutie
van elektra opslag (BESS) registraties tot 1 MWac volgens EDSN
portal
Basisgegevens
© EDSN, status datum
update energieleveren.nl 3 november 2026
voor maand oktober 2026
In
updates worden alleen cijfermatige toevoegingen / wijzigingen doorgevoerd.
Uitgebreidere
tekstuele aanpassingen alleen als er byzondere zaken zijn te signaleren
Alle grafieken © 2026 Peter J. Segaar/www.polderpv.nl
Voor abstract van de huidige update, zie nieuwsbericht
van 3 november 2026.
Deze statistiek
pagina is opgezet naar analogie van die voor de zonnestroom installaties
bekend bij Energieleveren.nl:
Zie aparte,
actuele overzicht van zonnestroom cijfers in de sub 1 MWac markt.
Direct
naar de grafieken op deze pagina
https://www.energieleveren.nl/
Inhoudsopgave
Introductie
De
update voor de zonnestroom opwek installaties per stuk kleiner dan 1
MWac, werd op 3 november 2026 weer door op de bekende website energieleveren.nl
gepubliceerd, en wordt separaat behandeld door Polder PV. Tegelijkertijd
met die gegevens, werden ook weer de cijfers geopenbaard voor de kleinschalige
opslag projecten op dezelfde website, en, wederom, uitsluitend voor
het marktsegment kleiner dan 1 MWac. Dit geeft een zéér
interessante eerste inkijk op een domein wat in de stroom-wereld een
zeer belangrijke rol gaat spelen, zeker gezien de alomtegenwoordige
netcongestie in Nederland. Deze statistiek pagina geeft de later gepubliceerde
meest recente data omtrent deze opslag markt in grafieken weer, met
de daarbij behorende duiding door Polder PV.
Sinds juli 2024 is
er een registratieplicht
voor netgekoppelde accu's / batterijen (BESS = battery
energy storage system, en/of EOS = elektriciteit opslag
systeem) met een vermogen tot 1 MWac, bij energieleveren.nl. Er moet ook
"met terugwerkende kracht" worden bijgewerkt, dus ook oudere
opslag systemen moeten worden aangemeld. Inmiddels is het ook mogelijk
om hybride opwek / opslag installaties die 1 omvormer delen aan te melden
(bericht
EDSN).
Sinds eind augustus
2025 moeten alle netgekoppelde batterijen groter of gelijk aan 0,8 kW
worden gemeld, zie daarvoor het bericht op de website van RVO (26
augustus 2025), en het nieuwe
aanmeld portal bij Netbeheer Nederland, waar ook de nodige documenten
met voorschriften zijn te vinden.
Bij de start van deze
registratie operatie zouden er zo'n 700 registraties zijn in dit nieuwe
dossier. EDSN meldde in een nieuwsbericht
van 13 februari 2026, dat in januari dat jaar er een record aantal
nieuwe batterijen zou zijn geregistreerd bij de netbeheerders, 2.547 exemplaren.
Gemiddeld genomen zouden er per maand zo'n 2.200 exemplaren zijn bijgekomen
sinds de zomer van 2025.
Meer informatie over
de historie en mogelijke toekomst van energie opslag in Nederland, is
te vinden in het Nationaal Smart Storage Trendrapport 24/25 van DNE Research
(zie link
naar download mogelijkheid op de site).
Groter
- grootst, marktvolume tm. 2025
Het CBS is al wat
langer het grote marktsegment voor BESS systemen gaan
inventariseren, met opslag systemen groter dan 1 MWh opslag capaciteit
per stuk. Recent heeft het CBS de voorlopige resultaten tm. 2025 gepubliceerd.
Polder PV analyseerde die resultaten in een artikel
op 8 oktober 2026. Hieruit blijkt kristalhelder dat ook die grote
deel-markt hard is gegroeid, van 23 (2022) naar 286 stuks (2025), resp.
met een totaal opgestelde opslag capaciteit van 157 MWh (2022) naar 1.575
MWh. De verwachting is dat de cijfers voor 2025 nog zullen worden bijgesteld,
en dat de marktgroei flink zal blijven doorzetten. Bij een volgende update
van deze CBS cijfers (eerste resultaten voor 2026), zullen die aan de
huidige analyse worden toegevoegd.
CBS doet al een tijdje
nader onderzoek om een zo volledig mogelijk beeld te krijgen
van de opslag markt (zie
eerste rapportage), maar wederom stuit ze daarbij op complicaties
vanwege de versplintering van de informatie, en het afwezig zijn van een
centraal register met álle BESS projecten. Het zijn typisch Nederlandse
problemen, die ontstaan, omdat er in Den Haag nauwelijks technische kennis
is, en het creëren van absoluut noodzakelijke centrale data
banken om onduidelijke redenen een no go area lijkt te zijn.
Dit geldt al langer voor de registratie van PV installaties, die nooit
grondig, en centraal is geregeld, en waar Polder PV al jaren lang zijn
ergernis over ventileert.
In bovengenoemde rapportage
verscheen ook een eerste afschatting voor de BESS opslag volumes die er
(mogelijk) in de markt zouden zijn geweest, voor eind 2024. Het CBS geeft
daarbij de daadwerkelijke opslag capaciteit weer, weergegeven in megawattuur
(MWh). En waarbij wel het nodige voorbehoud geldt, omdat veel cijfers
schattingen betreffen, en geen snoeiharde, zorgvuldig geregistreerde volumes:
- "Thuisbatterijen"
(< 0,02 MWh): 400 MWh
- "Midden segment"
(0,02 - 1 MWh): 300 MWh
- "Grote batterijen"
(> 1 MWh): 600-900 MWh*
- Mobiele batterijen
†: 250 MWh
- Totaal volume vier
categorieën: 1.550 - 1.850 MWh (EOY 2024).
† "Mobiele"
batterijen worden vaak tijdelijk ingezet bij festivals, bouwprojecten,
en lokaties waar (nog) geen netaansluiting is.
Hoge volumes
"stekkerbatterijen"
Wat de "stekkerbatterijen"
of ook "plug-in" accu's betreft, is recent door Rolf Heynen
van Sunergy Research weer wat spectaculair cijfer materiaal gedeeld. Vanaf
april 2026 zouden er al flink meer dan 10.000 van dergelijke accu's per
maand worden verkocht in Nederland, oplopend tot 13.408 stuks in
juni. Er zouden zo'n 25 merken batterijen worden verkocht. De volumes
in de eerste twee kwartalen van 2026 zijn 19.855 (QI), resp. 37.648 exemplaren
in QII (90% hoger volume dan in QI!). Ergo, alleen al in de eerste jaarhelft
een omvangrijk volume van 57.503 exemplaren! In totaal zouden er al zo'n
80.000 van dergelijke systemen zijn verkocht, voor de details zie het
artikel
op Thuisbatterij.nl.
In een uitgebreid
artikel bij MT/Sprout van
28 september 2026, met enkele grafieken met data van Sunergy Research
gepubliceerd in Solar & Storage Magazine, wordt Heynen wederom geciteerd,
waarbij hij claimt "dat in 2027 een half miljoen thuisbatterijen
zullen worden verkocht, en in 2028 zelfs 600.000".
* Voor
EOY 2024 komt het CBS inmiddels uit op een opslag capaciteit van 620 MWh
voor de grote batterij systemen (definitief), en op 1.575 MWh voor EOY
2025 (voorlopig). Zie analyse
op Polder PV, van 8 oktober 2026.
Grafiek
sectie data energieleveren.nl
De update datum voor
deze grafiek sectie is 3 november 2026, de peildatum 1 november 2026,
volgens de opgave van energieleveren.nl.
De basis opzet van
deze aparte opslag statistiek pagina is vergelijkbaar aan die van de (kleinere)
PV installatie statistieken die u via deze
link kunt raadplegen.
(1)
Cumulatief en nieuw aantal maandelijkse registraties van stroom opslag
installaties < 1 MWac
1a
- evolutie aantallen registraties, volledige reeks
In
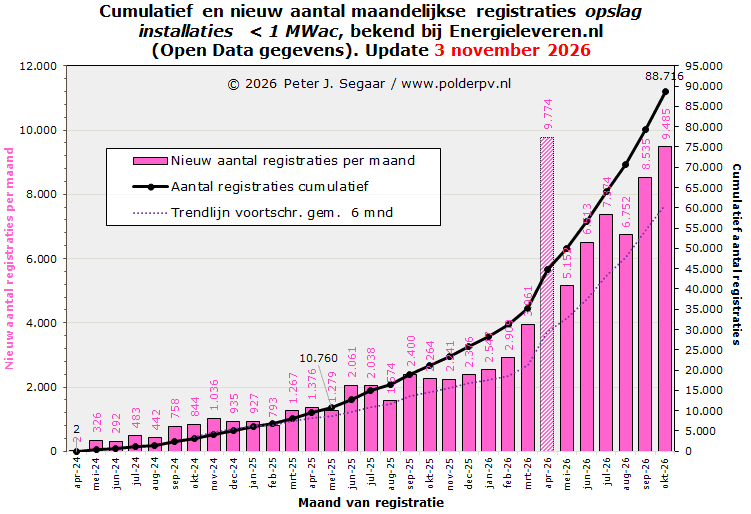
deze eerste grafiek de evolutie van het nieuwe aantal opslag projecten
per maand, sinds april 2024 (referentie linker Y-as). Vanaf mei 2024
zijn de nieuwe projecten per maand weergegeven. De getoonde hoeveelheden
zijn minimale volumes, omdat heel veel accu systemen beslist nog niet
geregistreerd zullen zijn. Sowieso ontbreken de "plug & play"
systeempjes nagenoeg geheel in dit soort overzichten. Zie daarvoor het
onder bronnen genoemde artikel van Rolf Heynen van Sunergy.nl. Er zijn
gelukkig ook weer uitzonderingen op die regel (voorbeeld).
De groei was aanvankelijk nog "relatief beperkt", maar vanaf
de zomer van 2025 ging het gas er op.
In
het eerste kwartaal van 2026 namen de volumes al rap toe, ongetwijfeld
(deels) "gestimuleerd" door een vreselijke, onzinnige, eenzijdig
begonnen zoveelste "energie oorlog" in het Midden-Oosten,
die de markten meteen op zijn kop zette. Er werd, na de 3.961 nieuwe
opslag systemen in maart, in de opvolgende maand zelfs ruim het dubbele
niveau aan nieuwe registraties gemeld, minimaal 9.774 nieuwe "BESS"
projecten in dit sub 1 MWac segment, maar dit bleek achteraf een anomalie
te betreffen††.
In
mei 2026 viel het nieuwe volume flink terug naar een "normaal"
niveau, van 5.152 nieuwe registraties, maar dat is desondanks nog steeds
een factor vier maal het niveau in mei 2025 (1.279 exemplaren nieuw).
Juni liet weer flinke progressie zien, met 6.513 nieuwe registraties,
wat 26% meer is dan in mei. En een factor 3,2 maal het nieuwe volume
in juni 2025. Ook in juli 2026 ging de groei onvervaard verder, met
alweer 7.374 nieuw aangemelde opslag projecten in dit segment, 13% meer
dan in de voorgaande maand, en 3,6 maal zoveel dan in juli 2025 werden
aangemeld. In augustus was er, mogelijk vanwege de vakantie, een terugval
naar 6.752 nieuwe registraties (8,4% minder dan de aanwas in juli).
Maar dat was nog steeds een factor 4,3 maal het nieuwe volume in augustus
2025. September en oktober lieten weer een voortvarende groei zien.
Met 8.535 resp. 9.485 nieuwe registraties komt dat neer op een factor
3,6 resp. 4,1 maal de nieuwe volumes in september resp. oktober 2025.
Als we april 2026 terzijde schuiven (††), is oktober 2026
inmiddels de nieuwe record maand geworden bij de nieuwe registraties.
††
Nagekomen: het hoge aantal "nieuwe" batterijen
in april 2026 blijkt vooral te zijn veroorzaakt doordat er in 1 keer
maar liefst 4.500 "oude" batterijen van grote marktpartij
Zonneplan in die maand werden toegevoegd. Die waren eerder onterecht
aangemeld als "opwek" installaties (!), een fout die in april
schielijk werd hersteld ... Zie artikel
van 6 mei 2026, in Solar Magazine (dank aan Speksteenkach!). Exclusief
genoemde "anomalie", zou het in werkelijkheid in april 2026
maar om ca. 5.300 "nieuwe" batterijen (althans: registraties)
zijn gegaan, wat trouwens nog steeds, tot die maand, een maand record
zou inhouden. Vanwege deze anomalie, is het april 2026 segment gearceerd
weergegeven.
In
een korte discussie op Bluesky, werd door Polder PV het vermoeden geuit,
dat die aanmelding van genoemde "oude" batterijen, gezien
het verloop van de statistiek hierboven getoond, vooral 3-fasen 11 kW
systemen betroffen moet hebben (vallend in de midden-categorie bij energieleveren.nl),
een type batterij voor huishoudens met flink stroomgebruik, wat al langer
wordt verkocht door Zonneplan (de veel kleinere 4,4 kW accu, hier vallend
in de kleinste klasse, en op 1 fase aangesloten, is van veel recenter
datum). Zie Bluesky
draadje van 3 juni 2026.
Sterk
verschillend karakter BESS versus zonnestroom installatie markt
Het
is opvallend, dat deze forse versnelling wél bij de BESS systemen
geschiedt, maar niet / nauwelijks, bij de progressie
in het zonnestroom installaties dossier bij dezelfde data provider.
Dit is waarschijnlijk het gevolg van de combinatie "marktverzadiging",
netcongestie en de maandelijkse invoedingskosten die de meeste zonnestroom
klanten al enige tijd in rekening gebracht krijgen, waardoor er (kennelijk)
weinig appetijt meer is om aan (nieuwe) zonnestroom projecten, danwel
uitbreidingen te beginnen. Voor de opslag markt zijn juist diezelfde
omstandigheden extra stimulerend, omdat daarmee op dezelfde aansluiting
een flink deel van de zonnestroom overschotten in de avond / nacht kan
worden ingezet via opslag in een accu systeem. Vermits er dan veel stroom
consumptie is.
De
zwarte curve geeft de accumulatie van het totaal aantal registraties
van opslag systemen weer (referentie rechter Y-as), die begin juni al
voorbij de 50 duizend stuks is geraakt (precies: 50.057 exemplaren),
en vijf maanden later alweer op 88.716 stuks is gekomen. Met ongetwijfeld
nog heel veel volume in de pijplijn, en/of wat alsnog geregistreerd
moet gaan worden. In mei 2025 werd de eerste 10 duizend stuks drempel
al rap voorbij gestreefd. Als het tempo rechtlijnig blijft aanhouden,
zouden we eind dit jaar al ruim honderd-duizend registraties kunnen
hebben in dit marktsegment.
Om
de groei van "kleine" opslag systemen in perspectief te zetten,
is ook, i.p.v. de niet meer goed "passende" exponentiële
trendcurve, een voortschrijdend gemiddelde trendlijn weergegeven (gestippelde
paarse lijn, met periode 6 maanden), die tussentijdse extremen afvlakt,
en wat een goede referentie is voor de gemiddelde marktgroei over een
langere periode.
1b
- evolutie aantallen registraties opslag projecten, kalenderjaren gegroepeerd
per maand
In
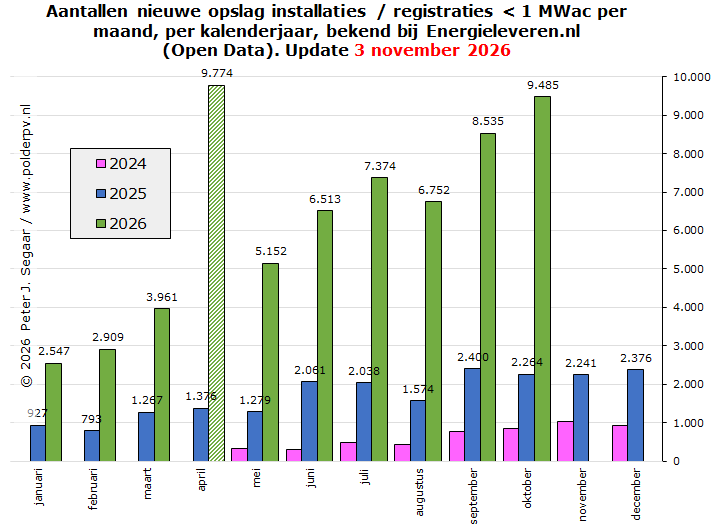
deze 2e grafiek met aantallen nieuwe registraties per maand zijn de
jaren gegroepeerd per maand en van een eigen kleur voorzien (eerste
10 maanden van 2026, met nieuwe kleurstelling).
Ook hier is duidelijk de enorm snelle groei in opslag systemen te zien,
met name in april dit jaar (artificieel hoog vanwege de "Zonneplan"
fout). Mei tot en met oktober 2026 laten weer flinke groei zien, na
de "kunstmatige dip" eind april. Augustus viel, mogelijk vanwege
vakantie, weer iets terug, maar oktober heeft inmiddels het "echte
record" te pakken, met 9.485 nieuwe registraties, weer ruim 11%
meer dan in september. Waarbij ook wordt gewezen op waarschijnlijk nog
fors opwaarts bij te stellen cijfers, omdat beslist niet alle accu systemen
worden geregistreerd. De verwachting is sowieso, dat de volumes verder
zullen aanzwellen, als de (huidige) energiecrisis verder zal verdiepen,
en steeds meer huishoudens en bedrijven zal gaan "treffen".
(2a)
Cumulatief opslag vermogen per grootte klasse en totalen opslag installaties
< 1 MWac
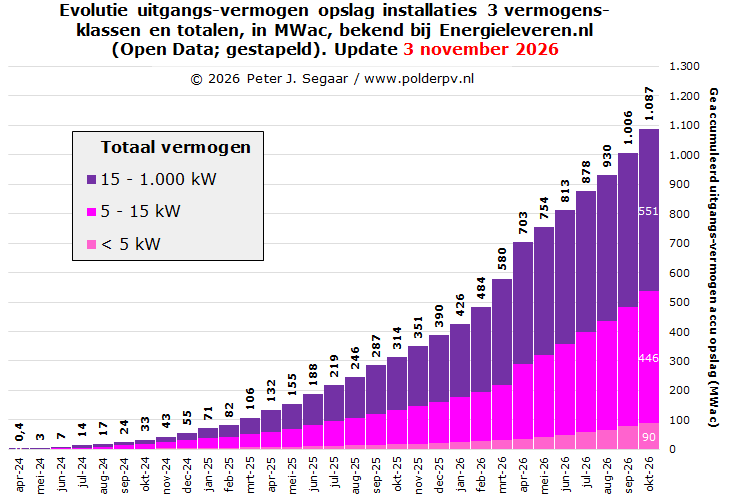
In
deze derde grafiek is een uitsplitsing gemaakt naar de door energieleveren.nl
geregistreerde vermogens ("AC- of uitgangsvermogen van de elektrische
opslaginstallatie", naar analogie van de situatie bij de zonnepaneel
installaties in hetzelfde marktsegment), voor drie afzonderlijke grootte
categorieën, opslag installaties kleiner dan 5 kWac (dominant residentieel,
zalmrose), geregistreerde
projecten tussen 5 en 15 kWac (nog steeds dominant residentieel, en
kleinere projectjes bij boerderijen, MKB, kleinere scholen e.d., magenta),
en de enorme verzamelbak registraties tussen 15 en (minder dan) 1.000
kWac (MKB, grotere boerderijen, gemeentelijk vastgoed, talloze "kleinere"
industriële installaties en andere projecten in het zeer populaire
bedrijfs-segment van enkele honderden kilowatten uitgangs-vermogen per
bedrijfs-erf, paars).
De drie categorieën zijn gestapeld weergegeven, met bovenaan, in
zwarte cijfers, de totale volumes. Deze evolueren van 3 MWac, eind mei
2024, tot, inmiddels, ruim 1 GWac, 1.087 MWac, begin november 2026.
Dat is dus al een enorme toename van een factor 360 t.o.v. de status
in het voorjaar van 2024. In maart 2026 werd de eerst halve GWac piketpaal
aan uitgangs-vermogen ruim gepasseerd, de tweede is in september voorbij
gestreefd, en de volgende halve GWac zal waarschijnlijk niet lang op
zich laten wachten.
Voor
de voorlopige eindwaarden is voor alle drie de categorieën ook
het bijbehorende getal weergegeven. We krijgen daarmee met een evolutie
van de volgende verhoudingen te maken tussen genoemde maanden:
categorie
| volume mei 2024 | aandeel op totaal volume mei 2024 >>> volume
oktober 2026 | aandeel op totaal volume oktober 2026 | factor toename
oktober 2026 t.o.v. mei 2024
- < 5
kW | 0,35 MW | 11,6% >>> 90,2 MW | 8,3% | 258x groter (iets
hoger aandeel op totaal sinds vorige update)
- 5-15 kW
| 1,28 MW | 42,4% >>> 446,2 MW | 41,0% | 349x groter (idem,
iets hoger)
- 15-1.000
kW | 1,39 MW | 46,0% >>> 550,8 MW | 50,7% | 396x groter (idem,
iets lager)
- totaal
3 categorieën | 3,02 MW | 100% >>> 1.087,2 MW | 100% |
360x groter
Hieruit
blijkt kristalhelder, dat de accu markt zeer hard groeit, in alle drie
de grootteklasse segmenten, maar dat de toename van het vermogen in
het grootste segment het meest explosief verloopt, een factor 396 maal
zo groot dan de eerste status eind mei 2024 (vorige update nog factor
376x). Het aandeel van het midden-segment (registraties tussen 5 en
15 kW) is na een aanvankelijke afname (van 42,4% in mei 2024, naar 32,3%
in update maart 2026), weer toegenomen, naar 41,0%. Het aandeel van
de kleinste (residentiële) accu's op de totale nieuwe volumes,
is terug gevallen, van 11,6% in mei 2024, naar 7,7% in augustus 2026,
al is het wederom wat toegenomen in de laatste updates (8,3% begin november).
Hieraan is goed te zien dat het tempo in de residentiële markt
weer toeneemt, een goede zaak.
Voor
de uit deze grafiek afgeleide maandgroei volumes, zie de volgende
grafiek.
(2b)
Afschatting geaccumuleerde batterij capaciteit (MWh)
Energieleveren.nl
geeft helaas niet de met de uitgangs-capaciteit gepaard gaande
opslag capaciteit weer, die we uitdrukken in kWh, MWh, GWh,
etc. †††
Om
hiervoor een benadering te geven, heb ik de altijd uitmuntende data
van de energietransitie bij de oosterburen geraadpleegd, die op het
weergaloze energy-charts.de portal een aparte
sectie voor de evolutie van elektrische opslag hebben staan. Hierin
worden, separaat, de volumes voor "Netto Leistung" (uitgangs-vermogen,
in GW), én de bijbehorende opslag capaciteit, in GWh, per jaar,
weergegeven.
Ik
heb die hoeveelheden, vanaf het jaar 2016 (eerste betekenisvolle volumes)
in een tabelletje gezet, en de ratio GWh per GW bepaald. Enkele recente
waarden en verhoudingen zijn inmiddels weer licht gewijzigd, en hierbij
betrokken. Die verhouding varieert tussen de 1,11 (2016) en 1,76 (status
3 november 2026). Het gemiddelde van de periode 2016 tm. (oktober) 2026
resulteert in een factor 1,51 (ongewijzigd sinds de vorige update).
Passen
we die factor 1,51 toe op de eind oktober 2026 vastgestelde 1.087 MW
uitgangs-vermogen (grafiek hier boven), zou er toen mogelijk zo'n 1.642
MWh (1,64 GWh) aan accu opslag capaciteit in het energieleveren.nl
register geaccumuleerd kunnen zijn. Waarbij er vanuit wordt gegaan dat
de Duitse cijfers representatief zijn voor de Nederlandse situatie.
Sedert de september 2026 update is de eerste anderhalve GWh opslag capaciteit
in dit specifieke marktsegment inmiddels een feit (exclusief grotere
batterij systemen, kleine plug-ins, en nog niet geregistreerde accu
systemen).
Het
CBS had voor eind 2024 in de sub
1 MWh opslag markt in totaal 400 MWh in het thuisbatterijen segment,
en nog eens 300 MWh in het midden-segment (tot 1 MWh) staan, totaal
700 MWh. Gaan we er van uit dat de "mobiele accu markt" niet
bij het energieleveren.nl ingeschreven zal staan, zou het huidige afgeschatte
sub 1 MW segment tm. oktober 2026 dus mogelijk al ruim het dubbele volume
hebben t.o.v. die eerste afschatting van het CBS voor eind 2024. Waarbij
er van wordt uitgegaan, dat er nog heel veel volume zal ontbreken. We
zullen op latere updates van zowel het CBS als van energieleveren.nl
moeten wachten, om meer zicht te krijgen op de werkelijke, actuele cijfers,
in ieder geval voor 2025 en later.
†††
Bij navraag door een collega bij energieleveren.nl, bleek
het compleet tranentrekkende antwoord te zijn (medio juni 2026), dat
"op dit moment we de gegevens die u zoekt [opslag capaciteit
in MWh] niet bijhouden, en kunnen we die niet publiceren of met
u delen" ... Tot zover de zinvolle (?) statistieken omtrent
elektra / opslag / energie in Nederland ...
(3)
Nieuw geregistreerd uitgangs-vermogen opslag elektra per maand, per
grootte klasse en totalen installaties < 1 MWac
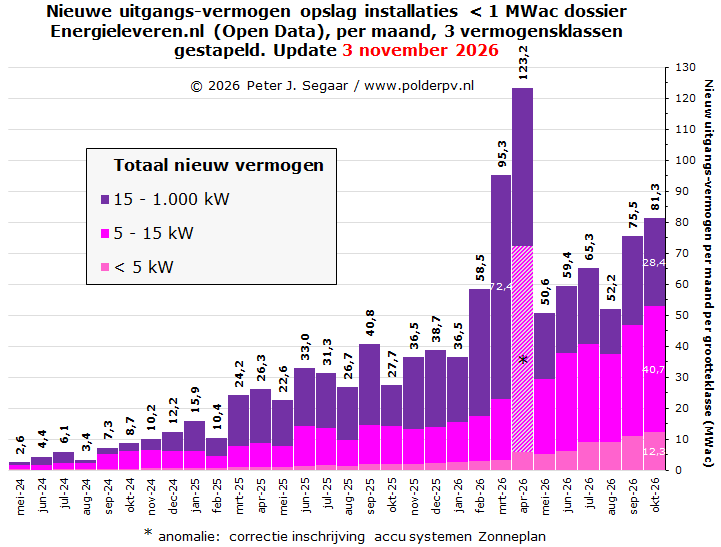
In
deze vierde grafiek geef ik de uit het
vorige exemplaar afgeleide nieuw geregistreerde volumes van het
opslag vermogen per maand weer. Wederom in een stapelgrafiek, met de
drie grootteklassen opslag installaties apart weergegeven, en bovenaan
de totale nieuwe volumes aan ontvangen registraties per maand bij energieleveren.nl.
Deze
grafiek lijkt uiteraard enigszins op die voor de totale aantallen registraties
opgenomen in paragraaf
1, maar kan op detail niveau wat de totalen betreft beslist af en
toe flink verschillen. April 2026 is tot nog toe recordhouder (vanwege
de "Zonneplan anomalie), met een toename van 123,2 MWac in die
maand, voor alleen het segment tot 1 MWac, een ruim 29% hogere groei
dan in maart 2026, nog exclusief onbekende, nog niet geregistreerde
volumes. Dit is weliswaar fors terug gevallen in mei, met "slechts"
50,6 MWac nieuw geregistreerd uitgangs-vermogen, maar het is een factor
2,2 maal het nieuw geregistreerde volume in mei 2025 (22,6 MWac). Juni
vertoonde weer duidelijk groei t.o.v. mei, de nieuwe registraties hebben
17,4% meer volume (59,4 MWac), dan de nieuwe exemplaren in de voorgaande
maand. Ook in juli 2026 ging er weer een schepje bovenop, met 65,3 MWac
aan nieuw geregistreerd vermogen, 10% meer dan de aanwas in juni.
In
augustus was er weer een terugval, naar 52,2 MWac nieuw vermogen, wat
een afname is van 20% t.o.v. de groei in juli. Dit werd weer ruimschoots
gecompenseerd in september, toen 75,5 MWac nieuw vermogen werd genoteerd,
een toename van 45% t.o.v. de aanwas in augustus. De groei zette door
in oktober, met 81,3 MWac nieuw vermogen, bijna 8% meer dan in september.
Het was bovendien een factor 2,9 meer nieuw volume dan in oktober 2025.
Opvallend
is, dat het nieuwe volume in maart gedomineerd werd door de toename
in het grootste marktsegment (72,4 MW nieuw opslag vermogen, ruim driekwart
van het nieuwe totaal volume). In april was dat het midden-segment,
met registraties tussen 5 en 15 kW, wat het grootste aandeel heeft gekregen,
54% van het nieuwe totaal volume. Of dit ligt aan een wellicht toen
pas verwerkte stapel oudere registraties, of dat dit een opvallende
markt verschuiving (naar gemiddeld wat kleinere accu systemen in dit
segment) inhoudt, is nog niet duidelijk. Omdat het zeer hoge groei volume
in het midden-segment vermoedelijk is te wijten aan de beruchte "Zonneplan
herstel operatie" bij de cijfers, is dat in deze grafiek gearceerd
weergegeven.
In
mei en juni 2026 is wederom het midden-segment het best vertegenwoordigd,
met een toename van 24,4, resp. 31,6 MWac. De grootste categorie moest
het in die maanden met 21,0 resp. 21,4 MWac nieuwe registraties stellen.
En het kleinste segment zette daar nog eens 5,2 resp. 6,3 MWac aan uitgangs-vermogen
bij.
In
juli is de toename van het kleinste segment opvallend, dit nam toe met
47% t.o.v. de aanwas in juni. Mogelijk is een deel van die toename te
verklaren door een verbeterde registratie van die kleinste installaties,
en/of het is echte, natuurlijke groei.
In
augustus is met name in het grootste segment de terugval opvallend (van
24,5 naar 14,6 MWac, minus 40%). Mogelijk heeft dat met vakantietijd
te maken, al was er geen terugval in augustus 2025 in dat segment. Het
kleinste segment stabiliseerde op 9,3 MWac nieuw geregistreerd vermogen.
In
september nam het grootste segment weer beduidend toe. De relatieve
aandelen van de nieuwe vermogens in die drie grootteklassen waren in
die maand 14,6% voor het kleinste segment, 47,3% voor het midden-segment,
en 38,0% voor de grootste klasse. De aandelen bij de groei in oktober
namen toe voor de kleinste klassen (15,1% kleinste segment, 50% midden-klasse),
die voor de grootste klasse nam weer af naar 34,9%.
(4)
Evolutie van gemiddeld opslag vermogen per registratie opslag systemen
energieleveren.nl, bij accumulaties en bij maandelijkse aanwas
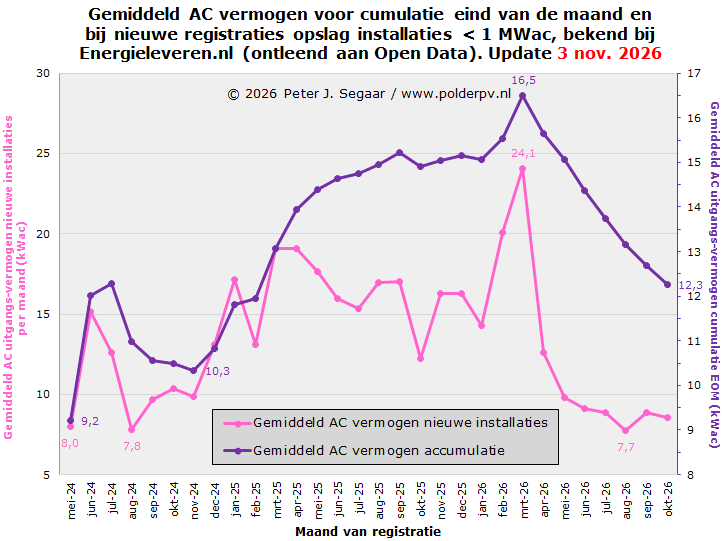
In deze
grafiek laat ik de uit de voorgaande data van energieleveren.nl berekende
gemiddelde uitgangs-vermogen per registratie van opslag systemen
zien, bij zowel de voortschrijdende accumulatie (paarse
curve, referentie rechter Y-as), als bij de nieuwe aanwas
per maand (zalmroze curve,
referentie linker Y-as). Beide Y-assen zijn aan de onderkant "afgekapt"
om de evolutie in de loop van de tijd zo goed mogelijk te laten zien,
bij beide parameters.
Bij de
accumulatie is er, na een korte versnelling van het gemiddelde vermogen,
een korte periode geweest dat deze weer terugviel, naar 10,3 kWac in november
2024. Daarna bleef de gemiddelde vermogen bijna continu door groeien,
tot het eind maart 2026, na weer een versnelling sinds februari, een gemiddeld
niveau van 16,5 kWac per opslag project bereikte. In april tm. oktober
zakte dit weer rechtlijnig in, naar, inmiddels, gemiddeld 12,3 kWac per
registratie.
Bij de
nieuwbouw (zalmroze curve) is het verloop, net als bij de nieuwe PV opwek
installaties, veel grilliger, en treden pieken en dalen op, al naar gelang
het karakter van de populatie nieuwkomers in de betreffende maand. In
februari en maart 2026 nam het gemiddelde opslag vermogen fors toe, naar
een nieuw record van gemiddeld 24,1 kWac per installatie. Maar in april
tm. augustus volgde er weer een grote "dip", naar een gemiddelde
omvang van 12,6, 9,8, 9,1, 8,9, resp. 7,7 kWac per registratie. In september
veerde dit weer iets op, naar gemiddeld 8,8 kWac, in oktober zakte het
weer wat in, naar 8,6 kWac. Het in paragraaf 3 genoemde dominante hoeveelheid
vermogen in de "midden-categorie" in april, en een ook merkbaar
gestegen volume bij de kleinste installatie categorie, zal grotendeels
de reden zijn geweest van die tijdelijke, hoge piek waarde in maart.
(5)
Evoluties van gemiddeldes per grootte categorie
Naar
analogie van de visualisatie bij de PV opwek systemen voor de sub 1 MWac
markt, heb ik wederom voor alle drie de grootteklassen, en voor de totale
volumes, het verloop van het gemiddelde opslag vermogen van de geregistreerde
accu projecten weergegeven in onderstaande grafiek. Wederom met een logaritmische
Y-as om alle curves netjes in 1 diagram te krijgen.
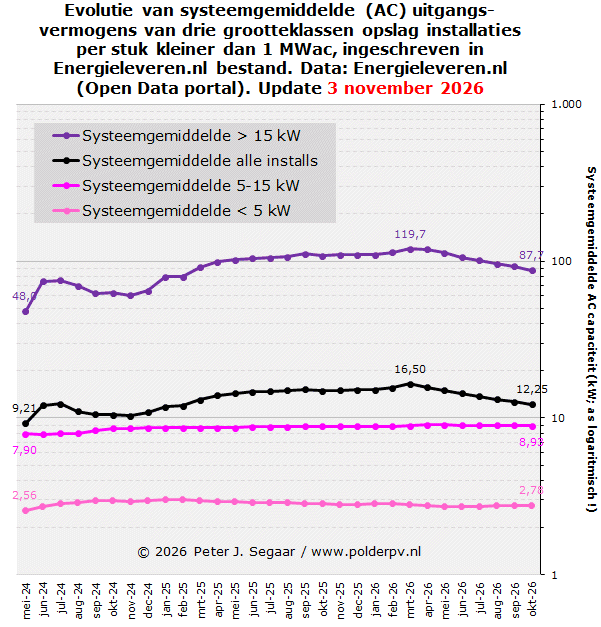
De zwarte
lijn (totaal volume) is gelijk aan de paarse curve in de vorige grafiek
in paragraaf 4, met hetzelfde verloop, maar, wat de extremen betreft,
gedempt door gebruik van de logaritmische schaal. Bij de kleinste installaties,
met een opslag vermogen tot 5 kWac (zalmroze curve onderaan), is er even
een versnelling te zien in het begin, maar ook al snel een stabilisatie.
Wat niet gek is, residentiële systemen hebben een zeer beperkte range.
Het gemiddelde komt eind oktober 2026 uit op 2,78 kWac, weer marginaal
hoger dan in september.
Ook bij
de grotere projecten, opslag in het segment 5 tot 15 kWac (magenta curve
boven de vorige gelegen), is er weinig "dynamiek" te zien. Er
is vanaf augustus 2024 een lichte verhoging zichtbaar, maar ook hier is
een stabilisatie van het gemiddelde vermogen te zien. In mei 2026 bereikte
dat een niveau van 9,02 kWac (marginaal hoger dan in april), in juni tm.
oktober daalde het weer iets, naar 8,93 kWac. Dat is een factor 3,2 maal
het niveau van de kleinste categorie.
Het verloop
van de "totaal" curve (zwart) wordt in hoge mate bepaald door
de dynamiek bij de grootste klasse, met opslag systemen tussen de 15 en
1.000 kWac (paarse curve). Zoals reeds gezegd, is er eerst een korte versnelling
te zien, vervolgens een tijdelijke dip, en vanaf november 2024 zien we
een bijna continue verhoging van het systeemgemiddelde bij het opslag
vermogen in deze grootste deel-categorie. Die in maart 2026 een niveau
bereikt van bijna 120 kWac, maar in april tm. oktober weer opvallend inzakte,
naar 118,8, en vervolgens 112,9, 106,2, 101,2, 96,5, 92,7, resp. 87,7
kWac. Wat nog steeds een factor 9,8 maal zo groot is dan het gemiddelde
in de categorie 5-15 kWac, en zelfs bijna 32 maal zo groot dan het gemiddelde
niveau bij de kleinste opslag installaties.
De toename
van het gemiddelde vermogen tussen mei 2024 en oktober 2026 is een factor
1,1 bij de 2 kleinste categorieën, bij de grootste klasse echter
een factor 1,8. Hierdoor komt de toename bij het totale aantal opslag
projecten kleiner dan 1 MWac uit op een factor van 1,3 (licht gedaald
t.o.v. de vorige update).
(6)
Evolutie van jaarvolumes alle projecten < 1 MWac
Over
de jaarvolumes is nog niet zoveel te zeggen, vanwege de kortere beschikbare
cijfer historie voor de opslag systemen.
In 2024
kwam er een opslag vermogen bij van zo'n 55 MWac, waarbij de eerste maanden
(nog) niet bekend zijn. Het volledige nieuwe jaarvolume in 2025 is wel
bekend, dat was al een respectabele 334 MWac nieuw opslag vermogen in
dit marktsegment. In de eerste tien maanden van 2026 staat er al 698 MWac
nieuw opslag vermogen in de boeken, zoals in een vorige maandrapportage
al voorzien inmiddels al 364 MWac meer dan in heel 2025. Hoe hoog het
uiteindelijke jaarvolume in record jaar 2026 gaat worden, gaan we in de
maandrapportages van het laatste kwartaal zien. Als we conservatief uitgaan
van nog eens 2x 70 MWac in november en december, zou het jaarvolume in
de buurt kunnen komen te liggen van zo'n 840 MWac, wat grofweg zou neerkomen
op 2 en een half maal zoveel nieuw vermogen dan in 2025.
(7)
Evolutie van aantallen opslag projecten in de sub 1 MWac markt bij klein-
en grootverbruik
Ook voor
de opslag systemen is er een overzichtje gegeven van de aantallen (maar
helaas niet het betreffende vermogen van) opslag systemen verdeeld over
aansluitingen op kleinverbruik (max. 3x 80 ampère, KVB), resp.
grootverbruik (grotere aansluitingen, GVB). Die zijn weergegeven in de
laatste grafiek.
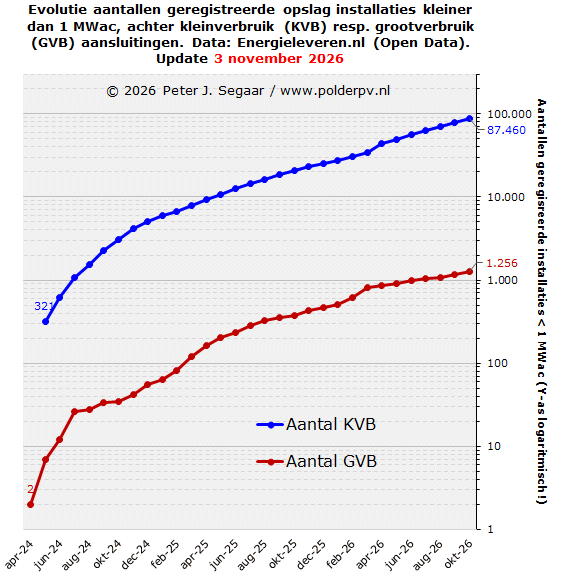
Ook hier
is de Y-as weer logaritmisch gekozen om beide curves mooi in 1 grafiek
te krijgen. Uiteraard is ook hier de impact zeer verschillend. De blauwe
curve toont de evolutie van de aantallen geaccumuleerde opslag installaties
achter kleinverbruik aansluitingen, die evolueren van 321 exemplaren eind
mei 2024, naar al 87.460 exemplaren, eind oktober 2026. De rode curve
geeft de veel lagere aantallen achter grootverbruik aansluitingen weer,
evoluerend van 2 exemplaren bekend eind april 2024, tot, inmiddels 1.256
stuks, begin november 2026. Het KVB segment heeft daarmee eind oktober
2026 een niveau bereikt wat een factor 70 maal zo groot is dan bij grootverbruik
(in de vorige update was dat nog factor 68). Uiteraard ligt dat bij de
opslag capaciteit heel anders (lees: andersom), maar die cijfers
zijn, helaas, niet voorhanden in het energieleveren.nl portal (sic ...).
Disclaimer
De door
Polder PV gemaakte grafieken en analyses in deze analyse zijn gebaseerd
op publiek beschikbare data afkomstig van de website energieleveren.nl,
waarin data zijn getoond afkomstig van EDSN.nl. De analyses zijn compleet
onafhankelijk van de data verstrekker(s) tot stand gekomen.
Bronnen
en andere relevante artikelen
Intern:
Evolutie
markt voor grote batterij systemen (BESS > 1 MWh) volgens CBS -
zeer sterke ontwikkeling tm. 2025 (artikel 8 oktober 2026, met
grafieken)
Extern:
Hoeveel
installaties zijn er in Nederland?
(website energieleveren.nl, "inzicht", vanaf 1 april ook
opslag systemen omvattend))
Installatie
Register (CERES) succesvol vernieuwd: sneller innoveren dankzij nieuwe
technologie (nieuwsbericht 2 juli 2025 bij EDSN)
Ontwikkeling
statistiek over batterijen voor opslag van elektriciteit (CBS,
19 december 2025, onderzoek naar BESS installaties, in progress)
De
thuisbatterijenmarkt in 2025: tijd voor scherp inzicht (artikel
van Rolf Heynen voor Sunergy.nl, over o.a. de slecht bekende "stekkerbatterij"
sub-markt, die ook al zeer hoge groei kent, met grafiek met de verkoop
cijfers voor residentiële batterijen tot 5 kWh, idem van 5 tot
15 kWh opslag capaciteit, en, als derde, de uit eigen onderzoek bepaalde
"stekkerbatterij" markt per maand in 2025, die vanaf de
zomer dat jaar een sterke groei toont)
Europa
Het EMMES
project van Energy Storage Europe probeert per land bij te houden
wat de evolutie van de BESS markt is. Statistieken met BESS 10.0 rapportage,
juni 2026 alhier te zien, met enkele detail statistieken van onderzoekers
van LCPDelta (totaal opslag vermogen in EU eind 2025, diverse technologie
platforms: 102,7 GW, outlook voor 2030: 201,9 GW). Volledig rapport
is te downloaden voor ESE leden:
https://energystorageeurope.eu/publication/emmes-10-june-2026/
Samenstelling
van data en grafieken voor deze webpagina voor het eerst gepubliceerd
door Polder PV: 2 april 2026. Vervolg analyses: 12 mei 2026, 3 juni
2026, 3 juli 2026, 6 augustus 2026, 3 september 2026, 1 oktober 2026,
3 november 2026.
Nieuwe
data zullen in de huidige analyse worden opgenomen, met het daarbij
behorende datumstempel van de betreffende update datum.
|
|